Du forsøger at logge ind på din bankkonto, men i stedet for at se din saldo modtager du en uventet sikkerhedsadvarsel. Din bankapp nægter at oprette forbindelse, din transaktion mislykkes, eller du bliver bedt om at bekræfte din identitet igen.
Problemet kan være din VPN.
Banker blokerer nogle gange VPN-forbindelser, fordi de kan få legitime loginforsøg til at se mistænkelige ud for automatiserede svindeldetektionssystemer. En VPN ændrer din synlige IP-adresse og kan få din forbindelse til at se ud som om den stammer fra et andet land eller et delt netværk.
Men betyder det, at brug af VPN til online bankforretning er usikkert?
Ikke nødvendigvis.
En VPN kan give et ekstra lag netværksprivathed, mens en bank kan begrænse visse VPN-forbindelser for at beskytte kunder mod svindel.
I denne guide forklarer vi, hvorfor banker blokerer VPN'er, hvordan man løser almindelige VPN-problemer med banktjenester, og hvordan du beskytter dine finansielle oplysninger uden at gå på kompromis med din online sikkerhed.
Hvorfor blokerer banker VPN-forbindelser?
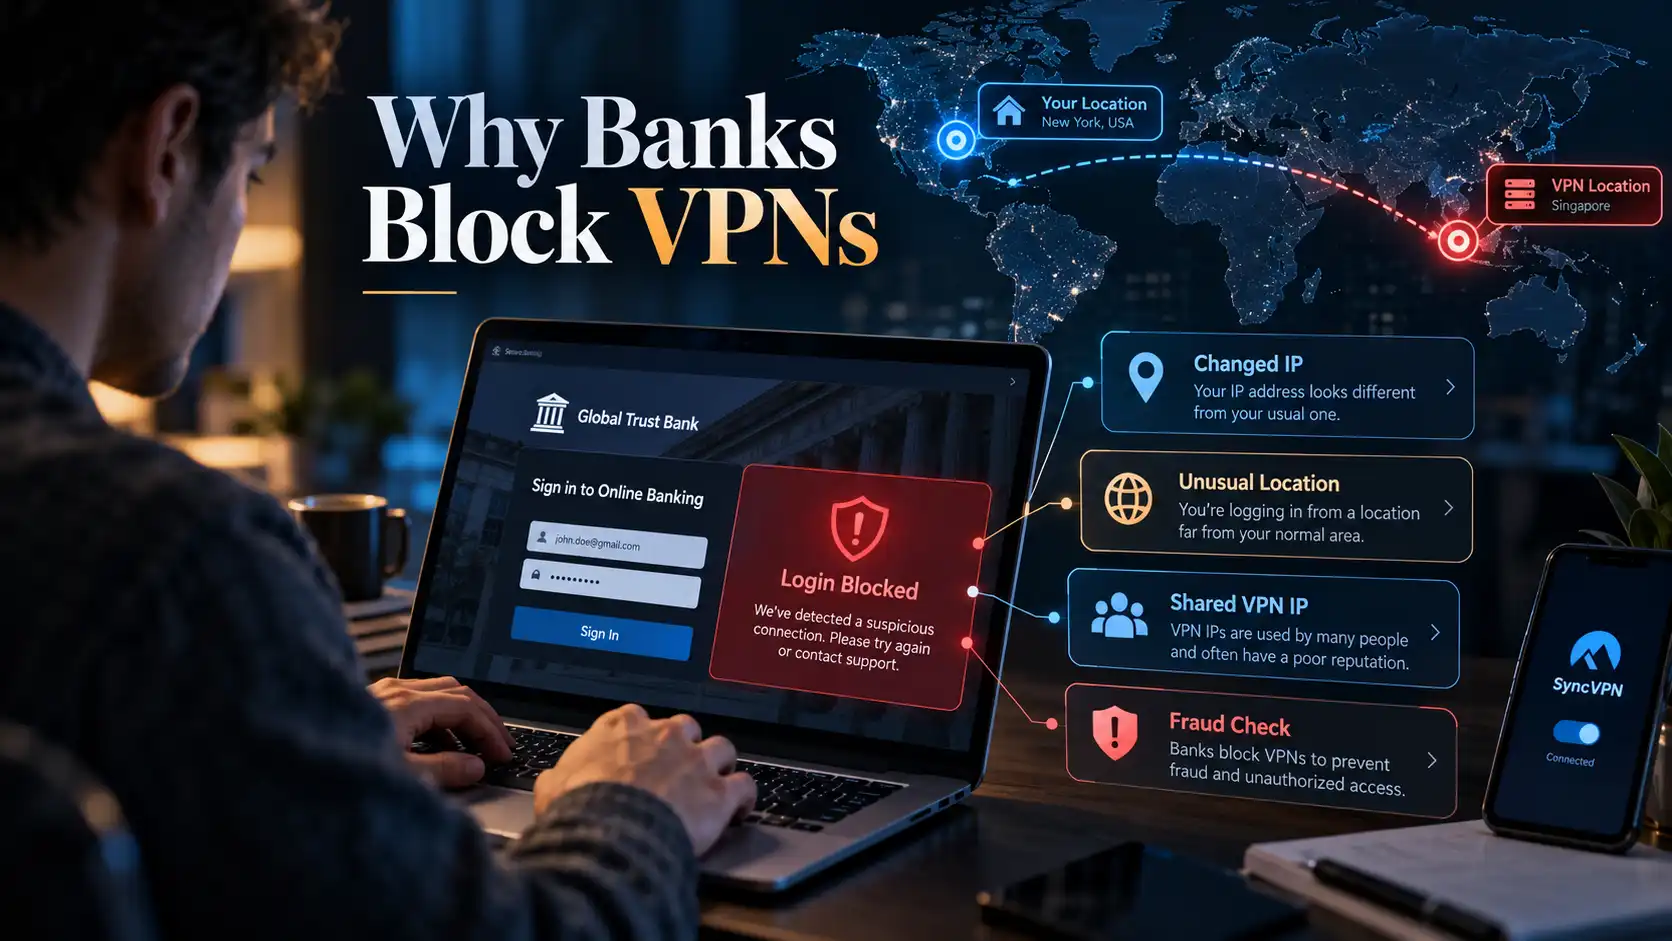
Banker stoler på flere sikkerhedssignaler for at identificere mistænkelig kontoaktivitet. Disse kan inkludere din IP-adresse, omtrentlige placering, enhedsoplysninger, loginhistorik og transaktionsmønstre.
Når en VPN ændrer nogle af disse signaler, kan en banks sikkerhedssystem opfatte forbindelsen som usædvanlig.
Her er de mest almindelige årsager.
1. VPN'er skjuler din rigtige IP-adresse
Enhver internetforbindelse bruger en offentlig IP-adresse, som websteder og onlinetjenester kan se.
Når du opretter forbindelse til en VPN, routet din trafik gennem en VPN-server, og websteder ser normalt serverens offentlige IP-adresse i stedet for din normale.
Til daglig browsing kan dette forbedre dit netværksprivathed.
For online bankforretning kan en uventet IP-adresse derimod udløse sikkerhedskontroller.
Forestil dig for eksempel, at du normalt tilgår din bankkonto fra Tyskland. En dag opretter du forbindelse til en VPN-server i et andet land og forsøger straks at overføre penge.
Banken kan opdage ændringen og bede om yderligere verifikation.
Det betyder ikke automatisk, at din konto er kompromitteret. Det betyder blot, at din forbindelse måske ikke længere matcher dit sædvanlige loginmønster.
2. Banker overvåger usædvanlige loginlokationer
Placeringændringer er en anden grund til, at en bank kan markere VPN-aktivitet.
Forestil dig, at du logger ind fra Frankrig om morgenen og derefter forbinder via en VPN-server i Singapore få minutter senere.
For et automatiseret sikkerhedssystem kan disse logins virke geografisk inkonsistente.
Banker kan tolke disse mønstre som mulige tegn på uautoriseret adgang.
Dette er især vigtigt for institutioner, der kombinerer placeringsoplysninger med andre risikosignaler.
For eksempel forklarer N26, at login fra en usædvanlig placering eller en ny enhed kan føre til yderligere kontosikkerhedskontroller.
Vigtigt: En bank kan normalt ikke bestemme din præcise fysiske placering ud fra din IP-adresse alene. IP-baserede placeringer er omtrentlige, og banker kan tage yderligere information i betragtning, før de begrænser adgang.
3. Delte VPN-IP-adresser kan udløse svindelalarmer
Mange VPN-tjenester bruger delte IP-adresser.
Det betyder, at flere kunder kan forbinde via den samme VPN-server og fremstå overfor websteder under den samme offentlige IP-adresse.
Delte IP-adresser kan være nyttige for privatlivets fred, fordi de gør det sværere at skelne enkeltbrugere baseret på IP-adresse alene.
De kan dog også skabe problemer med finansielle tjenester.
Hvis en IP-adresse tidligere har været forbundet med mistænkelig aktivitet, kan en bank behandle fremtidige forbindelser fra den adresse mere forsigtigt.
Selv en legitim kunde kan opleve ekstra verifikation eller midlertidig loginbegrænsning.
Banker kan også bruge databaser om IP-rygter og netværksinformation til at identificere adresser forbundet med hostingudbydere, proxyer eller VPN-infrastruktur.
Dette er en af grundene til, at en forbindelse kan fungere normalt uden VPN, men fejle, når VPN er aktiveret.
4. Banker skal følge sikkerheds- og reguleringskrav
Finansielle institutioner opererer under strenge sikkerhedskrav og finansielle regler.
Afhængigt af land og institution kan disse forpligtelser omfatte identitetsbekræftelse, forebyggelse af svindel, kontrol med bekæmpelse af hvidvaskning af penge og begrænsninger for transaktioner fra visse jurisdiktioner.
Nogle banker og finansielle platforme kan begrænse adgang fra bestemte lokationer eller anonymiserende netværk.
Et dokumenteret eksempel involverer Wise. I en sag gennemgået af UK's Financial Ombudsman Service forklarede Wise, at deres sikkerhedssystemer kunne begrænse transaktioner, når VPN-forbindelser syntes at stamme fra steder, hvor deres tjenester var begrænsede.
Men der findes ingen universel regel, der kræver, at alle banker blokerer VPN'er. Hver institution har sine egne sikkerhedspolitikker og tekniske kontroller.
5. Nogle bankapps begrænser VPN-forbindelser
Ikke alle bankrestriktioner skyldes IP-rygte- eller geografiske kontroller.
Nogle finansielle apps bruger enhedssikkerhedskontroller eller netværkskonfigurationer, der måske ikke fungerer korrekt med visse VPN-indstillinger.
Disse kan resultere i loginfejl, forbindelsesfejl eller meddelelser, der beder brugerne om at deaktivere deres VPN.
For eksempel angiver ADAC Kreditkarten's officielle supportdokumentation, at deres online banking-tjeneste i øjeblikket afviser logins gennem private VPN-tjenester.
Andre banker har forskellige politikker.
For eksempel angiver BoursoBank, at kunder kan oprette forbindelse via VPN, selvom visse følsomme operationer kan være begrænsede.
Det vigtige budskab er, at VPN-kompatibilitet afhænger af din bank og dens sikkerhedsregler.
Kan du bruge en VPN til online bankforretning?
Ja, i mange tilfælde.
Brug af VPN er ikke automatisk inkompatibelt med online bankforretning. Om det virker afhænger af den finansielle institution, din VPN-konfiguration og den placering, du tilgår tjenesten fra.
En VPN og en bankhjemmeside beskytter forskellige dele af din forbindelse.
Sikkerhedsfunktion | Hvad den gør |
|---|---|
HTTPS-kryptering | Beskytter data, der udveksles mellem din browser og bankens hjemmeside |
VPN-kryptering | Beskytter trafik mellem din enhed og VPN-serveren |
IP-maskering | Erstatter din synlige offentlige IP-adresse med VPN-serverens IP |
Multi-faktor-autentifikation | Tilføjer et ekstra verifikationstrin til konto adgang |
Bank svindeldetektion | Identificerer potentielt mistænkelig konto- og transaktionsaktivitet |
Disse beskyttelser kan supplere hinanden, men de har forskellige formål.
For eksempel bruger moderne bankhjemmesider HTTPS til at kryptere din forbindelse. En VPN erstatter ikke den kryptering, og gør ikke automatisk en kompromitteret bankhjemmeside mere troværdig.
En VPN kan tilføje netværksprivathed ved at beskytte trafik mellem din enhed og dens VPN-server, især på netværk du ikke fuldt ud stoler på.
Din bank kan dog stadig identificere dig gennem din autentificerede konto og overvåge dine transaktioner.
En VPN er et privatlivsværktøj, ikke en garanti mod bank-svindel.
Hvad skal du gøre, hvis din bank blokerer din VPN
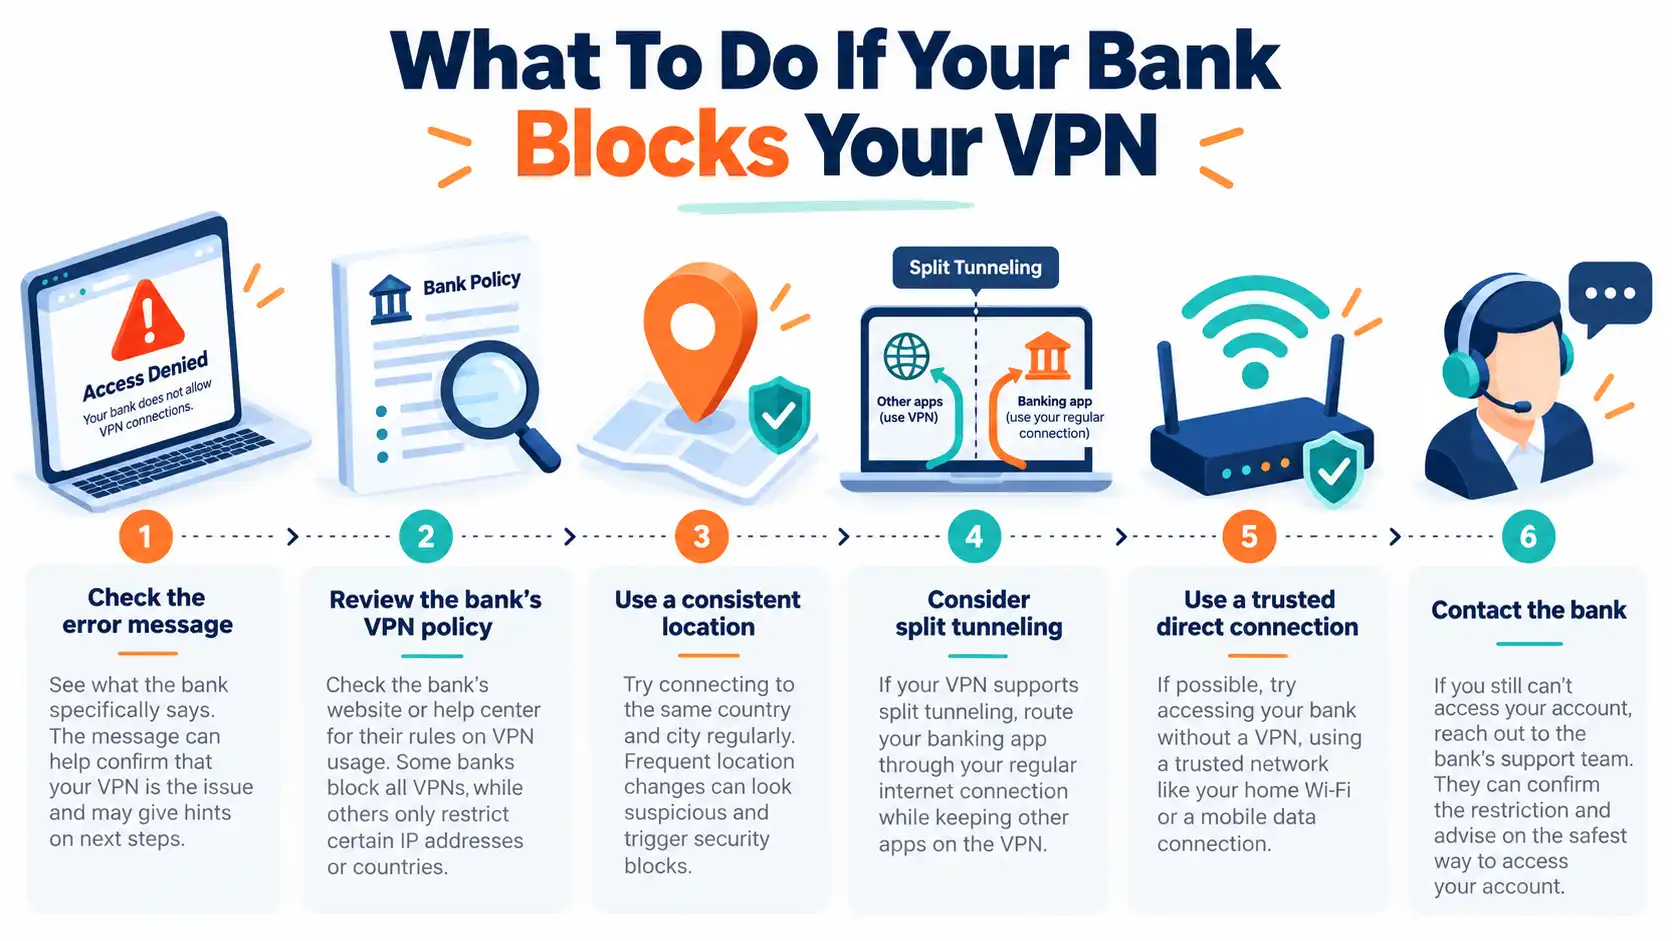
Hvis din bankapp stopper med at virke, mens din VPN er aktiveret, bør du ikke straks antage, at din bankkonto er låst eller kompromitteret.
Start med at afgøre, om problemet er relateret til din netværksforbindelse, VPN-konfiguration eller bankens sikkerhedspolitikker.
Trin 1: Tjek fejlmeddelelsen
Læs advarslen, der vises på din bankhjemmeside eller app.
Forskellige meddelelser kan indikere forskellige problemer:
Adgang nægtet: Din forbindelse kan være blevet begrænset af et sikkerhedssystem.
Usædvanlig aktivitet registreret: Yderligere identitetsbekræftelse kan være påkrævet.
Forbindelse mislykkedes: Problemet kan involvere netværksforbindelse snarere end bankens svindelkontrol.
VPN eller proxy registreret: Tjenesten kan eksplicit begrænse VPN-forbindelser.
Hvis meddelelsen beder dig om at bekræfte din identitet, følg instruktionerne i bankens officielle app eller hjemmeside.
Undgå gentagne loginforsøg, hvis banken har lagt en sikkerhedsbegrænsning på din konto.
Trin 2: Tjek din banks VPN-politik
Før du ændrer indstillinger, skal du undersøge, om din bank tillader VPN-adgang.
Søg efter information i dens officielle hjælpecenter eller kontakt kundesupport.
Nogle institutioner accepterer VPN-forbindelser, men kræver yderligere verifikation. Andre blokerer specifikke VPN-tjenester eller private VPN-forbindelser helt.
Det er sikrere at følge bankens politik end gentagne gange at skifte IP-adresser for at omgå en sikkerhedsrestriktion.
Trin 3: Brug en konsekvent forbindelsesplacering
Hvis din bank tillader VPN-forbindelser, kan det at holde din tilsyneladende placering konsekvent mindske uventede sikkerhedsudfordringer.
For eksempel kan en VPN-server i Tyskland, hvis du normalt banker fra Tyskland, være mindre tilbøjelig til at skabe en pludselig landeforandring end en server på et andet kontinent.
Vælg dog ikke en nærliggende server med forventning om, at banken accepterer din forbindelse automatisk.
En bank kan stadig genkende IP-adressen som tilhørende VPN-infrastruktur.
Trin 4: Overvej split tunneling
Split tunneling er en VPN-funktion, der tillader udvalgte apps eller trafik at bruge din normale internetforbindelse, mens anden trafik stadig routet gennem VPN.
For eksempel:
Din almindelige browsing-trafik bruger den krypterede VPN-tunnel.
Din bankapp forbinder direkte via din normale internetforbindelse.
Dette kan være nyttigt, når en bank ikke accepterer VPN-trafik, men du ønsker at bevare VPN-beskyttelse for andre kompatible apps.
Funktionens tilgængelighed afhænger af din VPN-software, operativsystem og konfiguration.
Når du bruger split tunneling, skal du huske, at undtaget banktrafik ikke længere modtager beskyttelse fra VPN-tunnelen. Din bankapps egne sikkerhedsforanstaltninger og HTTPS forbliver vigtige.
Læs en mere detaljeret forklaring i vores guide: Hvad er VPN Split Tunneling?.
Trin 5: Brug en pålidelig direkte forbindelse, når det kræves
Hvis din bank udtrykkeligt kræver, at du deaktiverer din VPN, skal du følge dens instruktioner.
Skift om muligt til et pålideligt hjemmenetværk eller dit mobilnetværks mobildata, før du får adgang til følsomme banktjenester.
Hvis din konto stadig er begrænset efter at have koblet VPN fra, skal du kontakte banken gennem dens officielle supportkanaler.
Brug aldrig uventede links i mails eller tekstbeskeder, der hævder at løse bankens sikkerhedsproblemer.
Trin 6: Kontakt din bank, hvis problemet fortsætter
Hvis du stadig ikke kan få adgang til din konto, skyldes problemet måske ikke VPN'en.
Andre muligheder inkluderer enhedsverifikation, en forældet bankapp, midlertidige serviceproblemer eller en faktisk kontosikkerhedsbegrænsning.
Din banks supportteam kan hjælpe med at afgøre næste passende skridt.
Virker en dedikeret IP VPN bedre til bankforretning?
En dedikeret IP-adresse tildeles kun til dig, i stedet for at blive delt med flere uafhængige VPN-kunder.
Dette kan give en mere konsekvent offentlig IP-adresse på tværs af sessioner.
For nogle tjenester kan en stabil IP mindske forvirringen forårsaget af konstant skiftende adresser eller deling af en adresse med mange brugere.
Men en dedikeret IP er ikke en universalløsning på VPN-begrænsninger ved bankforretning.
Banker kan stadig genkende dedikerede IP-adresser som tilhørende VPN-infrastruktur. De kan også begrænse VPN-forbindelser uanset, om adressen er delt eller dedikeret.
En dedikeret IP gør også dine VPN-sessioner mere konsekvent sammenkænbare via IP-adresse, hvilket kan være en privatlivsmæssig kompromis.
Egenskab | Delt VPN IP | Dedikeret VPN IP |
|---|---|---|
IP brugt af | Flere VPN-kunder | Tildelt en enkelt kunde |
IP-konsistens | Kan variere efter server eller session | Er typisk konsekvent |
Privatlivs kompromis | Større blanding blandt brugere, der deler en IP | Aktivitet kan nemmere kobles via IP |
IP-rygte | Kan påvirkes af andre brugere | Mindre eksponering for uvedkommende brugere på samme IP |
Bankkompatibilitet | Afhænger af bankens politikker | Afhænger også af bankens politikker |
Hvis du ofte tilgår tjenester, der foretrækker konstante IP-adresser, kan en dedikeret IP være værd at overveje.
Men bekræft altid, at din bank tillader VPN-adgang, før du stoler på en sådan.
Er online bankforretning sikrere med eller uden VPN?
Der findes ikke et enkelt svar for alle situationer.
En pålidelig VPN kan forbedre netværksprivatheden, men sikkerheden for din bankkonto afhænger af meget mere end din IP-adresse.
Bankforretning på hjemmenetværk
Når du bruger et korrekt sikret hjemmenetværk, er din bankforbindelse allerede beskyttet af bankens HTTPS-kryptering.
En VPN kan tilføje et ekstra lag netværksprivathed ved at skjule din trafik for lokale netværksobservatører og ændre den offentlige IP-adresse, som websteder ser.
Dette ekstra lag er dog ikke altid nødvendigt for sikker bankforretning og kan forårsage kompatibilitetsproblemer med visse finansielle institutioner.
Bankforretning på offentligt Wi-Fi
Offentlige Wi-Fi-netværk i lufthavne, hoteller og caféer kræver ekstra opmærksomhed.
Moderne HTTPS-websteder krypterer generelt følsomme oplysninger, så offentligt Wi-Fi er ikke automatisk usikkert. Alligevel kan upålidelige netværk introducere risici som ondsindede hotspots, vildledende login-sider og forsøg på at omdirigere brugere til falske websteder.
En VPN kan beskytte trafikken på et upålideligt netværk, men kan ikke forhindre alle typer angreb.
Brug om muligt en pålidelig mobildataforbindelse til følsomme finansielle transaktioner.
Lær mere i vores detaljerede artikel: Er offentlig Wi-Fi sikkert? Sådan beskytter du dig.
Bankforretning under udlandsrejser
Rejser kan forårsage legitime ændringer i din normale bankaktivitetsmønster.
Din IP-adresse, enhedsnetværk og placering kan afvige fra dine normale vaner.
Brug af VPN kan introducere et ekstra placeringssignal, som banken opfatter som usædvanligt.
Før du rejser, skal du kontrollere, om din bank understøtter adgang fra din destination, og om den pålægger restriktioner på VPN-brug.
Sørg for, at dine godkendelsesmetoder forbliver tilgængelige i udlandet, især hvis din bank stole på et registreret telefonnummer eller en separat autentifikationsapp.
10 vigtige tips til sikrere online bankforretning
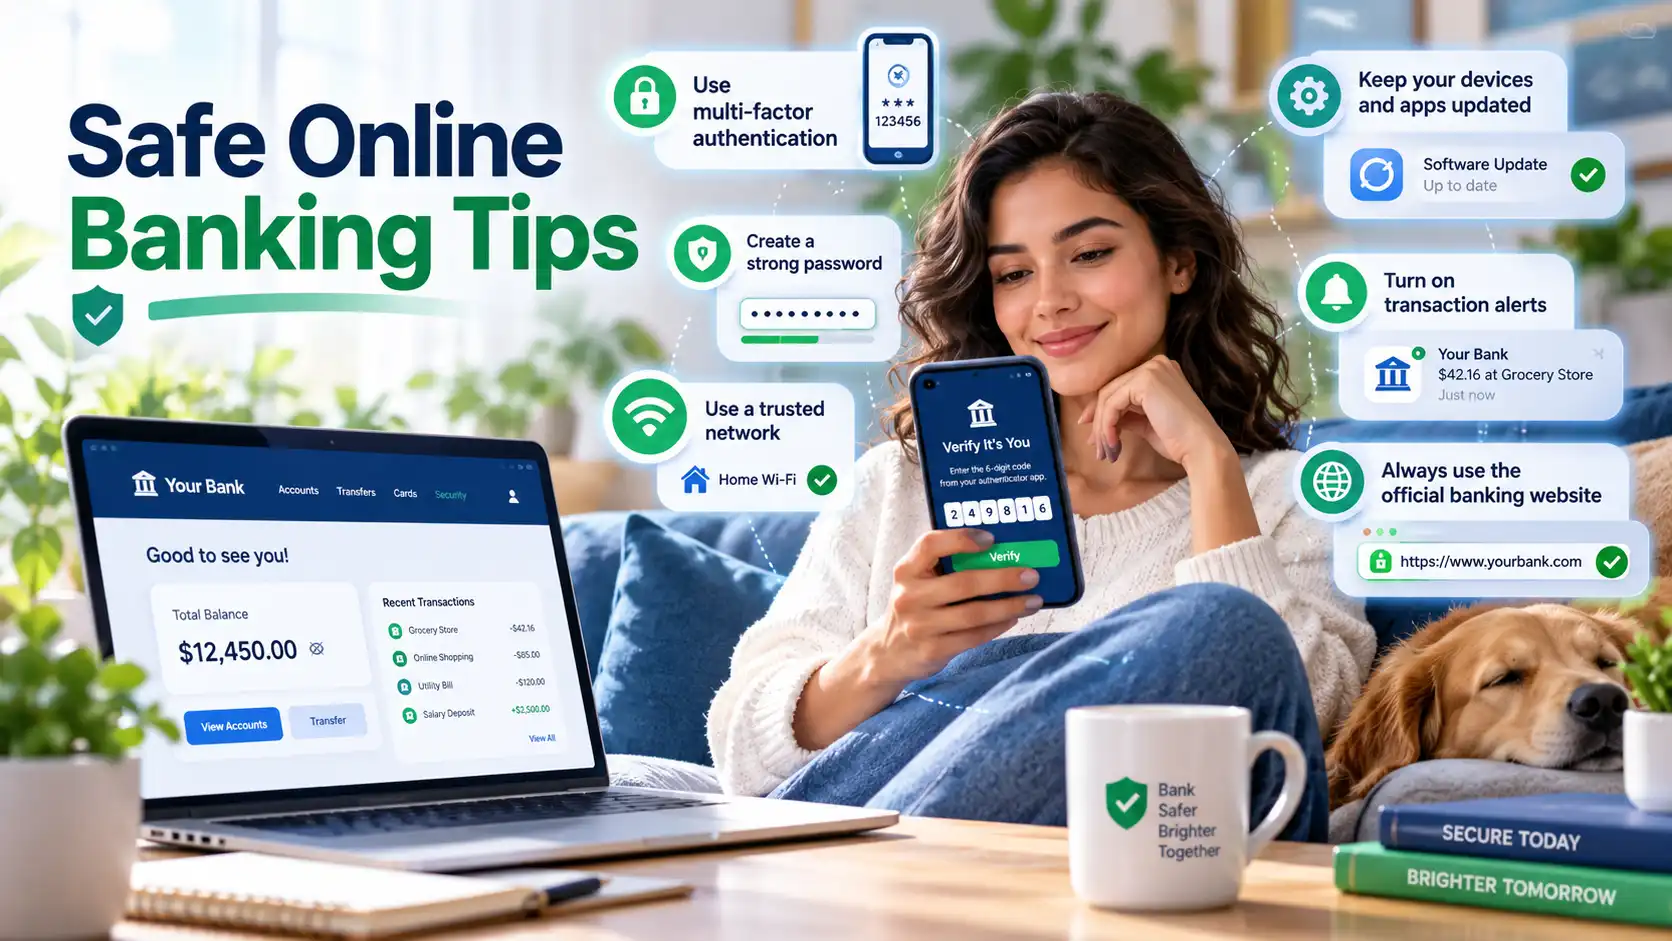
Uanset om du bruger en VPN eller ej, kan disse praksisser hjælpe med at beskytte dine finansielle konti.
1. Brug bankens officielle app eller hjemmeside
Download bankapps fra verificerede appbutikker eller bankens officielle hjemmeside.
Undgå at indtaste finansielle oplysninger gennem ukendte links.
2. Aktiver multi-faktor-autentifikation
Brug, hvor det er muligt, yderligere verifikation som autentifikator, adgangsnøgle, sikkerhedsnøgle eller bank-godkendt autentifikationsapp.
Dette kan gøre uautoriseret adgang sværere, selvom en adgangskode er kompromitteret.
3. Opret en unik bankadgangskode
Genbrug aldrig din online bankkode på andre websteder.
En velrenommeret adgangskodeadministrator kan hjælpe med at generere og sikkert gemme unikke adgangskoder.
4. Hold din enhed opdateret
Installer sikkerhedsopdateringer til dit operativsystem, browser og bankapps.
Opdateringer kan rette sårbarheder, som ellers kunne udnyttes af angribere.
5. Undgå upålidelige VPN-apps
Ikke alle VPN-tjenester har samme privatlivspraksis eller sikkerhedsbeskyttelse.
Vær forsigtig med ukendte tjenester, især dem der anmoder om unødvendige tilladelser eller fremsætter urealistiske sikkerhedsløfter.
6. Verificer bankens hjemmeside
Sørg for, at du besøger det korrekte bankdomæne.
HTTPS beskytter forbindelsen, men phishing-websteder kan også bruge HTTPS. Et hængelåsikon eller krypteret forbindelse beviser alene ikke, at et websted er legitimt.
7. Overvåg kontoaktivitet
Aktivér transaktionsalarmer, hvor det er muligt, og gennemgå din konto regelmæssigt.
Rapportér uautoriserede transaktioner eller ukendt kontoaktivitet straks.
8. Vær forsigtig med offentlige netværk
Undgå at udføre følsomme transaktioner over netværk, du ikke stoler på, når en sikrere mulighed findes.
En sikker mobilforbindelse er ofte mere praktisk til bankforretning under rejser.
9. Del aldrig verifikationskoder
Banker bruger engangskoder eller godkendelsesbeskeder til at bekræfte følsomme handlinger.
Del aldrig disse koder med nogen, der kontakter dig uventet, selvom de påstår at repræsentere din bank.
10. Følg din banks sikkerhedskrav
Din banks sikkerhedspolitikker har prioritet over generel VPN-fejlfinding.
Hvis en institution kræver yderligere verifikation eller forbyder VPN-forbindelser, skal du følge dens officielle procedurer.
Hvordan kan SyncVPN hjælpe med at beskytte dit daglige internetprivatliv
Online bankforretning er kun en del af dit digitale liv.
Du bruger måske også dine enheder til browsing, shopping, beskeder, fjernarbejde og tilslutning til offentlige netværk.
En VPN kan hjælpe med at forbedre privatlivet på mange af disse daglige aktiviteter.
SyncVPN leverer en krypteret VPN-forbindelse og understøtter etablerede VPN-protokoller, herunder WireGuard og OpenVPN.
Med SyncVPN kan brugere nyde godt af:
Krypteret VPN-trafik: Et ekstra lag beskyttelse mellem din enhed og VPN-serveren.
IP-adresse maskering: Websteder ser normalt VPN-serverens IP-adresse i stedet for din normale offentlige IP.
Understøttelse af flere enheder: Privatlivsbeskyttelse på tværs af understøttede enheder.
Fleksible VPN-konfigurationer: Muligheder for at styre VPN-forbindelser og protokoller.
Dedikerede IP-muligheder: For brugere, der foretrækker en konsekvent tildelt offentlig IP-adresse.
Hvis din bank ikke tillader VPN-adgang, antag ikke, at skifte VPN-tjeneste vil løse problemet.
Brug i stedet en bank-godkendt forbindelse til finansielle transaktioner og hold din VPN tilgængelig til andre online aktiviteter.
Beskytt dit daglige privatliv på nettet med SyncVPN, samtidig med at du følger din banks sikkerhedskrav.
Ofte stillede spørgsmål
Hvorfor blokerer min bank min VPN?
Banker kan blokere VPN-forbindelser, fordi de ændrer din synlige IP-adresse, introducerer usædvanlige placeringssignaler eller bruger IP-adresser forbundet med delt VPN-infrastruktur. Disse ændringer kan udløse automatiserede svindelforebyggelsessystemer.
Nogle banker forbyder også eksplicit private VPN-forbindelser.
Kan min bank opdage, at jeg bruger en VPN?
Ja, banker kan nogle gange identificere VPN-forbindelser ved at kontrollere, om en IP-adresse tilhører en kendt VPN-tjeneste, en hostingudbyder eller et proxy-netværk.
Opdagelsen er ikke altid perfekt, og forskellige institutioner bruger forskellige sikkerhedsmetoder.
Er det ulovligt at bruge en VPN til online bankforretning?
Brug af VPN til online bankforretning er ikke automatisk ulovligt. Love varierer dog efter jurisdiktion, og finansielle institutioner kan pålægge kontraktmæssige eller tekniske begrænsninger for VPN-brug.
Undersøg gældende regler og din banks brugsvilkår.
Kan en VPN få min bankkonto til at blive låst?
En VPN-forbindelse kan bidrage til en sikkerhedsadvarsel, krav om yderligere verifikation eller midlertidig adgangsbegrænsning.
Det betyder ikke, at hver VPN-login vil resultere i en kontolåsning.
Hvis din konto er blevet begrænset, skal du kontakte banken gennem dens officielle supportkanaler.
Vil en dedikeret IP forhindre VPN-blokeringer ved bankforretning?
Ikke nødvendigvis.
En dedikeret IP kan give en mere konsekvent adresse, men banker kan stadig identificere og begrænse VPN-infrastruktur.
En dedikeret IP garanterer ikke kompatibilitet med online bankplatforme.
Bør jeg slukke min VPN, når jeg bruger en bankapp?
Følg din banks instruktioner.
Hvis din bank tillader VPN-brug, kan du muligvis beholde den aktiveret. Hvis den kræver en direkte forbindelse, brug da et pålideligt netværk og midlertidigt frakobl VPN eller brug en godkendt ruteopsætning.
Er en gratis VPN sikker til online bankforretning?
En gratis VPN er ikke automatisk usikker, og en betalt VPN er ikke automatisk pålidelig.
Vurder leverandørens omdømme, privatlivspolitik, tekniske sikkerhed og gennemsigtighed, før du installerer den.
Indtast aldrig bankoplysninger direkte i en VPN-app.
Skjuler en VPN mine transaktioner for min bank?
Nej.
Din bank kan stadig knytte kontoaktivitet og transaktioner til din autentificerede identitet.
En VPN kan ændre din synlige IP-adresse og beskytte trafik mellem din enhed og VPN-serveren, men den gør ikke banktransaktioner anonyme for din finansielle institution.
Afsluttende tanker: Privatliv og banksikkerhed bør arbejde sammen
Banker blokerer nogle VPN-forbindelser, fordi deres sikkerhedssystemer er designet til at opdage potentielt mistænkelig aktivitet.
En ukendt IP-adresse, uventet placering eller netværk tilknyttet anonymiseringstjenester kan udløse yderligere verifikation eller midlertidig adgangsbegrænsning.
VPN-brug indikerer dog ikke automatisk svindel, og forskellige banker har forskellige regler.
Den sikreste tilgang er at forstå din banks krav, bruge pålidelige forbindelser og kombinere fornuftige privatlivsværktøjer med stærke kontosikkerhedspraksisser.
En VPN kan være værdifuld for daglig online privatliv, men den bør supplere – ikke erstatte – sikre bankvaner.
Ønsker du mere kontrol over dit online privatliv?
Udforsk SyncVPN og opdag privatlivsfokuserede VPN-muligheder til dine understøttede enheder.