Próbujesz zalogować się do swojego konta bankowego, ale zamiast zobaczyć saldo, pojawia się niespodziewane ostrzeżenie o bezpieczeństwie. Aplikacja bankowa odmawia połączenia, transakcja nie dochodzi do skutku lub proszą Cię o ponowną weryfikację tożsamości.
Problem może leżeć po stronie Twojego VPN-u.
Banki czasami blokują połączenia VPN, ponieważ mogą one powodować, że prawidłowe próby logowania wyglądają podejrzanie dla automatycznych systemów wykrywania oszustw. VPN zmienia Twój widoczny adres IP i może sprawiać, że połączenie wydaje się pochodzić z innego kraju lub współdzielonej sieci.
Ale czy to oznacza, że korzystanie z VPN do bankowości online jest niebezpieczne?
Nie koniecznie.
VPN może zapewnić dodatkową warstwę prywatności sieciowej, podczas gdy bank może ograniczać niektóre połączenia VPN, aby chronić klientów przed oszustwami.
W tym przewodniku wyjaśnimy, dlaczego banki blokują VPN-y, jak rozwiązywać typowe problemy z VPN w bankowości oraz jak chronić swoje dane finansowe bez kompromisów w bezpieczeństwie online.
Dlaczego banki blokują połączenia VPN?
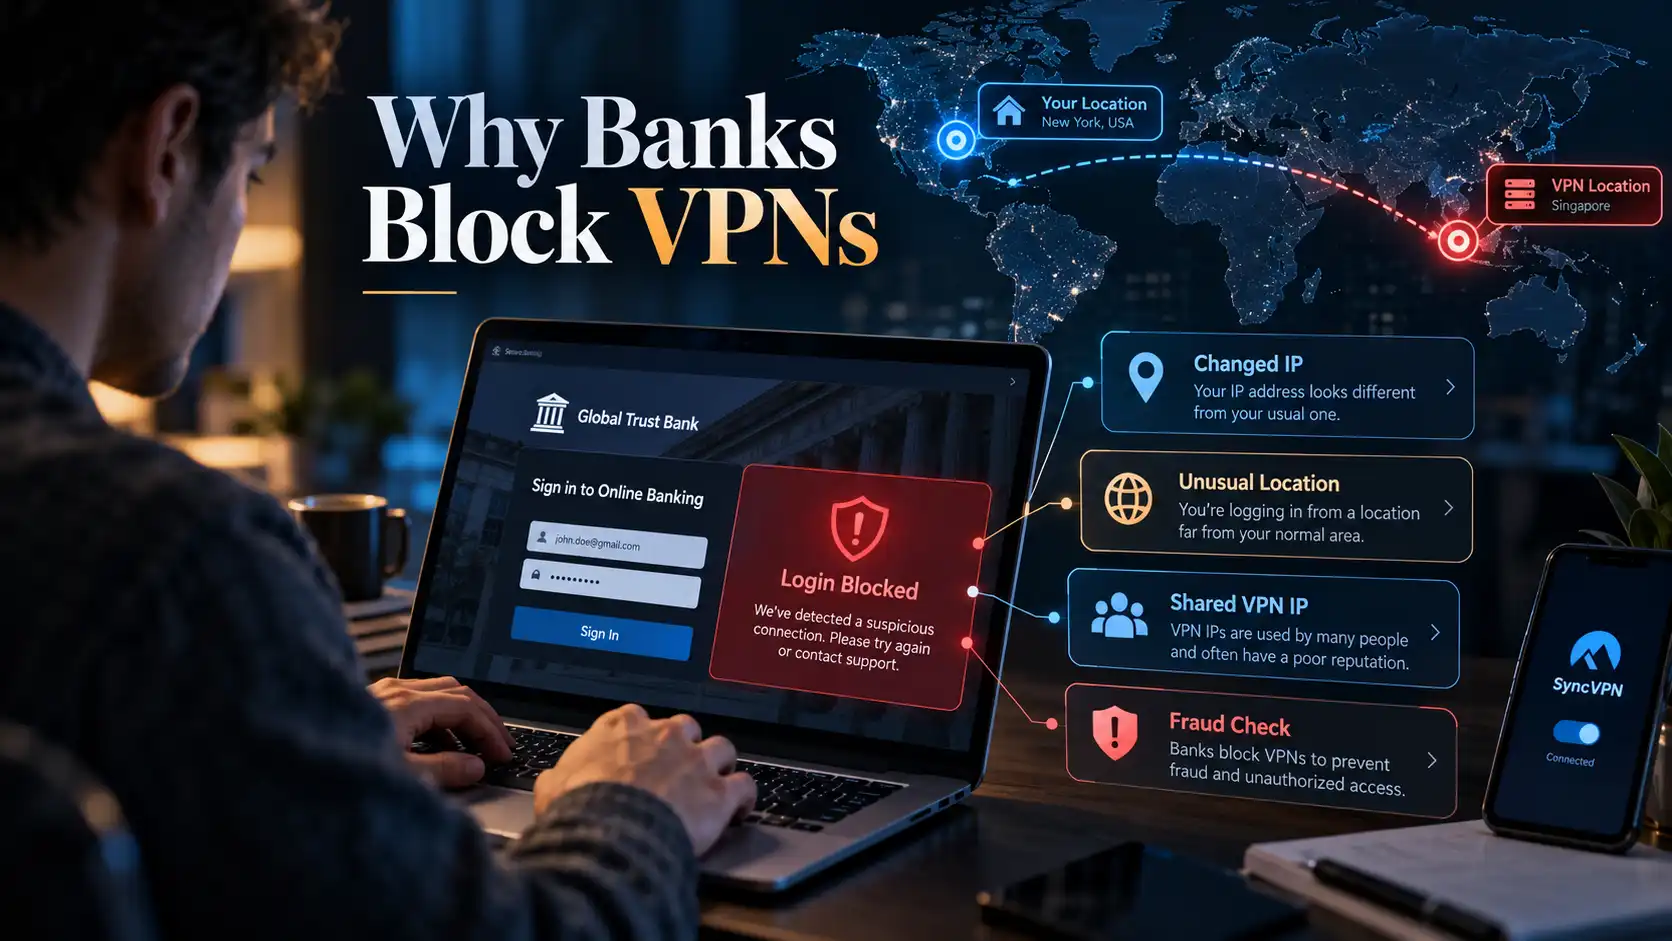
Banki opierają się na wielu sygnałach bezpieczeństwa, aby identyfikować podejrzaną aktywność na kontach. Mogą to być adres IP, przybliżona lokalizacja, informacje o urządzeniu, historia logowań czy wzory transakcji.
Gdy VPN zmienia niektóre z tych sygnałów, system bezpieczeństwa banku może uznać połączenie za nietypowe.
Oto najczęstsze powody.
1. VPN ukrywa Twój prawdziwy adres IP
Każde połączenie internetowe używa publicznego adresu IP, który mogą zobaczyć strony internetowe i usługi online.
Gdy łączysz się przez VPN, ruch jest kierowany przez serwer VPN, a strony zazwyczaj widzą adres IP serwera zamiast Twojego normalnego.
Dla codziennego przeglądania internetu może to zwiększyć prywatność sieciową.
Jednak w bankowości online nieoczekiwany adres IP może wywołać kontrole bezpieczeństwa.
Na przykład, jeśli zwykle korzystasz z banku z Niemiec, a pewnego dnia łączysz się przez serwer VPN w innym kraju i natychmiast dokonujesz przelewu, bank może wykryć tę zmianę i poprosić o dodatkową weryfikację.
To nie oznacza automatycznie, że konto zostało naruszone. Oznacza tylko, że połączenie nie pasuje już do zwyczajowego wzorca logowania.
2. Banki monitorują nietypowe lokalizacje logowań
Zmienność lokalizacji to kolejny powód, dla którego bank może wykryć aktywność VPN.
Wyobraź sobie, że rano logujesz się z Francji, a chwilę później używasz serwera VPN z Singapuru.
Dla automatycznego systemu bezpieczeństwa takie logowania mogą wydawać się niezgodne geograficznie.
Banki mogą interpretować takie wzorce jako potencjalne przejawy nieuprawnionego dostępu.
Jest to szczególnie istotne dla instytucji łączących dane lokalizacyjne z innymi wskaźnikami ryzyka.
Na przykład N26 wyjaśnia, że logowanie z nietypowej lokalizacji lub nowego urządzenia może skutkować dodatkowymi kontrolami bezpieczeństwa.
Ważne: Bank zwykle nie potrafi precyzyjnie określić Twojej lokalizacji fizycznej na podstawie samego adresu IP. Lokalizacje IP są przybliżone, a banki mogą brać pod uwagę dodatkowe informacje przed ograniczeniem dostępu.
3. Współdzielone adresy IP VPN mogą wywołać alerty o oszustwach
Wiele usług VPN korzysta ze wspólnych adresów IP.
Oznacza to, że wielu klientów korzysta z tego samego serwera VPN i są widoczni pod tym samym adresem IP.
Wspólne adresy IP sprzyjają prywatności, bo utrudniają identyfikację pojedynczych użytkowników na podstawie samego IP.
Jednak mogą też powodować problemy w usługach finansowych.
Jeśli dany adres IP był powiązany z podejrzaną aktywnością, bank może traktować przyszłe połączenia z tego adresu ostrożniej.
Nawet prawidłowy klient może wtedy napotkać dodatkową weryfikację lub tymczasowe ograniczenia logowania.
Banki korzystają też z baz reputacji IP i informacji sieciowych, by identyfikować adresy powiązane z dostawcami hostingu, proxy lub infrastrukturą VPN.
To jedna z przyczyn, dla których połączenie działa bez VPN, ale zawodzi po jego włączeniu.
4. Banki muszą przestrzegać wymagań bezpieczeństwa i regulacji
Instytucje finansowe działają zgodnie z rygorystycznymi wymogami bezpieczeństwa i przepisami finansowymi.
W zależności od kraju i instytucji, obowiązki te mogą obejmować weryfikację tożsamości, przeciwdziałanie oszustwom, kontrole AML i ograniczenia transakcji z niektórych jurysdykcji.
Niektóre banki i platformy finansowe mogą ograniczać dostęp z określonych lokalizacji lub sieci anonimizujących.
Przykładem jest Wise, które w sprawie rozpatrzonej przez Financial Ombudsman Service w Wielkiej Brytanii wyjaśniło, że jego systemy bezpieczeństwa mogą ograniczać transakcje, jeśli VPN wskazuje na lokalizacje objęte restrykcjami.
Jednak nie istnieje uniwersalna zasada nakazująca każdemu bankowi blokować VPN-y. Każda instytucja ma własne polityki bezpieczeństwa i mechanizmy techniczne.
5. Niektóre aplikacje bankowe ograniczają połączenia VPN
Nie wszystkie ograniczenia bankowe wynikają z reputacji IP czy kontroli geograficznej.
Niektóre aplikacje finansowe stosują zabezpieczenia urządzenia lub konfiguracje sieciowe, które mogą nie współpracować poprawnie z niektórymi ustawieniami VPN.
To może powodować błędy logowania, problemy z połączeniem lub komunikaty o konieczności wyłączenia VPN.
Na przykład dokumentacja wsparcia ADAC Kreditkarten wskazuje, że ich usługa bankowości online aktualnie odrzuca logowania z prywatnych VPN.
Inne banki stosują inne podejścia.
BoursoBank dopuszcza połączenia VPN, choć niektóre wrażliwe operacje mogą być ograniczone.
Ważne jest, że zgodność VPN zależy od banku i jego zasad bezpieczeństwa.
Czy można używać VPN do bankowości online?
Tak, w wielu przypadkach.
Korzystanie z VPN nie jest automatycznie niezgodne z bankowością online. To, czy działa, zależy od instytucji finansowej, ustawień VPN i lokalizacji, z której uzyskujesz dostęp.
VPN i strona bankowa chronią różne części połączenia.
Funkcja bezpieczeństwa | Co robi |
|---|---|
Szyfrowanie HTTPS | Chroni dane wymieniane między przeglądarką a stroną banku |
Szyfrowanie VPN | Chroni ruch między Twoim urządzeniem a serwerem VPN |
Maskowanie IP | Zastępuje Twój widoczny publiczny adres IP adresem serwera VPN |
Uwierzytelnianie wieloskładnikowe | Dodaje kolejny krok weryfikacji przy dostępie do konta |
Wykrywanie oszustw bankowych | Identyfikuje potencjalnie podejrzaną aktywność na koncie i transakcjach |
Te zabezpieczenia uzupełniają się, ale służą różnym celom.
Na przykład współczesne strony bankowe używają HTTPS do szyfrowania połączenia. VPN nie zastępuje tego szyfrowania ani nie sprawia automatycznie, że strona banku jest bezpieczna, jeśli została naruszona.
VPN dodaje prywatność sieciową, chroniąc ruch między Twoim urządzeniem a serwerem VPN, zwłaszcza w sieciach, którym nie do końca ufasz.
Twój bank nadal może Cię rozpoznać przez uwierzytelnione konto i monitorować Twoje transakcje.
VPN to narzędzie prywatności, a nie gwarancja ochrony przed oszustwami bankowymi.
Co zrobić, jeśli bank blokuje Twój VPN
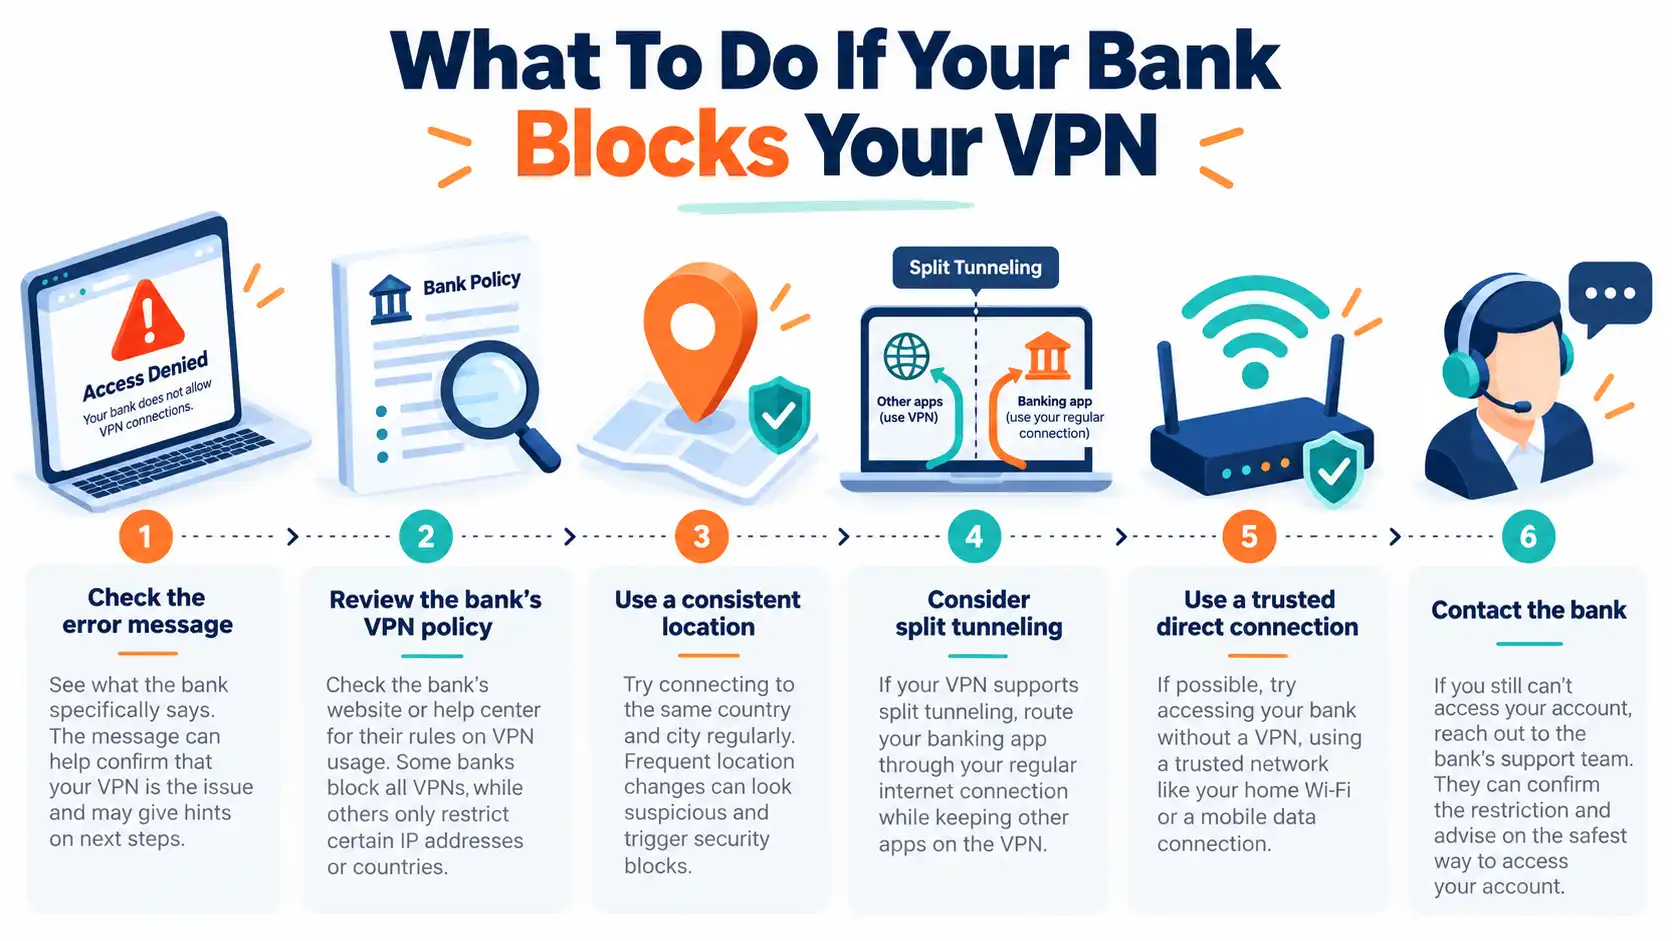
Jeżeli aplikacja bankowa przestaje działać po włączeniu VPN, nie zakładaj od razu, że konto jest zablokowane lub naruszone.
Zacznij od ustalenia, czy problem dotyczy połączenia sieciowego, konfiguracji VPN, czy zasad bezpieczeństwa banku.
Krok 1: Sprawdź komunikat o błędzie
Przeczytaj ostrzeżenie wyświetlane na stronie lub w aplikacji bankowej.
Różne komunikaty mogą oznaczać różne problemy:
Dostęp zabroniony: Twoje połączenie mogło zostać ograniczone przez system bezpieczeństwa.
Wykryto nietypową aktywność: Może być wymagana dodatkowa weryfikacja tożsamości.
Nieudane połączenie: Problem może dotyczyć łączności sieciowej, a nie kontroli oszustw banku.
Wykryto VPN lub proxy: Usługa może wyraźnie ograniczać połączenia VPN.
Jeśli komunikat prosi o weryfikację tożsamości, postępuj zgodnie z instrukcjami w oficjalnej aplikacji lub na stronie banku.
Unikaj wielokrotnego logowania, jeśli bank nałożył ograniczenie bezpieczeństwa na Twoje konto.
Krok 2: Sprawdź politykę banku dotyczącą VPN
Przed zmianą ustawień upewnij się, czy Twój bank dopuszcza dostęp przez VPN.
Poszukaj informacji w oficjalnym Centrum Pomocy lub skontaktuj się z obsługą klienta.
Niektóre instytucje akceptują połączenia VPN, wymagając dodatkowej weryfikacji. Inne blokują określone usługi VPN lub prywatne połączenia VPN całkowicie.
Stosowanie się do polityki banku jest bezpieczniejsze niż ciągłe zmienianie adresów IP w próbach obejścia ograniczeń.
Krok 3: Korzystaj ze spójnej lokalizacji połączenia
Jeśli bank pozwala na używanie VPN, utrzymywanie spójnej lokalizacji może zmniejszyć niespodziewane wyzwania bezpieczeństwa.
Na przykład, jeśli zwykle korzystasz z banku z Niemiec, serwer VPN w Niemczech jest mniej prawdopodobny, aby spowodować nagłą zmianę kraju niż serwer na innym kontynencie.
Jednak wybranie serwera blisko Ciebie nie gwarantuje, że bank zaakceptuje połączenie.
Bank może nadal rozpoznać adres IP jako należący do infrastruktury VPN.
Krok 4: Rozważ split tunneling
Split tunneling to funkcja VPN pozwalająca wybranym aplikacjom lub ruchowi korzystać z normalnego internetu, podczas gdy pozostały ruch kierowany jest przez VPN.
Na przykład:
Twój zwykły ruch przeglądania korzysta z szyfrowanego tunelu VPN.
Aplikacja bankowa łączy się bezpośrednio przez normalne połączenie internetowe.
Może to być przydatne, gdy bank nie akceptuje ruchu VPN, ale chcesz zachować ochronę VPN dla innych aplikacji.
Dostępność tej funkcji zależy od oprogramowania VPN, systemu operacyjnego i konfiguracji.
Pamiętaj, że ruch wykluczony z VPN nie jest chroniony przez tunel VPN. Zabezpieczenia aplikacji bankowej i HTTPS pozostają ważne.
Szczegółowe wyjaśnienie znajdziesz w naszym przewodniku: Co to jest split tunneling VPN?.
Krok 5: Korzystaj z zaufanego połączenia bezpośredniego, gdy jest to wymagane
Jeśli bank wyraźnie wymaga wyłączenia VPN, postępuj zgodnie z instrukcjami.
Gdy to możliwe, przełącz się na zaufaną sieć domową lub połączenie komórkowe swojego operatora przed używaniem wrażliwych usług bankowych.
Jeśli konto pozostaje ograniczone po rozłączeniu VPN, skontaktuj się z bankiem przez oficjalne kanały wsparcia.
Nigdy nie korzystaj z niespodziewanych linków w e-mailach lub SMS-ach twierdzących, że rozwiążą problemy z bezpieczeństwem banku.
Krok 6: Skontaktuj się z bankiem, jeśli problem nadal występuje
Jeśli nadal nie możesz uzyskać dostępu do konta, problem może nie wynikać z VPN.
Inne możliwości to wymogi weryfikacji urządzenia, przestarzała aplikacja bankowa, tymczasowe problemy z usługą lub faktyczne ograniczenie konta z powodów bezpieczeństwa.
Zespół wsparcia banku pomoże ustalić dalsze kroki.
Czy dedykowany adres IP VPN działa lepiej w bankowości?
Dedykowany adres IP przypisany jest wyłącznie do Ciebie, a nie współdzielony z innymi klientami VPN.
Może zapewnić bardziej stały adres publiczny w różnych sesjach.
Dla niektórych usług stały adres IP może zmniejszyć zamieszanie wywołane ciągłą zmianą adresów lub współdzieleniem jednej adresacji przez wielu użytkowników.
Jednak dedykowany IP nie jest uniwersalnym rozwiązaniem dla ograniczeń w bankowości VPN.
Banki mogą nadal rozpoznawać dedykowane adresy IP jako należące do infrastruktury VPN. Mogą też ograniczać połączenia VPN niezależnie od tego, czy adres jest współdzielony, czy dedykowany.
Dedykowany IP także ułatwia powiązanie Twoich sesji VPN przez adres IP, co może ograniczać prywatność.
Funkcja | Współdzielony adres VPN | Dedykowany adres VPN |
|---|---|---|
Adres używany przez | Wielu klientów VPN | Przypisany jednemu klientowi |
Stałość IP | Może się różnić w zależności od serwera lub sesji | Zazwyczaj pozostaje stały |
Poświęcenie prywatności | Większe zacieranie użytkowników dzielących IP | Aktywność może być łatwiejsza do powiązania przez IP |
Reputacja IP | Może być wpływana przez innych użytkowników | Mniejsze ryzyko związane z niepowiązanymi użytkownikami na tym samym IP |
Zgodność z bankiem | Zależy od polityki banku | Także zależy od polityki banku |
Jeśli często korzystasz z usług preferujących stałe adresy IP, warto rozważyć dedykowany IP.
Jednak zawsze potwierdź zgodę banku na dostęp przez VPN przed poleganiem na takim rozwiązaniu.
Czy bankowość online jest bezpieczniejsza z VPN czy bez?
Nie ma jednej odpowiedzi dla każdej sytuacji.
Zaufany VPN może zwiększyć prywatność sieciową, ale bezpieczeństwo konta bankowego zależy od znacznie większej liczby czynników niż sam adres IP.
Bankowość na domowym Wi-Fi
Podczas korzystania z odpowiednio zabezpieczonej sieci domowej połączenie bankowe już jest chronione przez szyfrowanie HTTPS banku.
VPN może dodać kolejną warstwę prywatności, ukrywając ruch przed lokalnymi obserwatorami sieci i zmieniając widoczny publiczny adres IP.
Jednak ta dodatkowa warstwa nie zawsze jest konieczna do bezpiecznej bankowości i może powodować problemy z kompatybilnością z niektórymi instytucjami finansowymi.
Bankowość na publicznym Wi-Fi
Publiczne sieci Wi-Fi na lotniskach, w hotelach i kawiarniach wymagają szczególnej ostrożności.
Współczesne strony HTTPS zwykle szyfrują wrażliwe dane, więc publiczne Wi-Fi nie jest automatycznie niebezpieczne. Jednak niezaufane sieci mogą stwarzać zagrożenia, takie jak złośliwe hotspoty, fałszywe strony logowania lub próby przekierowania na strony oszustów.
VPN pomaga chronić ruch w niezaufanej sieci, ale nie zapobiega wszystkim rodzajom ataków.
Jeśli to możliwe, korzystaj z zaufanego połączenia komórkowego przy wrażliwych transakcjach finansowych.
Więcej dowiesz się z naszego artykułu: Czy publiczne Wi-Fi jest bezpieczne? Jak się chronić.
Bankowość podczas podróży zagranicznych
Podróże mogą powodować zmiany w zwyczajowej aktywności bankowej.
Twój adres IP, sieć urządzenia i lokalizacja mogą różnić się od normalnych wzorców.
Korzystanie z VPN może wprowadzać dodatkowy sygnał lokalizacji, który bank uzna za nietypowy.
Przed podróżą sprawdź, czy Twój bank wspiera dostęp z miejsca docelowego i czy wprowadza ograniczenia dotyczące VPN.
Upewnij się, że metody uwierzytelniania będą dostępne za granicą, szczególnie jeśli bank korzysta z zarejestrowanego numeru telefonu lub oddzielnej aplikacji uwierzytelniającej.
10 kluczowych wskazówek dla bezpiecznej bankowości online
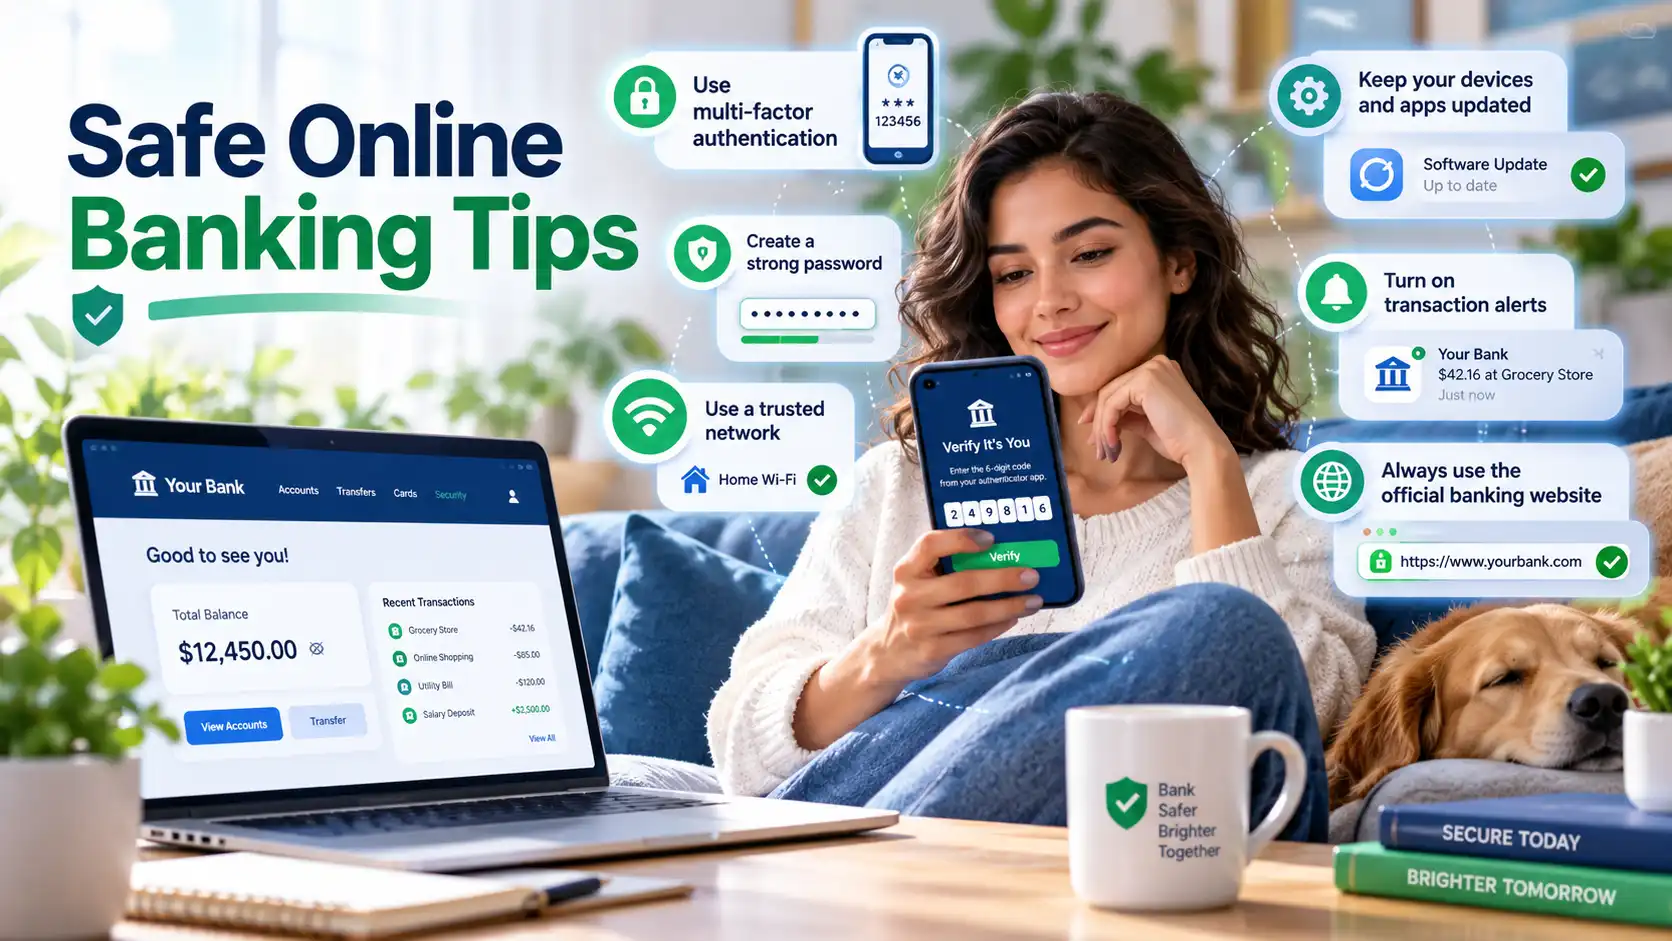
Niezależnie od tego, czy używasz VPN, czy nie, te praktyki pomogą chronić Twoje konto finansowe.
1. Korzystaj z oficjalnej aplikacji lub strony banku
Pobieraj aplikacje bankowe ze zweryfikowanych sklepów z aplikacjami lub oficjalnej strony banku.
Unikaj wpisywania danych finansowych na podejrzanych linkach.
2. Włącz uwierzytelnianie wieloskładnikowe
Gdy jest dostępne, korzystaj z dodatkowej weryfikacji, takiej jak aplikacja uwierzytelniająca, klucz bezpieczeństwa lub metoda zatwierdzona przez bank.
Utrudnia to nieautoryzowany dostęp nawet w przypadku ujawnienia hasła.
3. Twórz unikalne hasło bankowe
Nie używaj tego samego hasła do bankowości i innych serwisów.
Dobry menedżer haseł pomoże wygenerować i bezpiecznie przechować unikalne hasła.
4. Aktualizuj swoje urządzenia
Instaluj aktualizacje zabezpieczeń systemu operacyjnego, przeglądarki i aplikacji bankowych.
Aktualizacje naprawiają luki, które mogą wykorzystać atakujący.
5. Unikaj niezaufanych aplikacji VPN
Nie wszystkie usługi VPN są równie prywatne i bezpieczne.
Bądź ostrożny wobec nieznanych dostawców, zwłaszcza takich, które wymagają nadmiernych uprawnień lub składają nierealistyczne obietnice bezpieczeństwa.
6. Weryfikuj stronę banku
Upewnij się, że odwiedzasz właściwą domenę banku.
HTTPS chroni połączenie, ale strony phishingowe mogą także używać HTTPS. Kłódka czy szyfrowane połączenie nie są jednoznacznym dowodem legalności strony.
7. Monitoruj aktywność konta
Włącz powiadomienia o transakcjach, jeśli są dostępne, i regularnie sprawdzaj konto.
Zgłaszaj nieautoryzowane transakcje lub podejrzaną aktywność od razu.
8. Ostrożnie korzystaj z publicznych sieci
Unikaj wrażliwych transakcji w niezaufanych sieciach, jeśli dostępna jest bezpieczniejsza opcja.
Bezpieczne połączenie komórkowe jest często wygodniejsze podczas podróży.
9. Nigdy nie udostępniaj kodów weryfikacyjnych
Banki używają jednorazowych kodów lub powiadomień do potwierdzania działań.
Nigdy nie podawaj tych kodów osobom, które kontaktują się z Tobą niespodziewanie, nawet jeśli twierdzą, że reprezentują bank.
10. Przestrzegaj polityki bezpieczeństwa banku
Polityka bezpieczeństwa Twojego banku ma pierwszeństwo przed ogólnymi poradami dotyczącymi VPN.
Jeśli instytucja wymaga dodatkowej weryfikacji lub zakazuje połączeń VPN, stosuj się do oficjalnych procedur.
Jak SyncVPN pomaga chronić Twoją codzienną prywatność w internecie
Bankowość online to tylko część Twojego życia cyfrowego.
Korzystasz też z urządzeń do przeglądania, zakupów, komunikacji, pracy zdalnej i łączenia się z sieciami publicznymi.
VPN może poprawić prywatność w wielu codziennych zastosowaniach.
SyncVPN oferuje szyfrowane połączenie VPN i obsługuje popularne protokoły VPN, takie jak WireGuard i OpenVPN.
Korzystając z SyncVPN, możesz zyskać:
Szyfrowany ruch VPN: Dodatkowa warstwa ochrony między Twoim urządzeniem a serwerem VPN.
Maskowanie adresu IP: Strony widzą adres serwera VPN, a nie Twój normalny publiczny IP.
Wsparcie dla wielu urządzeń: Ochrona prywatności na różnych kompatybilnych urządzeniach.
Elastyczne konfiguracje VPN: Opcje zarządzania połączeniami i protokołami VPN.
Opcje dedykowanego IP: Dla użytkowników preferujących stały publiczny adres IP.
Jeżeli Twoja instytucja bankowa nie dopuszcza połączeń VPN, nie zakładaj, że zmiana usługi VPN rozwiąże problem.
Zamiast tego korzystaj z połączenia zatwierdzonego przez bank do transakcji finansowych i pozostaw VPN do innych aktywności online.
Chroń swoją codzienną prywatność podczas przeglądania z SyncVPN, przestrzegając jednocześnie wymagań bezpieczeństwa banku.
Najczęściej zadawane pytania
Dlaczego mój bank blokuje mój VPN?
Banki mogą blokować połączenia VPN, ponieważ zmieniają one widoczny adres IP, wprowadzają nietypowe sygnały lokalizacji lub używają adresów IP powiązanych ze współdzieloną infrastrukturą VPN. Takie zmiany mogą wywołać automatyczne systemy zapobiegające oszustwom.
Niektóre banki również wyraźnie zakazują korzystania z prywatnych VPN.
Czy mój bank może wykryć, że korzystam z VPN?
Tak, banki czasami identyfikują połączenia VPN, sprawdzając, czy dany adres IP należy do znanego serwisu VPN, dostawcy hostingu lub sieci proxy.
Wykrywanie nie jest zawsze doskonałe, a różne instytucje stosują różne metody bezpieczeństwa.
Czy używanie VPN do bankowości jest nielegalne?
Korzystanie z VPN do bankowości online nie jest automatycznie nielegalne. Jednak prawo różni się w zależności od jurysdykcji, a instytucje finansowe mogą nakładać umowne lub techniczne ograniczenia dotyczące użycia VPN.
Sprawdź obowiązujące przepisy i warunki umowy banku.
Czy VPN może spowodować zablokowanie mojego konta bankowego?
Połączenie VPN może przyczynić się do wywołania alertu bezpieczeństwa, wymogu dodatkowej weryfikacji lub tymczasowego ograniczenia dostępu.
Nie oznacza to, że każde logowanie przez VPN skutkuje zablokowaniem konta.
Jeśli konto zostało ograniczone, skontaktuj się z bankiem przez oficjalne kanały wsparcia.
Czy dedykowany IP zapobiegnie blokadom VPN w bankowości?
Nie musi.
Dedykowany IP może zapewnić bardziej stały adres, ale banki nadal mogą rozpoznawać i ograniczać infrastrukturę VPN.
Dedykowany IP nie gwarantuje zgodności z platformami bankowości online.
Czy powinienem wyłączyć VPN podczas korzystania z aplikacji bankowej?
Postępuj zgodnie z instrukcjami banku.
Jeśli bank zezwala na VPN, być może możesz go pozostawić włączonego. Jeśli wymaga bezpośredniego połączenia, korzystaj z zaufanej sieci i tymczasowo rozłącz VPN lub użyj zatwierdzonej konfiguracji trasowania.
Czy darmowy VPN jest bezpieczny do bankowości online?
Darmowy VPN nie jest automatycznie niebezpieczny, a płatny VPN nie gwarantuje zaufania.
Dokładnie oceń reputację dostawcy, politykę prywatności, zabezpieczenia techniczne i przejrzystość przed jego instalacją.
Nigdy nie wpisuj danych bankowych bezpośrednio w aplikacji VPN.
Czy VPN ukryje moje transakcje przed bankiem?
Nie.
Bank nadal może powiązać aktywność na koncie i transakcje z Twoją uwierzytelnioną tożsamością.
VPN zmienia widoczny adres IP i chroni ruch między Twoim urządzeniem a serwerem VPN, ale nie czyni transakcji bankowych anonimowymi wobec instytucji finansowej.
Podsumowanie: Prywatność i bezpieczeństwo bankowości powinny działać razem
Banki blokują niektóre połączenia VPN, ponieważ ich systemy bezpieczeństwa mają wykrywać potencjalnie podejrzaną aktywność.
Niezwykły adres IP, nieoczekiwana lokalizacja lub sieć związana z usługami anonimizującymi mogą wywołać dodatkową weryfikację lub tymczasowe ograniczenia.
Jednak użycie VPN nie oznacza automatycznie oszustwa, a banki mają różne zasady.
Najbezpieczniejszym podejściem jest zrozumienie wymagań banku, korzystanie z zaufanych połączeń oraz łączenie narzędzi prywatności z silnymi praktykami zabezpieczania konta.
VPN może być cenny dla codziennej prywatności online, ale powinien uzupełniać — a nie zastępować — bezpieczne nawyki bankowe.
Chcesz mieć większą kontrolę nad swoją prywatnością online?
Odkryj SyncVPN i poznaj VPN skoncentrowany na prywatności dla swoich obsługiwanych urządzeń.