Vous essayez de vous connecter à votre compte bancaire, mais au lieu de voir votre solde, vous recevez un avertissement de sécurité inattendu. Votre application bancaire refuse de se connecter, votre transaction échoue ou on vous demande de vérifier à nouveau votre identité.
Le problème peut venir de votre VPN.
Les banques bloquent parfois les connexions VPN car elles peuvent faire paraître les tentatives de connexion légitimes comme suspectes aux systèmes automatisés de détection de fraude. Un VPN modifie votre adresse IP visible et peut faire apparaître votre connexion comme provenant d’un autre pays ou d’un réseau partagé.
Mais cela signifie-t-il que l’utilisation d’un VPN pour la banque en ligne est dangereuse ?
Pas nécessairement.
Un VPN peut fournir une couche supplémentaire de confidentialité réseau, tandis qu’une banque peut restreindre certaines connexions VPN pour protéger ses clients contre la fraude.
Dans ce guide, nous expliquerons pourquoi les banques bloquent les VPN, comment résoudre les problèmes courants liés au VPN en banque, et comment protéger vos informations financières sans compromettre votre sécurité en ligne.
Pourquoi les banques bloquent-elles les connexions VPN ?
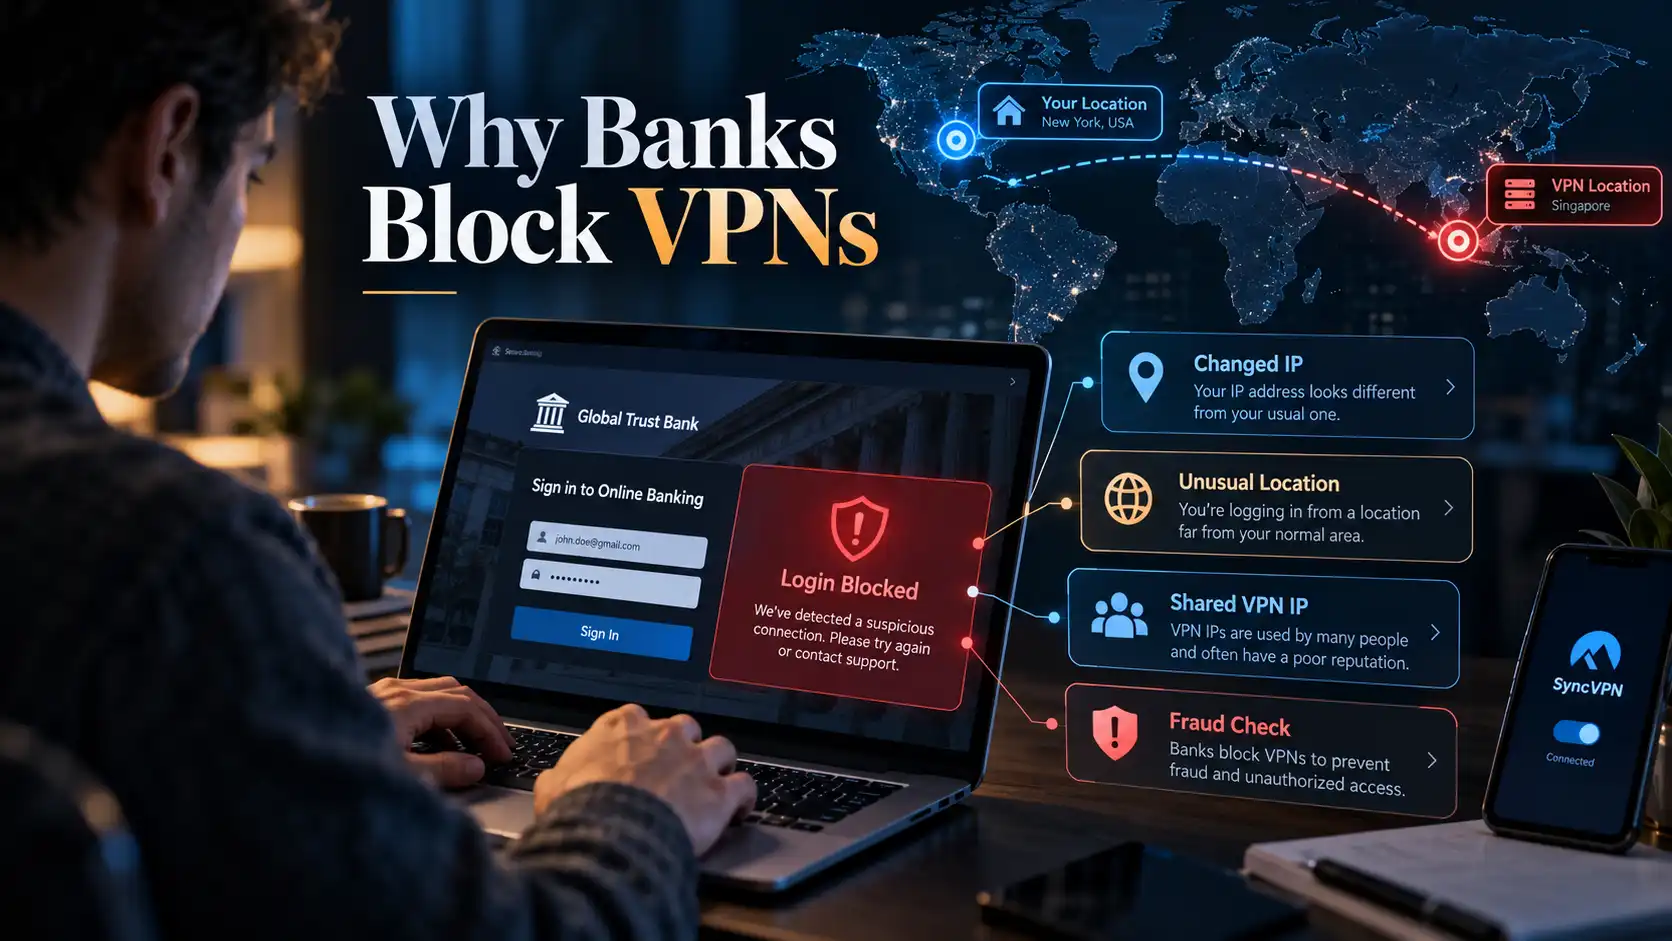
Les banques s’appuient sur de multiples signaux de sécurité pour identifier une activité suspecte sur un compte. Ceux-ci peuvent inclure votre adresse IP, votre localisation approximative, les informations sur votre appareil, votre historique de connexion, et vos habitudes de transactions.
Quand un VPN modifie certains de ces signaux, le système de sécurité de la banque peut considérer la connexion comme inhabituelle.
Voici les raisons les plus courantes.
1. Les VPN cachent votre véritable adresse IP
Toute connexion internet utilise une adresse IP publique que les sites web et services en ligne peuvent voir.
Lorsque vous vous connectez via un VPN, votre trafic est acheminé via un serveur VPN, et les sites voient généralement l’adresse IP publique de ce serveur au lieu de la vôtre.
Pour la navigation courante, cela peut améliorer votre confidentialité réseau.
Pour la banque en ligne, cependant, une adresse IP inattendue peut déclencher des contrôles de sécurité.
Par exemple, imaginez que vous accédez normalement à votre compte bancaire depuis l’Allemagne. Un jour, vous vous connectez via un serveur VPN dans un autre pays et tentez immédiatement un virement.
La banque peut détecter ce changement et demander une vérification supplémentaire.
Cela ne signifie pas automatiquement que votre compte a été compromis. Cela signifie simplement que votre connexion ne correspond plus à votre modèle habituel de connexion.
2. Les banques surveillent les lieux inhabituels de connexion
Les changements de localisation sont une autre raison pour qu’une banque signale une activité VPN.
Supposons que vous vous connectiez depuis la France le matin, puis via un serveur VPN à Singapour quelques minutes plus tard.
Pour un système de sécurité automatisé, ces connexions peuvent sembler géographiquement incohérentes.
Les banques peuvent interpréter ces patterns comme des indicateurs potentiels d’accès non autorisé.
Ceci est particulièrement important pour les institutions qui combinent l'information de localisation avec d’autres indicateurs de risque.
Par exemple, N26 explique que se connecter depuis un lieu inhabituel ou un nouvel appareil peut entraîner des vérifications de sécurité supplémentaires.
Important : Une banque ne peut généralement pas déterminer précisément votre localisation physique uniquement à partir de votre adresse IP. Les localisations basées sur l’IP sont approximatives, et les banques peuvent considérer d’autres informations avant de restreindre l’accès.
3. Les adresses IP VPN partagées peuvent déclencher des alertes de fraude
De nombreux services VPN utilisent des adresses IP partagées.
Cela signifie que plusieurs clients utilisent le même serveur VPN et apparaissent aux sites web avec la même adresse IP publique.
Les adresses IP partagées sont utiles pour la confidentialité car elles rendent plus difficile la distinction des utilisateurs individuels uniquement par leur adresse IP.
Cependant, elles peuvent aussi poser des problèmes avec les services financiers.
Si une adresse IP a été associée à une activité suspecte, une banque peut traiter les futures connexions provenant de cette adresse avec plus de prudence.
Même un client légitime peut rencontrer des vérifications supplémentaires ou des restrictions temporaires d’accès.
Les banques peuvent aussi utiliser des bases de données de réputation IP et des informations réseau pour identifier les adresses associées à des fournisseurs d’hébergement, des proxies, ou des infrastructures VPN.
C’est une des raisons pour lesquelles une connexion peut fonctionner normalement sans VPN mais échouer avec le VPN activé.
4. Les banques doivent respecter des exigences de sécurité et réglementaires
Les institutions financières fonctionnent sous des exigences strictes de sécurité et des régulations financières.
Selon le pays et l’institution, ces obligations peuvent inclure la vérification d’identité, la prévention de la fraude, le contrôle anti-blanchiment d’argent, et des restrictions sur les transactions depuis certaines juridictions.
Certaines banques ou plateformes financières peuvent restreindre l’accès depuis certains lieux ou réseaux anonymisants.
Un exemple documenté concerne Wise. Dans un cas examiné par le Financial Ombudsman Service du Royaume-Uni, Wise a expliqué que ses systèmes de sécurité pouvaient limiter les transactions quand les connexions VPN semblaient provenir de zones où ses services étaient restreints.
Cependant, il n’existe pas de règle universelle imposant à chaque banque de bloquer les VPN. Chaque institution dispose de ses propres politiques de sécurité et contrôles techniques.
5. Certaines applications bancaires restreignent les connexions VPN
Toutes les restrictions bancaires ne proviennent pas de la réputation des IP ou de vérifications géographiques.
Certaines applications financières utilisent des contrôles de sécurité sur l’appareil ou des configurations réseau qui peuvent ne pas fonctionner correctement avec certaines configurations VPN.
Cela peut entraîner des échecs de connexion, des erreurs, ou des messages demandant aux utilisateurs de désactiver leur VPN.
Par exemple, la documentation d’assistance officielle d’ADAC Kreditkarten indique que son service de banque en ligne rejette actuellement les connexions via des VPN privés.
D’autres banques ont des politiques différentes.
Par exemple, BoursoBank indique que les clients peuvent se connecter via un VPN, bien que certaines opérations sensibles puissent être restreintes.
L’essentiel est que la compatibilité avec un VPN dépend de votre banque et de ses règles de sécurité.
Pouvez-vous utiliser un VPN pour la banque en ligne ?
Oui, dans de nombreux cas.
Utiliser un VPN n’est pas automatiquement incompatible avec la banque en ligne. Cela dépend de l’institution financière, de la configuration de votre VPN, et du lieu depuis lequel vous accédez au service.
Un VPN et un site bancaire protègent différentes parties de votre connexion.
Fonction de sécurité | Ce qu’elle fait |
|---|---|
Chiffrement HTTPS | Protège les données échangées entre votre navigateur et le site bancaire |
Chiffrement VPN | Protège le trafic entre votre appareil et le serveur VPN |
Masque IP | Remplace votre adresse IP publique visible par celle du serveur VPN |
Authentification multi-facteurs | Ajoute une étape de vérification supplémentaire pour accéder au compte |
Détection de fraude bancaire | Identifie les activités potentiellement suspectes sur le compte ou dans les transactions |
Ces protections peuvent se compléter, mais elles ont des buts différents.
Par exemple, les sites bancaires modernes utilisent HTTPS pour chiffrer votre connexion. Un VPN ne remplace pas ce chiffrement, ni ne rend automatiquement un site bancaire compromis digne de confiance.
Un VPN peut ajouter de la confidentialité réseau en protégeant le trafic entre votre appareil et son serveur, notamment sur les réseaux non entièrement fiables.
Cependant, votre banque peut toujours vous identifier via votre compte authentifié et surveiller vos transactions.
Un VPN est un outil de confidentialité, pas une garantie contre la fraude bancaire.
Que faire si votre banque bloque votre VPN
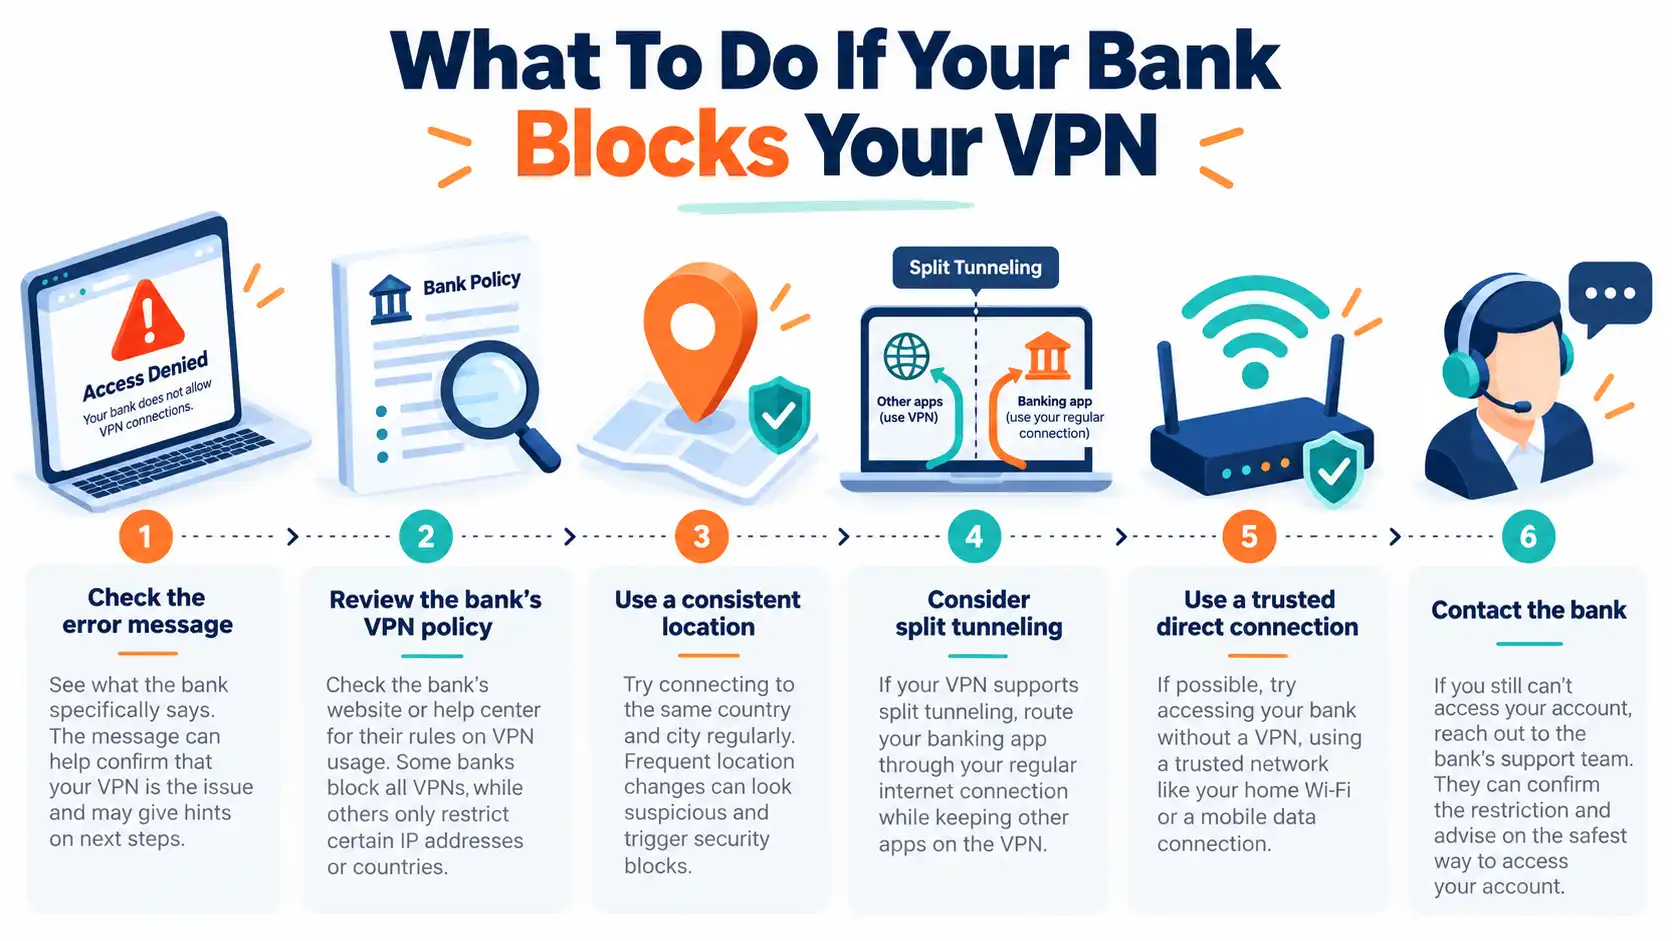
Si votre application bancaire cesse de fonctionner alors que votre VPN est activé, ne supposez pas immédiatement que votre compte est bloqué ou compromis.
Commencez par déterminer si le problème est lié à votre connexion réseau, à la configuration VPN ou aux politiques de sécurité de la banque.
Étape 1 : Vérifiez le message d’erreur
Lisez l’avertissement affiché par votre site ou application bancaire.
Différents messages peuvent indiquer différents problèmes :
Accès refusé : Votre connexion peut avoir été restreinte par un système de sécurité.
Activité inhabituelle détectée : Une vérification d’identité supplémentaire peut être nécessaire.
Connexion échouée : Le problème peut concerner la connectivité réseau plutôt que les contrôles antifraude de la banque.
VPN ou proxy détecté : Le service peut restreindre explicitement les connexions VPN.
Si le message vous demande de vérifier votre identité, suivez les instructions de l’application ou du site officiel de votre banque.
Évitez de tenter plusieurs fois de vous connecter si la banque a placé une restriction de sécurité sur votre compte.
Étape 2 : Vérifiez la politique VPN de votre banque
Avant de modifier des paramètres, vérifiez si votre banque autorise l’utilisation d’un VPN.
Cherchez l’information dans son centre d’aide officiel ou contactez le support client.
Certaines institutions acceptent les connexions VPN mais exigent une vérification supplémentaire. D’autres bloquent totalement certains services VPN ou VPN privés.
Suivre la politique de la banque est plus sûr que de changer fréquemment d’adresse IP pour contourner une restriction.
Étape 3 : Utilisez une localisation cohérente
Si votre banque autorise les VPN, garder une localisation apparente cohérente peut réduire les problèmes de sécurité inattendus.
Par exemple, si vous vous connectez habituellement depuis l’Allemagne, un serveur VPN situé en Allemagne aura moins de chances de provoquer un changement soudain de pays qu’un serveur sur un autre continent.
Cependant, choisir un serveur proche ne garantit pas que la banque acceptera votre connexion.
Une banque peut toujours reconnaître qu’une IP appartient à une infrastructure VPN.
Étape 4 : Envisagez le tunnel fractionné (split tunneling)
Le tunnel fractionné est une fonction VPN qui permet à certaines applications ou certains trafics d’utiliser votre connexion internet normale, tandis que d’autres trafics continuent de passer par le VPN.
Par exemple :
Votre navigation régulière utilise le tunnel VPN chiffré.
Votre application bancaire se connecte directement via votre connexion internet normale.
Cela peut être utile lorsque la banque n’accepte pas le trafic VPN, mais que vous souhaitez conserver la protection VPN pour d’autres applications compatibles.
La disponibilité de cette fonction dépend de votre logiciel VPN, de votre système d’exploitation, et de la configuration.
En utilisant le tunnel fractionné, rappelez-vous que le trafic bancaire exclu ne bénéficie plus de la protection du tunnel VPN. La sécurité propre à votre application bancaire et le HTTPS restent essentiels.
Pour une explication plus détaillée, consultez notre guide : Qu’est-ce que le tunnel fractionné VPN ?.
Étape 5 : Utilisez une connexion directe de confiance quand c’est nécessaire
Si votre banque vous demande explicitement de désactiver votre VPN, suivez ses instructions.
Dans la mesure du possible, connectez-vous depuis un réseau domestique de confiance ou la connexion cellulaire de votre opérateur mobile avant d’accéder aux services bancaires sensibles.
Si votre compte reste restreint après avoir coupé le VPN, contactez la banque via ses canaux officiels d’assistance.
Ne cliquez jamais sur des liens inattendus reçus par email ou SMS prétendant résoudre des problèmes de sécurité bancaire.
Étape 6 : Contactez votre banque si le problème persiste
Si vous ne pouvez toujours pas accéder à votre compte, la cause peut ne pas venir du VPN.
D’autres possibilités incluent des exigences de vérification de l’appareil, une application bancaire obsolète, des problèmes de service temporaires ou une réelle restriction de sécurité sur votre compte.
Le service client de votre banque peut vous aider à déterminer la meilleure marche à suivre.
Un VPN avec adresse IP dédiée fonctionne-t-il mieux pour la banque ?
Une adresse IP dédiée vous est assignée spécifiquement, et n’est pas partagée avec plusieurs clients VPN différents.
Cela peut offrir une adresse IP publique plus stable entre vos sessions.
Pour certains services, une IP stable peut réduire les confusions causées par des changements d’adresse fréquents ou par le partage d’une adresse avec de nombreux utilisateurs.
Cependant, une IP dédiée n’est pas une solution universelle aux restrictions VPN bancaires.
Les banques peuvent toujours reconnaître qu’une IP dédiée fait partie d’une infrastructure VPN. Elles peuvent aussi bloquer les connexions VPN qu’elles soient associées à une adresse partagée ou dédiée.
Une IP dédiée rend aussi vos sessions VPN plus facilement associables par adresse IP, ce qui peut constituer un compromis de confidentialité.
Caractéristique | IP VPN partagée | IP VPN dédiée |
|---|---|---|
Utilisée par | Plusieurs clients VPN | Attribuée à un client |
Consistance de l’IP | Peut varier selon le serveur ou la session | Reste généralement constante |
Renoncement à la confidentialité | Meilleur mélange entre les utilisateurs partageant une IP | L’activité peut être plus facile à relier par IP |
Réputation IP | Peut être affectée par d’autres utilisateurs | Moins d’exposition aux utilisateurs non liés sur la même IP |
Compatibilité bancaire | Dépend des politiques bancaires | Dépend aussi des politiques bancaires |
Si vous accédez fréquemment à des services qui préfèrent des adresses IP constantes, une IP dédiée peut valoir la peine d’être considérée.
Mais confirmez toujours que votre banque autorise les connexions VPN avant de vous appuyer sur ce type d’adresse.
La banque en ligne est-elle plus sûre avec ou sans VPN ?
Il n’y a pas de réponse unique pour toutes les situations.
Un VPN fiable peut améliorer la confidentialité réseau, mais la sécurité de votre compte bancaire dépend de bien plus que votre adresse IP.
Banque sur Wi-Fi domestique
Lorsque vous utilisez un réseau domestique correctement sécurisé, votre connexion bancaire est déjà protégée par le chiffrement HTTPS de la banque.
Un VPN peut ajouter une couche supplémentaire de confidentialité réseau en cachant votre trafic aux observateurs du réseau local et en modifiant l’adresse IP publique vue par les sites.
Cependant, cette couche supplémentaire n’est pas toujours nécessaire pour une banque sécurisée et peut causer des problèmes de compatibilité avec certaines institutions financières.
Banque sur Wi-Fi public
Les réseaux Wi-Fi publics dans les aéroports, hôtels et cafés demandent une attention accrue.
Les sites HTTPS modernes chiffrent généralement les informations sensibles, donc un Wi-Fi public n’est pas automatiquement dangereux. Pourtant, les réseaux non fiables peuvent présenter des risques comme des hotspots malveillants, des pages de connexion trompeuses, ou des tentatives de redirections vers des sites frauduleux.
Un VPN peut aider à protéger le trafic sur un réseau non fiable, mais il ne peut pas prévenir tous les types d’attaques.
Si possible, utilisez une connexion cellulaire de confiance pour les transactions financières sensibles.
En savoir plus dans notre article détaillé : Le Wi-Fi public est-il sûr ? Comment se protéger.
Banque en voyage à l’étranger
Les déplacements peuvent entraîner des changements légitimes dans votre activité bancaire habituelle.
Votre adresse IP, le réseau de votre appareil, et votre localisation peuvent différer de vos habitudes normales.
Utiliser un VPN peut introduire un autre signal de localisation que la banque pourrait considérer comme inhabituel.
Avant de voyager, vérifiez si votre banque prend en charge l’accès depuis votre destination et si elle impose des restrictions sur l’utilisation des VPN.
Assurez-vous que vos méthodes d’authentification resteront disponibles à l’étranger, surtout si votre banque s’appuie sur un numéro de téléphone enregistré ou une application d’authentification distincte.
10 conseils essentiels pour une banque en ligne plus sûre
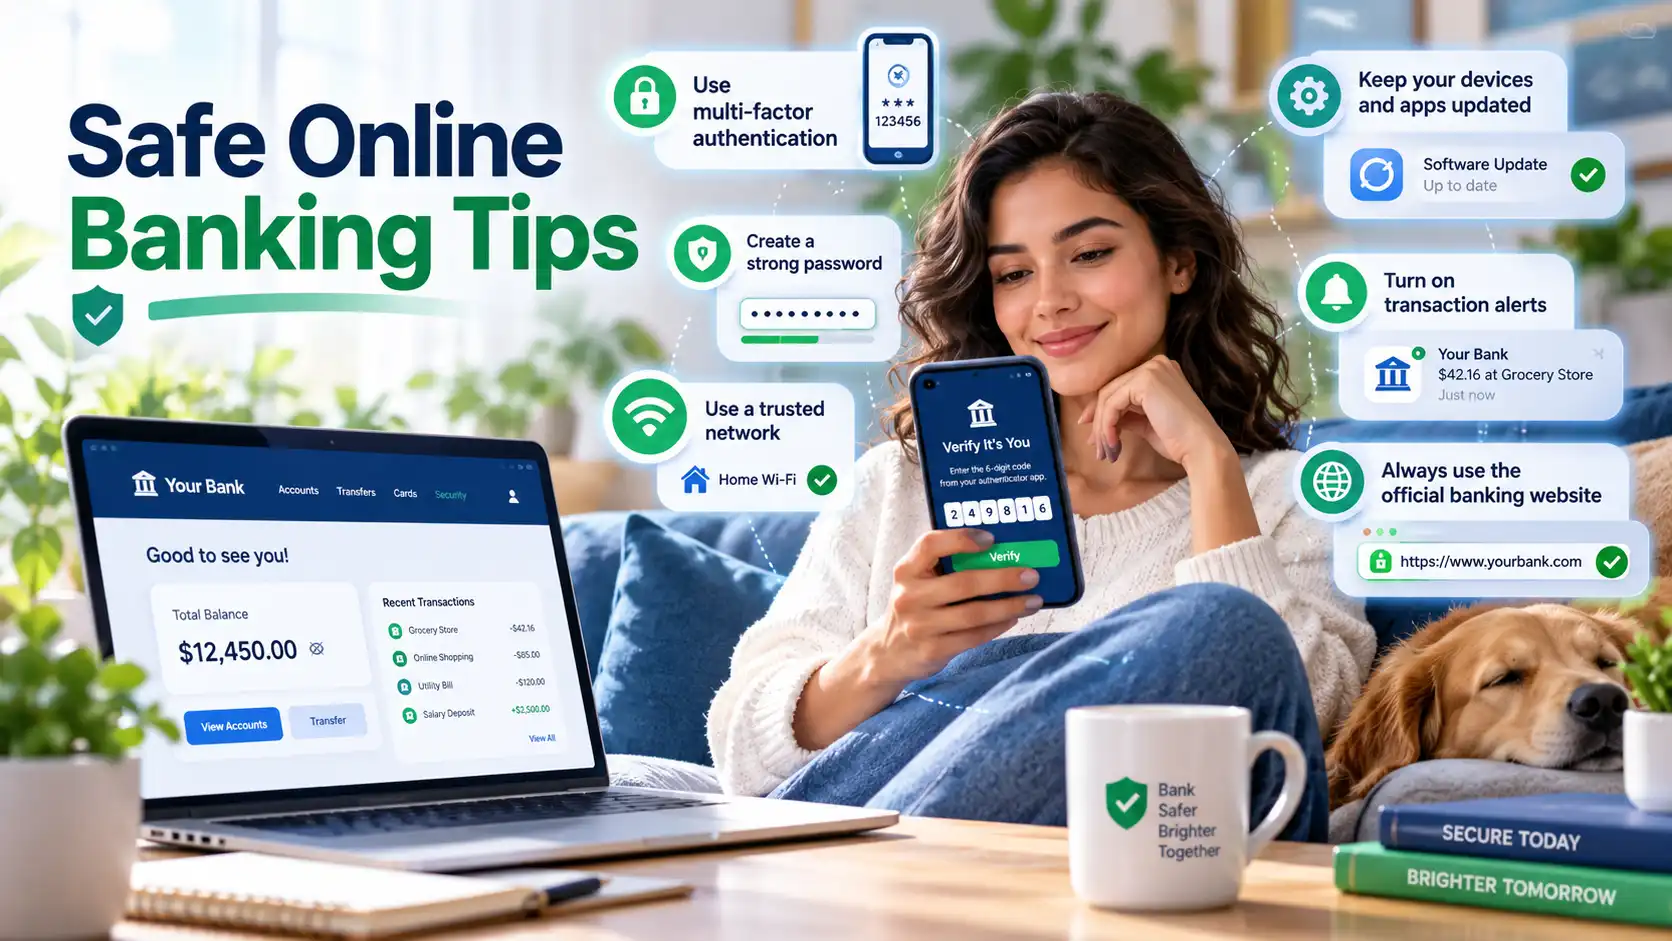
Que vous utilisiez un VPN ou non, ces bonnes pratiques peuvent vous aider à protéger vos comptes financiers.
1. Utilisez l’application ou le site officiel de votre banque
Téléchargez les applications bancaires à partir de magasins d’applications vérifiés ou du site officiel de votre banque.
Évitez de saisir des informations financières via des liens non familiers.
2. Activez l’authentification multi-facteurs
Là où c’est possible, utilisez une vérification supplémentaire comme un authentificateur, une clé de sécurité, une clé d’accès, ou une application d’authentification approuvée par la banque.
Cela rend plus difficile l’accès non autorisé même si un mot de passe est compromis.
3. Créez un mot de passe unique pour la banque
Ne réutilisez jamais votre mot de passe bancaire en ligne sur d’autres sites web.
Un gestionnaire de mots de passe réputé peut vous aider à générer et stocker des mots de passe uniques en toute sécurité.
4. Gardez vos appareils à jour
Installez les mises à jour de sécurité pour votre système d’exploitation, navigateur, et applications bancaires.
Les mises à jour corrigent des vulnérabilités qui pourraient autrement être exploitées.
5. Évitez les applications VPN non fiables
Tous les services VPN n’ont pas les mêmes pratiques de confidentialité ni les mêmes protections de sécurité.
Soyez prudent avec les services inconnus, particulièrement ceux demandant des permissions inutiles ou promettant une sécurité irréaliste.
6. Vérifiez le site bancaire
Assurez-vous que vous visitez le bon domaine bancaire.
Le HTTPS protège la connexion, mais les sites d’hameçonnage peuvent aussi utiliser HTTPS. Un cadenas ou une connexion chiffrée ne garantit pas qu’un site est légitime.
7. Surveillez l’activité de votre compte
Activez les alertes de transaction quand cela est possible et vérifiez régulièrement votre compte.
Signalez immédiatement toute transaction non autorisée ou activité inconnue.
8. Faites attention aux réseaux publics
Évitez d’effectuer des transactions sensibles sur des réseaux que vous ne faites pas confiance lorsqu’une option plus sûre est disponible.
Une connexion mobile sécurisée est souvent plus pratique pour la banque en déplacement.
9. Ne partagez jamais vos codes de vérification
Les banques utilisent des codes à usage unique ou des notifications d’approbation pour vérifier les actions sensibles.
Ne communiquez jamais ces codes à quelqu’un qui vous contacte de manière inattendue, même s’il prétend représenter votre banque.
10. Respectez les exigences de sécurité de votre banque
Les politiques de sécurité de votre banque priment sur les conseils généraux de dépannage VPN.
Si une institution exige une vérification supplémentaire ou interdit les connexions VPN, suivez ses procédures officielles.
Comment SyncVPN peut aider à protéger votre vie privée sur Internet au quotidien
La banque en ligne n’est qu’une partie de votre vie numérique.
Vous utilisez aussi vos appareils pour naviguer, faire des achats, envoyer des messages, télétravailler, et vous connecter à des réseaux publics.
Un VPN peut contribuer à améliorer la confidentialité sur beaucoup de ces activités quotidiennes.
SyncVPN propose une connexion VPN chiffrée et prend en charge les protocoles VPN établis, comme WireGuard et OpenVPN.
Avec SyncVPN, les utilisateurs bénéficient de :
Trafic VPN chiffré : Une couche supplémentaire de protection entre votre appareil et le serveur VPN.
Masquage d’adresse IP : Les sites voient généralement l’adresse IP du serveur VPN plutôt que votre IP publique normale.
Support multi-appareils : Protection de la vie privée sur plusieurs appareils compatibles.
Configurations VPN flexibles : Options pour gérer les connexions et protocoles VPN.
Options d’IP dédiée : Pour les utilisateurs préférant une IP publique attribuée de façon constante.
Si votre banque n’autorise pas les connexions VPN, ne supposez pas que changer de service VPN résoudra le problème.
Utilisez plutôt une connexion approuvée par la banque pour les transactions financières et gardez votre VPN disponible pour les autres activités en ligne.
Protégez votre vie privée lors de la navigation quotidienne avec SyncVPN, tout en respectant les exigences de sécurité de votre banque.
Foire aux questions
Pourquoi ma banque bloque-t-elle mon VPN ?
Les banques peuvent bloquer les connexions VPN car elles modifient votre adresse IP visible, introduisent des signaux de localisation inhabituels, ou utilisent des adresses IP associées à une infrastructure VPN partagée. Ces changements peuvent déclencher les systèmes automatiques de prévention de fraude.
Certaines banques interdisent aussi explicitement les connexions VPN privées.
Ma banque peut-elle détecter que j’utilise un VPN ?
Oui, les banques peuvent parfois identifier les connexions VPN en vérifiant si une adresse IP appartient à un service VPN connu, un fournisseur d’hébergement, ou un réseau proxy.
La détection n’est pas toujours parfaite, et différentes institutions utilisent différentes méthodes de sécurité.
Est-il illégal d’utiliser un VPN pour la banque en ligne ?
Utiliser un VPN pour la banque en ligne n’est pas automatiquement illégal. Cependant, les lois varient selon la juridiction, et les institutions financières peuvent imposer des restrictions contractuelles ou techniques sur l’usage des VPN.
Vérifiez les règles applicables et les conditions d’utilisation de votre banque.
Un VPN peut-il bloquer mon compte bancaire ?
Une connexion VPN peut entraîner une alerte de sécurité, une exigence de vérification supplémentaire, ou une restriction temporaire d’accès.
Cela ne signifie pas que chaque connexion VPN provoquera un blocage de compte.
Si votre compte est restreint, contactez la banque via ses canaux officiels d’assistance.
Une IP dédiée empêche-t-elle les blocages VPN en banque ?
Pas nécessairement.
Une IP dédiée offre une adresse plus constante, mais les banques peuvent toujours identifier et restreindre l’infrastructure VPN.
Une IP dédiée ne garantit pas la compatibilité avec les plateformes bancaires en ligne.
Dois-je désactiver mon VPN lorsque j’utilise une application bancaire ?
Suivez les instructions de votre banque.
Si elle autorise l’usage de VPN, vous pouvez le garder activé. Si elle exige une connexion directe, utilisez un réseau de confiance et déconnectez temporairement le VPN ou utilisez une configuration de routage approuvée.
Un VPN gratuit est-il sûr pour la banque en ligne ?
Un VPN gratuit n’est pas automatiquement dangereux, et un VPN payant n’est pas automatiquement fiable.
Évaluez la réputation du fournisseur, sa politique de confidentialité, la sécurité technique, et la transparence avant de l’installer.
Ne saisissez jamais vos identifiants bancaires directement dans une application VPN.
Un VPN cache-t-il mes transactions à ma banque ?
Non.
Votre banque peut associer l’activité sur le compte et les transactions à votre identité authentifiée.
Un VPN peut modifier votre adresse IP visible et protéger le trafic entre votre appareil et le serveur VPN, mais il ne rend pas les transactions bancaires anonymes pour votre institution financière.
Conclusion : la confidentialité et la sécurité bancaire doivent travailler ensemble
Les banques bloquent certaines connexions VPN car leurs systèmes de sécurité sont conçus pour détecter des activités potentiellement suspectes.
Une adresse IP inconnue, un lieu inattendu, ou un réseau associé à des services anonymisants peuvent déclencher une vérification supplémentaire ou restreindre temporairement l’accès.
Cependant, l’utilisation d’un VPN n’indique pas automatiquement une fraude, et chaque banque a ses propres règles.
L’approche la plus sûre est de comprendre les exigences de votre banque, d’utiliser des connexions de confiance, et de combiner des outils de confidentialité sensés avec de bonnes pratiques de sécurité sur vos comptes.
Un VPN peut être précieux pour la confidentialité en ligne quotidienne, mais il doit compléter — et non remplacer — des habitudes bancaires sécurisées.
Vous voulez plus de contrôle sur votre vie privée en ligne ?
Découvrez SyncVPN et explorez des options VPN axées sur la confidentialité pour vos appareils compatibles.