شما در تلاشید وارد حساب بانکی خود شوید، اما به جای دیدن موجودی تان، یک هشدار امنیتی غیرمنتظره دریافت میکنید. اپلیکیشن بانک شما از اتصال امتناع میکند، تراکنش شما انجام نمیشود یا دوباره از شما خواسته میشود هویت خود را تأیید کنید.
ممکن است مشکل از VPN شما باشد.
گاهی بانکها اتصالات VPN را مسدود میکنند چون این اتصالات ممکن است تلاشهای قانونی برای ورود را برای سیستمهای خودکار تشخیص کلاهبرداری مشکوک جلوه دهند. VPN آدرس IP نمایان شما را تغییر میدهد و ممکن است اتصال شما را از کشوری دیگر یا شبکهای مشترک نشان دهد.
اما آیا این به این معناست که استفاده از VPN برای بانکداری آنلاین ناامن است؟
لزوماً نه.
یک VPN میتواند یک لایه اضافی از حریم خصوصی شبکه را فراهم کند، در حالی که بانک ممکن است برای محافظت از مشتریان در برابر کلاهبرداری، برخی اتصالات VPN را محدود کند.
در این راهنما، توضیح میدهیم چرا بانکها VPNها را مسدود میکنند، چگونه مشکلات رایج VPN بانکی را حل کنید و چگونه اطلاعات مالی خود را بدون به خطر انداختن امنیت آنلاین خود محافظت کنید.
چرا بانکها اتصالات VPN را مسدود میکنند؟
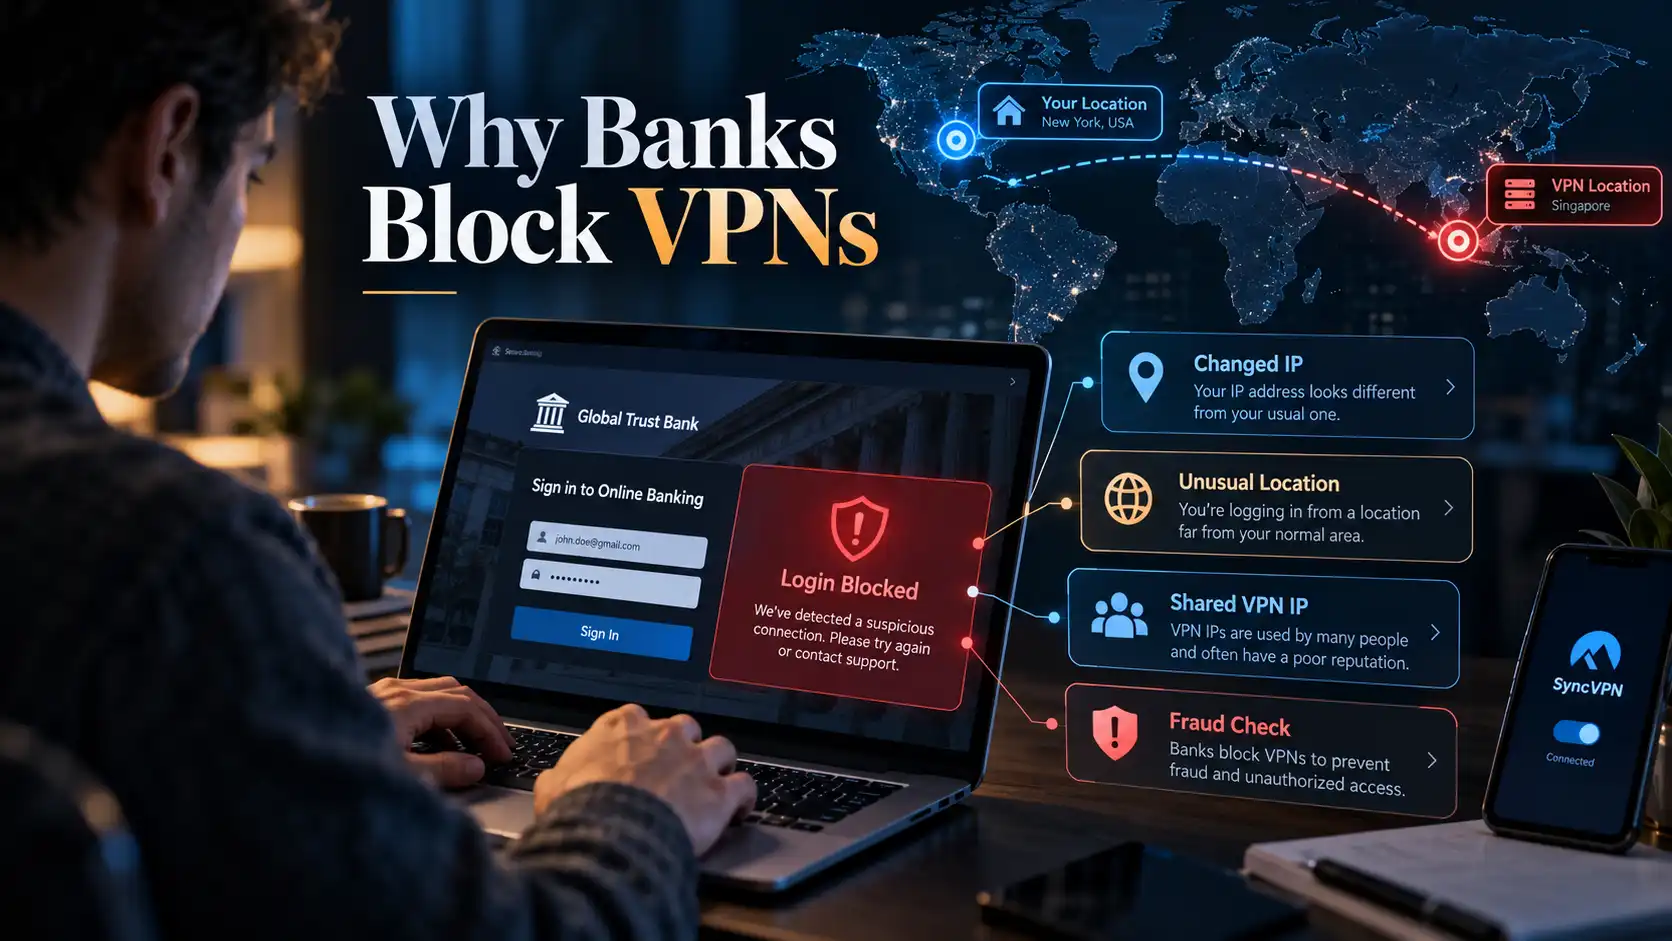
بانکها به سیگنالهای امنیتی متعددی برای شناسایی فعالیت مشکوک حساب تکیه دارند. اینها ممکن است شامل آدرس IP، مکان تقریبی، اطلاعات دستگاه، تاریخچه ورود و الگوهای تراکنش باشند.
وقتی یک VPN برخی از این سیگنالها را تغییر میدهد، سیستم امنیتی بانک ممکن است اتصال را غیرمعمول تشخیص دهد.
در اینجا رایجترین دلایل آمده است.
1. VPNها آدرس IP واقعی شما را مخفی میکنند
هر اتصال اینترنتی از یک آدرس IP عمومی استفاده میکند که وبسایتها و خدمات آنلاین قادر به دیدن آن هستند.
وقتی به VPN متصل میشوید، ترافیک شما از طریق سرور VPN عبور میکند و وبسایتها معمولاً آدرس IP عمومی سرور را به جای آدرس معمول شما میبینند.
برای مرور روزمره، این میتواند حریم خصوصی شبکه شما را بهبود بخشد.
اما برای بانکداری آنلاین، یک آدرس IP غیرمنتظره ممکن است بررسیهای امنیتی را فعال کند.
برای مثال، تصور کنید معمولاً از آلمان وارد حساب بانکی خود میشوید. روزی به یک سرور VPN در کشوری دیگر متصل شده و فوراً تلاش به انتقال پول میکنید.
بانک ممکن است تغییر را تشخیص داده و درخواست تأیید اضافی کند.
این به این معنا نیست که حساب شما به خطر افتاده است؛ فقط به این معنی است که الگوی اتصال شما ممکن است دیگر با سابقه معمول مطابقت نداشته باشد.
2. بانکها مکانهای ورود غیرمعمول را رصد میکنند
تغییر مکان دلیل دیگری است که بانک ممکن است فعالیت VPN را پرچمگذاری کند.
فرض کنید صبح از فرانسه وارد میشوید و چند دقیقه بعد از طریق یک سرور VPN در سنگاپور متصل میشوید.
برای یک سیستم امنیتی خودکار، این ورودها ممکن است از نظر جغرافیایی ناسازگار به نظر برسند.
بانکها ممکن است این الگوها را به عنوان نشانههای احتمالی دسترسی غیرمجاز تفسیر کنند.
این موضوع به خصوص برای مؤسساتی مهم است که اطلاعات مکان را با سایر شاخصهای ریسک ترکیب میکنند.
برای مثال، N26 توضیح میدهد که ورود از مکان یا دستگاه جدید میتواند منجر به بررسیهای امنیتی اضافی شود.
مهم: بانک معمولاً نمیتواند مکان فیزیکی دقیق شما را فقط از طریق آدرس IP تعیین کند. مکانهای مبتنی بر IP تقریبی هستند و بانک ممکن است اطلاعات اضافی را قبل از محدود کردن دسترسی در نظر بگیرد.
3. آدرسهای IP مشترک VPN ممکن است هشدارهای کلاهبرداری ایجاد کنند
بسیاری از خدمات VPN از آدرسهای IP مشترک استفاده میکنند.
این یعنی چندین مشتری میتوانند از یک سرور VPN یکسان متصل شده و برای وبسایتها با یک آدرس IP عمومی نشان داده شوند.
آدرسهای IP مشترک برای حفظ حریم خصوصی مفیدند چون تشخیص کاربران جداگانه فقط با آدرس IP دشوار میشود.
اما این میتواند مشکلاتی برای خدمات مالی ایجاد کند.
اگر یک آدرس IP به فعالیت مشکوک مرتبط شده باشد، بانک ممکن است اتصالات بعدی از آن آدرس را با احتیاط بیشتری بررسی کند.
حتی یک مشتری قانونی ممکن است با تأیید اضافی یا محدودیت موقتی ورود مواجه شود.
بانکها همچنین از پایگاههای داده شهرت IP و اطلاعات شبکه برای شناسایی آدرسهای مرتبط با ارائهدهندگان میزبانی، پراکسیها یا زیرساخت VPN استفاده میکنند.
این یکی از دلایلی است که اتصال بدون VPN معمولاً کار میکند اما با فعال بودن VPN شکست میخورد.
4. بانکها باید مقررات امنیتی و قانونی را رعایت کنند
مؤسسات مالی تحت مقررات سختگیرانه امنیتی و مالی عمل میکنند.
بسته به کشور و مؤسسه، این الزامات ممکن است شامل تأیید هویت، پیشگیری از کلاهبرداری، کنترلهای ضدپولشویی و محدودیتهای تراکنش از برخی حوزهها باشد.
برخی بانکها و پلتفرمهای مالی ممکن است دسترسی از مکانها یا شبکههای ناشناس خاص را محدود کنند.
یک مثال مستند شامل Wise است. در موردی که توسط سازمان داوری مالی بریتانیا بررسی شد، Wise توضیح داد که سیستمهای امنیتیاش ممکن است تراکنشها را هنگامی محدود کند که اتصالات VPN از مکانهایی که خدماتش محدود است به نظر برسند.
با این حال، هیچ قانون جهانیای وجود ندارد که تمام بانکها را مجبور به مسدود کردن VPN کند. هر مؤسسه سیاستها و کنترلهای فنی خود را دارد.
5. برخی از اپلیکیشنهای بانکی اتصالات VPN را محدود میکنند
هر محدودیت بانکی ناشی از شهرت IP یا بررسیهای جغرافیایی نیست.
برخی برنامههای مالی از کنترلهای امنیتی دستگاه یا پیکربندیهای شبکه استفاده میکنند که ممکن است با برخی تنظیمات VPN به درستی کار نکنند.
این میتواند منجر به شکست ورود، خطاهای اتصال یا پیامهایی شود که از کاربران میخواهد VPN خود را غیرفعال کنند.
برای مثال، در مستندات پشتیبانی رسمی ADAC Kreditkarten آمده که سرویس بانکداری آنلاین آن ورود از طریق VPNهای خصوصی را رد میکند.
بانکهای دیگر سیاستهای متفاوتی دارند.
برای نمونه، BoursoBank اعلام کرده که مشتریان میتوانند از VPN استفاده کنند، اگرچه برخی عملیات حساس ممکن است محدود شود.
موضوع مهم این است که سازگاری VPN به بانک و قوانین امنیتی آن بستگی دارد.
آیا میتوانید از VPN برای بانکداری آنلاین استفاده کنید؟
بله، در بسیاری از موارد.
استفاده از VPN به طور خودکار با بانکداری آنلاین ناسازگار نیست. موفقیت آن به مؤسسه مالی، پیکربندی VPN شما و محلی که قصد دسترسی دارید بستگی دارد.
یک VPN و وبسایت بانکی بخشهای متفاوتی از اتصال شما را محافظت میکنند.
ویژگی امنیتی | کارکرد آن |
|---|---|
رمزگذاری HTTPS | محافظت از دادههای تبادل شده بین مرورگر شما و وبسایت بانک |
رمزگذاری VPN | محافظت از ترافیک بین دستگاه شما و سرور VPN |
پنهانسازی IP | جایگزینی آدرس IP عمومی قابل مشاهده شما با IP سرور VPN |
تأیید هویت چندعاملی | افزودن مرحله تأیید اضافی برای دسترسی به حساب |
کشف کلاهبرداری بانکی | شناسایی فعالیت مشکوک در حساب و تراکنشها |
این محافظتها میتوانند مکمل یکدیگر باشند، اما برای اهداف متفاوتی عمل میکنند.
برای مثال، وبسایتهای بانکی مدرن از HTTPS برای رمزگذاری اتصال استفاده میکنند. VPN جایگزین این رمزگذاری نیست و به طور خودکار سایت بانکی به خطر افتاده را قابل اعتماد نمیکند.
VPN میتواند با محافظت از ترافیک بین دستگاه و سرور خود، به حریم خصوصی شبکه بیفزاید، مخصوصاً در شبکههایی که کاملاً به آنها اعتماد ندارید.
با این حال، بانک شما همچنان میتواند شما را از طریق حساب تأیید شدهتان شناسایی کند و تراکنشها را زیر نظر داشته باشد.
VPN ابزاری برای حفظ حریم خصوصی است، نه تضمینی علیه کلاهبرداری بانکی.
اگر بانک شما VPN شما را مسدود کرد چه کار کنید
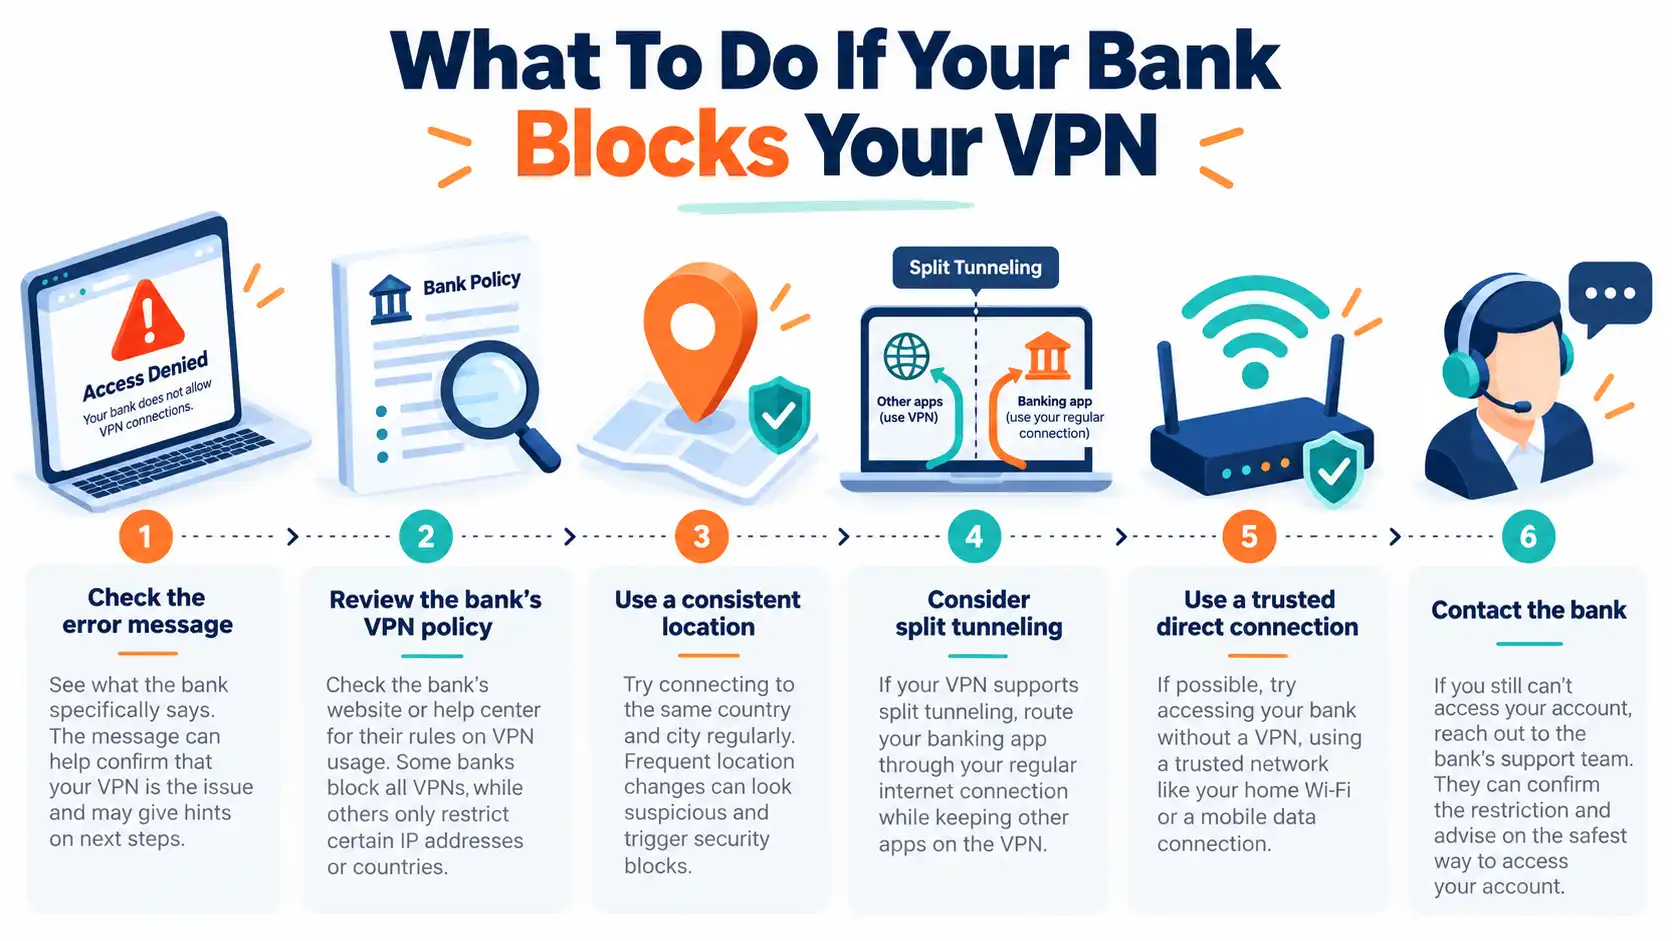
اگر اپلیکیشن بانکی شما هنگام فعال بودن VPN کار نکرد، فوراً فرض نکنید که حساب شما قفل یا به خطر افتاده است.
ابتدا بررسی کنید مشکل از اتصال شبکه، پیکربندی VPN یا سیاستهای امنیتی بانک است یا خیر.
مرحله 1: پیام خطا را بررسی کنید
هشدار نمایش داده شده توسط وبسایت یا اپلیکیشن بانکی خود را بخوانید.
پیامهای متفاوت میتوانند مشکلات مختلفی را نشان دهند:
دسترسی ممنوع: اتصال شما ممکن است توسط سیستم امنیتی محدود شده باشد.
فعالیت غیرمعمول شناسایی شد: ممکن است نیاز به تأیید هویت اضافی باشد.
اتصال ناموفق بود: مشکل ممکن است به اتصال شبکه مربوط باشد نه کنترلهای جلوگیری از کلاهبرداری بانک.
VPN یا پراکسی شناسایی شد: ممکن است سرویس به طور مشخص اتصالات VPN را محدود کند.
اگر پیام از شما خواست هویت خود را تأیید کنید، دستورالعملهای رسمی اپلیکیشن یا وبسایت بانک را دنبال کنید.
اگر بانک محدودیتی امنیتی بر حساب شما اعمال کرده، از تلاش مکرر برای ورود خودداری کنید.
مرحله 2: سیاست VPN بانک خود را بررسی کنید
قبل از تغییر تنظیمات، بررسی کنید آیا بانک شما دسترسی VPN را اجازه میدهد یا خیر.
اطلاعات را در مرکز راهنمای رسمی آن جستجو کنید یا با پشتیبانی مشتری تماس بگیرید.
برخی مؤسسات اتصالات VPN را میپذیرند اما تأیید اضافی میخواهند؛ برخی دیگر برخی خدمات VPN یا VPNهای خصوصی را به طور کلی مسدود میکنند.
رعایت سیاست بانک امنتر از تغییر مکرر آدرسهای IP برای دور زدن محدودیتهای امنیتی است.
مرحله 3: مکان اتصال را ثابت نگه دارید
اگر بانک اجازه اتصال VPN میدهد، ثابت نگه داشتن مکان ظاهری شما ممکن است چالشهای امنیتی غیرمنتظره را کاهش دهد.
مثلاً اگر معمولاً از آلمان بانکداری میکنید، سرور VPN در آلمان ممکن است احتمال تغییر ناگهانی محل ورود به کشوری دیگر را کم کند.
با این حال، انتخاب سرور نزدیک تضمینی برای پذیرش اتصال توسط بانک نیست.
ممکن است بانک هنوز هم آدرس IP را متعلق به زیرساخت VPN شناسایی کند.
مرحله 4: تونلسازی تقسیمشده (Split Tunneling) را در نظر بگیرید
تونلسازی تقسیمشده ویژگی VPN است که به شما اجازه میدهد برخی برنامهها یا ترافیکها از اتصال اینترنت معمولی شما استفاده کنند در حالی که باقی ترافیک از طریق VPN عبور میکند.
برای مثال:
ترافیک مرور عادی شما از طریق تونل رمزنگاری شده VPN میرود.
اپلیکیشن بانکی شما مستقیماً از طریق اتصال اینترنت عادی متصل میشود.
این وقتی مفید است که بانک ترافیک VPN را قبول نکند ولی شما بخواهید برای سایر برنامههای سازگار حفاظت VPN را حفظ کنید.
دسترسی به این ویژگی به نرمافزار VPN، سیستم عامل و پیکربندی بستگی دارد.
در استفاده از تونلسازی تقسیمشده به یاد داشته باشید ترافیک بانکی خارج شده دیگر از VPN محافظت نمیشود. اقدامات امنیتی خود اپ بانکی و HTTPS اهمیت خود را حفظ میکنند.
برای توضیح بیشتر، راهنمای ما را بخوانید: تونلسازی تقسیمشده VPN چیست؟.
مرحله 5: در صورت نیاز از اتصال مستقیم معتبر استفاده کنید
اگر بانک به صراحت از شما میخواهد VPN خود را غیرفعال کنید، دستورالعملهای آن را رعایت کنید.
هر زمان ممکن است از شبکه خانگی مورد اعتماد یا اتصال سلولی اپراتور موبایل خود استفاده کنید قبل از دسترسی به خدمات حساس بانکی.
اگر پس از قطع VPN هنوز حساب محدود است، از طریق کانالهای رسمی پشتیبانی بانک تماس بگیرید.
هرگز از لینکهای ناگهانی در ایمیلها یا پیامهای متنی که ادعا میکنند مشکل امنیت بانکی را حل میکنند استفاده نکنید.
مرحله 6: اگر مشکل ادامه داشت، با بانک تماس بگیرید
اگر هنوز به حساب خود دسترسی ندارید، ممکن است مشکل از VPN نباشد.
دلایل دیگر میتواند شامل نیاز به تأیید دستگاه، نرمافزار بانکی قدیمی، مشکلات موقتی سرویس یا محدودیت واقعی امنیت حساب باشد.
تیم پشتیبانی بانک میتواند راهنمایی کند قدم بعدی مناسب چیست.
آیا VPN با IP اختصاصی برای بانکداری بهتر است؟
آدرس IP اختصاصی به جای اشتراک با چندین مشتری VPN به یک مشتری تخصیص داده میشود.
این میتواند آدرس عمومی پایدارتری در جلسات مختلف فراهم کند.
برای برخی خدمات، IP پایدار میتواند سردرگمی ناشی از تغییر مکرر آدرسها یا اشتراک آدرس با کاربران زیاد را کم کند.
با این حال، IP اختصاصی راهحل جهانی برای محدودیتهای VPN بانکی نیست.
بانکها ممکن است هنوز آدرسهای اختصاصی VPN را زیرساخت VPN تشخیص دهند و اتصالات VPN را محدود کنند چه آدرس مشترک باشد چه اختصاصی.
IP اختصاصی همچنین باعث میشود جلسات VPN شما بیشتر با آدرس IP قابل پیگیری باشند که میتواند یک معامله حریم خصوصی با هزینه باشد.
ویژگی | IP مشترک VPN | IP اختصاصی VPN |
|---|---|---|
IP استفادهشده توسط | چندین مشتری VPN | تخصیص به یک مشتری |
ثبات IP | ممکن است بسته به سرور یا جلسه متفاوت باشد | معمولاً ثابت باقی میماند |
فداکاری در حریم خصوصی | ترکیب بیشتر کاربران در اشتراک IP | فعالیت ممکن است آسانتر با IP پیوند زده شود |
شهرت IP | ممکن است تحت تأثیر کاربران دیگر باشد | کمتر در معرض کاربران نامرتبط بر روی همان IP |
سازگاری با بانک | بستگی به سیاستهای بانک دارد | همچنین بستگی به سیاستهای بانک دارد |
اگر به طور مکرر به سرویسهایی دسترسی دارید که آدرسهای IP ثابت را ترجیح میدهند، IP اختصاصی ممکن است ارزش بررسی داشته باشد.
اما همیشه قبل از تکیه بر آن، تأیید کنید بانک شما اجازه اتصال VPN را میدهد.
آیا بانکداری آنلاین با VPN ایمنتر است یا بدون آن؟
پاسخ واحدی برای همه شرایط وجود ندارد.
یک VPN قابل اعتماد میتواند حریم خصوصی شبکه را بهبود بخشد، اما امنیت حساب بانکی شما به عوامل بسیار بیشتری از آدرس IP بستگی دارد.
بانکداری در شبکه وایفای خانگی
وقتی از یک شبکه خانگی به درستی امن استفاده میکنید، اتصال بانکی شما از طریق رمزگذاری HTTPS بانک محافظت میشود.
یک VPN میتواند لایه اضافی حریم خصوصی شبکه را با مخفی کردن ترافیک شما از ناظران شبکه محلی و تغییر آدرس IP عمومی نمایش داده شده به وبسایتها اضافه کند.
با این حال، این لایه اضافی همیشه برای بانکداری امن ضروری نیست و ممکن است باعث مشکلات سازگاری با برخی مؤسسات مالی شود.
بانکداری در شبکههای عمومی وایفای
شبکههای وایفای عمومی در فرودگاهها، هتلها و کافهها نیازمند توجه بیشتری هستند.
وبسایتهای مدرن HTTPS عموماً اطلاعات حساس را رمزگذاری میکنند، بنابراین وایفای عمومی خود به خود ناامن نیست. اما شبکههای غیرقابل اعتماد میتوانند خطراتی مانند هاتاسپاتهای مخرب، صفحات ورود جعلی و تلاش برای هدایت به وبسایتهای کلاهبرداری ایجاد کنند.
یک VPN میتواند به محافظت از ترافیک در شبکه غیرقابل اعتماد کمک کند اما نمیتواند از تمام انواع حملات جلوگیری کند.
در صورت امکان، برای تراکنشهای مالی حساس از اتصال سلولی معتبر استفاده کنید.
اطلاعات بیشتر در مقاله مفصل ما: آیا وایفای عمومی امن است؟ چگونه خود را محافظت کنیم.
بانکداری در هنگام سفر به خارج از کشور
سفر میتواند باعث تغییرات مشروع در فعالیت معمول بانکی شما شود.
آدرس IP، شبکه دستگاه و مکان شما ممکن است متفاوت از الگوهای عادی باشند.
استفاده از VPN ممکن است سیگنال مکان دیگری به بانک ارسال کند که غیرمعمول تلقی میشود.
قبل از سفر، بررسی کنید بانک شما از مقصدتان پشتیبانی میکند و آیا محدودیتهایی برای استفاده از VPN دارد یا خیر.
اطمینان حاصل کنید روشهای تأیید هویت شما در خارج در دسترس خواهند بود، خصوصاً اگر بانک به شماره تلفن ثبتشده یا اپلیکیشن تأیید جداگانه متکی باشد.
10 نکته ضروری برای بانکداری آنلاین ایمنتر
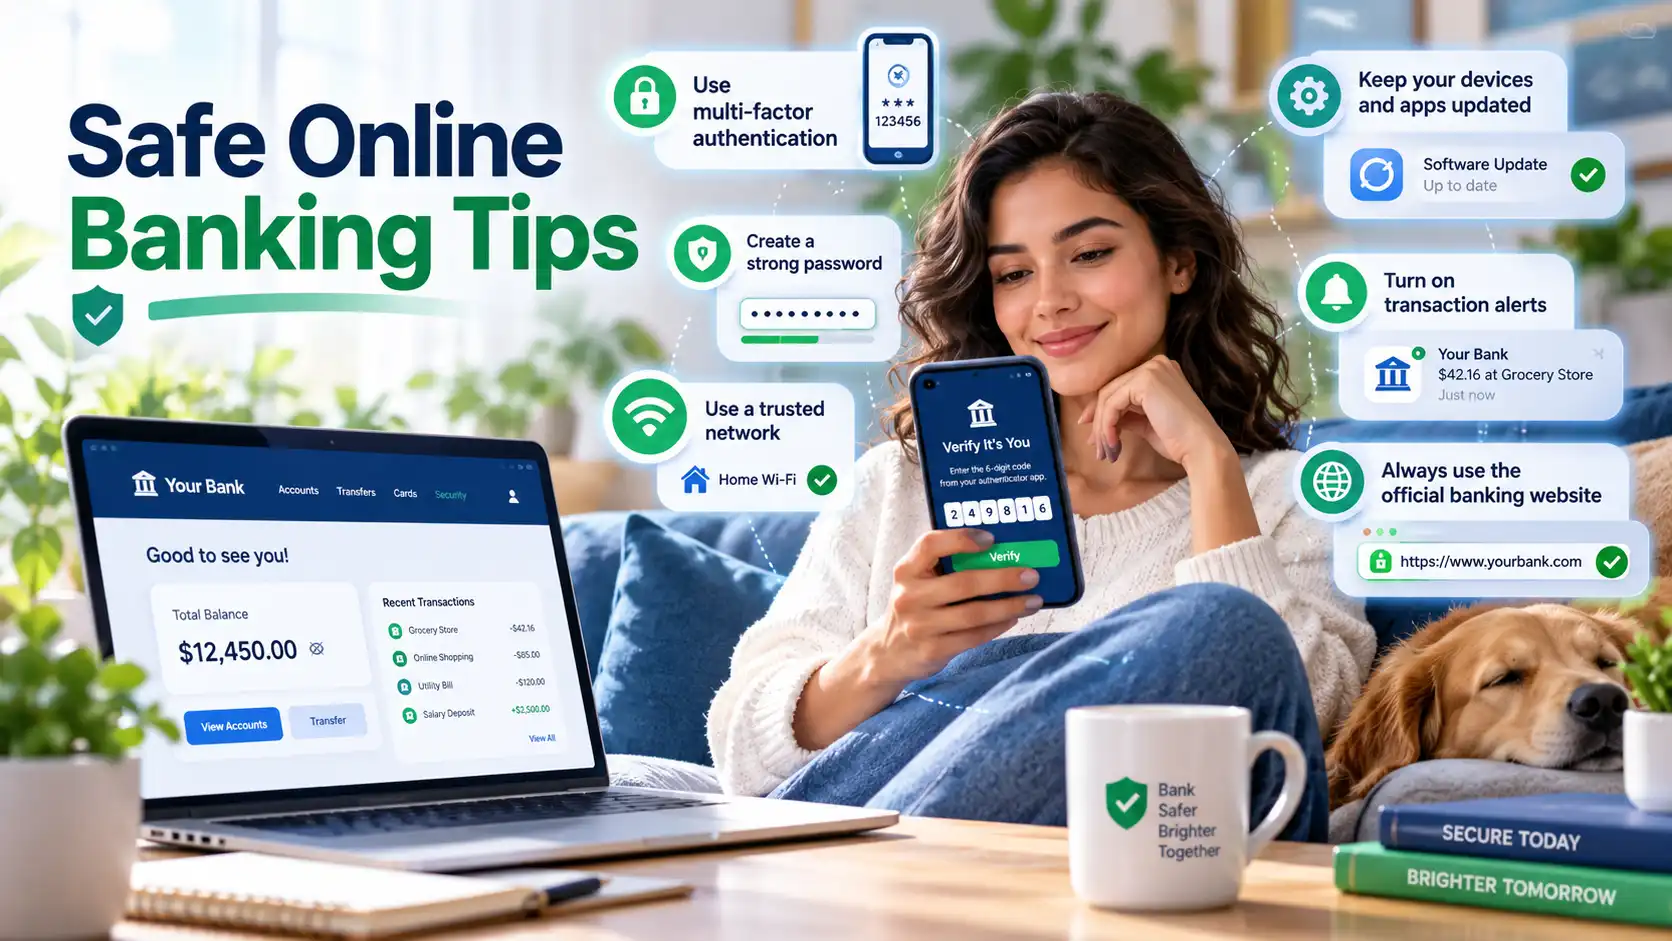
چه از VPN استفاده کنید چه نه، این روشها میتوانند به حفاظت از حسابهای مالی شما کمک کنند.
1. از اپلیکیشن یا وبسایت رسمی بانک خود استفاده کنید
اپلیکیشنهای بانکی را از فروشگاههای معتبر اپ یا وبسایت رسمی بانک دانلود کنید.
از وارد کردن اطلاعات مالی از طریق لینکهای ناشناس خودداری کنید.
2. تأیید هویت چند عاملی را فعال کنید
در صورت امکان از روشهای اضافه مثل احراز هویت، کلید عبور، کلید امنیتی یا اپلیکیشن تأیید رسمی بانک استفاده کنید.
این باعث سختتر شدن دسترسی غیرمجاز حتی اگر رمز عبور فاش شود، میشود.
3. رمز عبور خاص برای بانکداری بسازید
هرگز رمز عبور بانکی خود را در سایتهای دیگر تکرار نکنید.
یک مدیر رمز عبور معتبر میتواند در ایجاد و ذخیره رمزهای عبور منحصر به فرد به صورت مطمئن کمک کند.
4. دستگاه خود را بهروز نگه دارید
بروزرسانیهای امنیتی سیستم عامل، مرورگر و اپلیکیشنهای بانکی را نصب کنید.
بروزرسانیها میتوانند آسیبپذیریهایی که مهاجمان ممکن است سوءاستفاده کنند را برطرف کنند.
5. از اپلیکیشنهای VPN غیرقابل اعتماد اجتناب کنید
تمام سرویسهای VPN دارای سیاستهای حریم خصوصی و حفاظتهای امنیتی مشابه نیستند.
با خدمات ناآشنا، به خصوص آنهایی که درخواست دسترسی غیرضروری یا وعدههای غیرواقعی امنیتی میدهند، احتیاط کنید.
6. وبسایت بانکی را بررسی کنید
اطمینان حاصل کنید دامنه بانک را درست وارد کردهاید.
HTTPS اتصال را محافظت میکند، اما وبسایتهای فیشینگ نیز ممکن است HTTPS داشته باشند. قفل اتصال یا رمزگذاری به تنهایی اثبات مشروع بودن سایت نیست.
7. فعالیت حساب را زیر نظر بگیرید
هشدار تراکنش را فعال کنید و حساب خود را به طور منظم بررسی کنید.
تراکنشهای غیرمجاز یا فعالیتهای ناشناس را فوراً گزارش دهید.
8. در شبکههای عمومی مراقب باشید
از انجام تراکنشهای حساس در شبکههای غیرقابل اعتماد اجتناب کنید وقتی گزینه امنتری در دسترس است.
اتصال موبایل امن اغلب برای بانکداری در سفر مناسبتر است.
9. هیچگاه کدهای تأیید را به کسی ندهید
بانکها ممکن است از کدهای یکبارمصرف یا پیغامهای تأیید برای تأیید اقدامات حساس استفاده کنند.
هرگز این کدها را به کسی که ناگهانی با شما تماس میگیرد و ادعا میکند نماینده بانک است ندهید.
10. قوانین امنیتی بانک خود را دنبال کنید
سیاستهای امنیتی بانک بر مشاوره عمومی رفع مشکل VPN اولویت دارند.
اگر مؤسسهای تأیید اضافی میخواهد یا استفاده از VPN را ممنوع میکند، مراحل رسمی آن را دنبال کنید.
چگونه SyncVPN میتواند به حفاظت از حریم خصوصی شما در اینترنت کمک کند
بانکداری آنلاین تنها بخشی از زندگی دیجیتال شما است.
ممکن است از دستگاههای خود برای مرور، خرید، پیامرسانی، کار از راه دور و اتصال به شبکههای عمومی استفاده کنید.
VPN میتواند حریم خصوصی را در بسیاری از این فعالیتها بهبود بخشد.
SyncVPN اتصال رمزگذاری شده VPN و پشتیبانی از پروتکلهای معتبر از جمله WireGuard و OpenVPN را فراهم میکند.
با SyncVPN، کاربران میتوانند بهرهمند شوند از:
ترافیک VPN رمزگذاری شده: لایهای اضافی حفاظت بین دستگاه شما و سرور VPN
پنهانسازی آدرس IP: وبسایتها معمولاً آدرس IP سرور VPN را میبینند نه IP عمومی معمول شما
پشتیبانی از چندین دستگاه: حفاظت از حریم خصوصی در دستگاههای پشتیبانی شده
پیکربندیهای انعطافپذیر VPN: گزینههایی برای مدیریت اتصالات VPN و پروتکلها
گزینههای IP اختصاصی: برای کاربرانی که آدرس IP عمومی ثابتی میخواهند
اگر مؤسسه بانکی شما اجازه اتصال VPN نمیدهد، فرض نکنید تغییر سرویس VPN مشکل را حل میکند.
در عوض، برای تراکنشهای مالی از اتصال مورد تأیید بانک استفاده کنید و VPN را برای سایر فعالیتهای آنلاین نگه دارید.
حریم خصوصی مرور روزانه خود را با SyncVPN محافظت کنید و همزمان دستورالعملهای امنیتی بانک خود را دنبال نمایید.
پرسشهای متداول
چرا بانک من VPN من را مسدود میکند؟
بانکها ممکن است اتصالات VPN را مسدود کنند چون آدرس IP نمایان شما را تغییر میدهند، سیگنالهای مکان غیرمعمول ایجاد میکنند یا از آدرسهای IP مرتبط با زیرساخت مشترک VPN استفاده میکنند. این تغییرات میتوانند سیستمهای خودکار جلوگیری از کلاهبرداری را فعال کنند.
برخی بانکها صراحتاً اتصالات VPN خصوصی را ممنوع میکنند.
آیا بانک میتواند تشخیص دهد من از VPN استفاده میکنم؟
بله، بانکها گاهی با بررسی اینکه آیا آدرس IP متعلق به سرویس VPN شناخته شده، ارائهدهنده میزبانی یا شبکه پراکسی است، اتصالات VPN را تشخیص میدهند.
تشخیص همیشه کامل نیست و مؤسسات مختلف روشهای امنیتی متفاوتی دارند.
آیا استفاده از VPN برای بانکداری آنلاین غیرقانونی است؟
استفاده از VPN برای بانکداری آنلاین به طور خودکار غیرقانونی نیست. اما قوانین بر اساس حوزه قضایی متفاوت است و مؤسسات مالی ممکن است محدودیتهای قراردادی یا فنی برای استفاده از VPN اعمال کنند.
قوانین قابل اجرا و شرایط خدمات بانک خود را بررسی کنید.
آیا VPN میتواند باعث قفل شدن حساب بانکی من شود؟
اتصال VPN میتواند منجر به هشدار امنیتی، نیاز به تأیید اضافی یا محدودیت موقتی دسترسی شود.
اما این به این معنا نیست که هر ورود با VPN باعث قفل شدن حساب میشود.
اگر حساب شما محدود شده، از طریق کانالهای رسمی پشتیبانی بانک تماس بگیرید.
آیا IP اختصاصی از مسدود شدن VPN برای بانکداری جلوگیری میکند؟
لزوما خیر.
IP اختصاصی میتواند آدرس پایدارتر فراهم کند، اما بانکها میتوانند زیرساخت VPN را شناسایی و محدود کنند.
IP اختصاصی تضمینی برای سازگاری با پلتفرمهای بانکی نیست.
آیا هنگام استفاده از اپلیکیشن بانکی باید VPN را خاموش کنم؟
دستورالعمل بانک خود را دنبال کنید.
اگر بانک استفاده از VPN را مجاز میداند، ممکن است بتوانید آن را فعال نگه دارید. اگر اتصال مستقیم لازم است، از شبکههای معتبر استفاده کرده و موقتا VPN را قطع کنید یا پیکربندی مناسب استفاده کنید.
آیا VPN رایگان برای بانکداری آنلاین امن است؟
VPN رایگان به خودی خود ناامن نیست، و VPN پولی هم لزوما قابل اعتماد نیست.
اعتبار ارائهدهنده، سیاست حریم خصوصی، امنیت فنی و شفافیت آن را پیش از نصب ارزیابی کنید.
هرگز اطلاعات ورود بانکی خود را مستقیما در اپلیکیشن VPN وارد نکنید.
آیا VPN تراکنشهای من را از بانک مخفی میکند؟
خیر.
بانک شما همچنان میتواند فعالیت و تراکنشهای حساب را با هویت تأیید شدهتان مرتبط کند.
VPN میتواند آدرس IP نمایان شما را تغییر دهد و ترافیک بین دستگاه و سرور VPN را محافظت کند، اما تراکنش بانکداری را برای مؤسسه مالی ناشناس نمیکند.
نتیجهگیری نهایی: حریم خصوصی و امنیت بانکی باید کنار هم کار کنند
بانکها برخی اتصالات VPN را مسدود میکنند چون سیستمهای امنیتی آنها طراحی شده تا فعالیت مشکوک احتمالی را تشخیص دهد.
آدرس IP ناشناس، مکان غیرمنتظره یا شبکهای مرتبط با خدمات ناشناس ممکن است تأیید اضافی ایجاد کرده یا دسترسی را موقتاً محدود کند.
با این حال، استفاده از VPN لزوماً به معنای کلاهبرداری نیست و بانکهای مختلف قوانین متفاوتی دارند.
امنترین رویکرد این است که نیازهای بانک خود را بشناسید، از اتصالات قابل اعتماد استفاده کنید و ابزارهای حریم خصوصی معقول را با عادات قوی امنیت حساب ترکیب نمایید.
VPN میتواند برای حفظ حریم خصوصی روزمره آنلاین ارزشمند باشد، اما باید مکمل باشد نه جایگزین عادتهای بانکی امن.
آیا میخواهید کنترل بیشتری بر حریم خصوصی آنلاین خود داشته باشید؟
SyncVPN را بررسی کنید و گزینههای VPN متمرکز بر حفظ حریم خصوصی را برای دستگاههای پشتیبانی شده خود کشف نمایید.