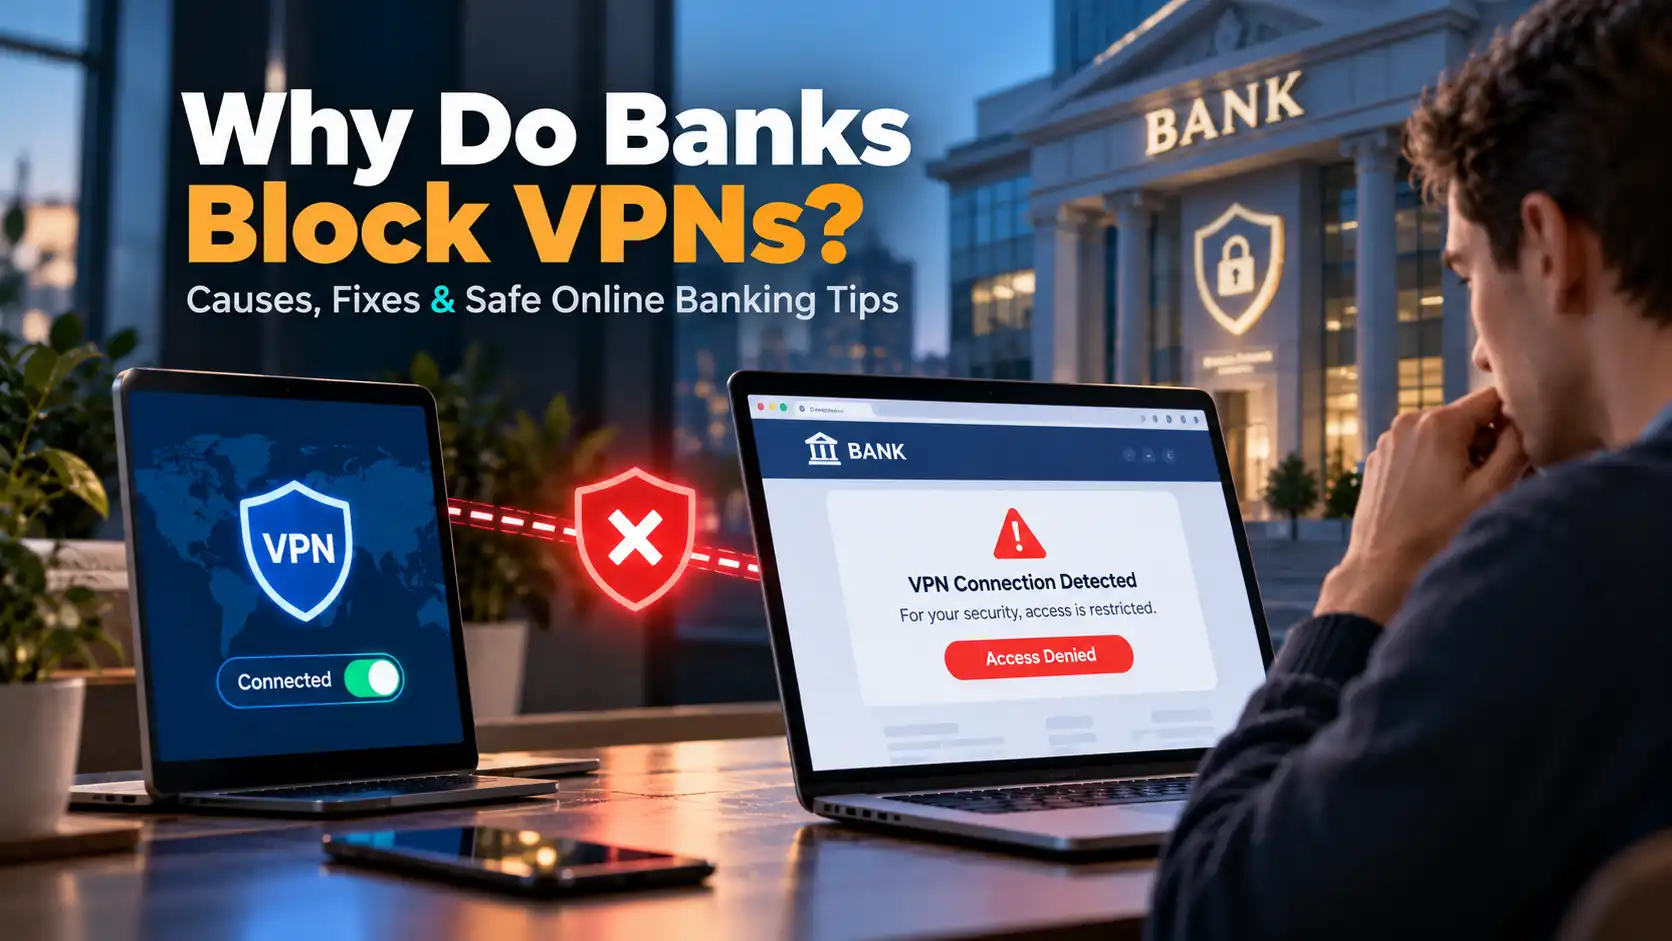
Sie versuchen, sich bei Ihrem Bankkonto anzumelden, doch anstatt Ihren Kontostand zu sehen, erhalten Sie eine unerwartete Sicherheitswarnung. Ihre Banking-App verweigert die Verbindung, Ihre Transaktion schlägt fehl oder Sie werden aufgefordert, Ihre Identität erneut zu verifizieren.
Das Problem könnte Ihr VPN sein.
Banken blockieren VPN-Verbindungen manchmal, weil sie legitime Anmeldeversuche für automatisierte Betrugserkennungssysteme verdächtig erscheinen lassen können. Ein VPN ändert Ihre sichtbare IP-Adresse und kann Ihre Verbindung so erscheinen lassen, als käme sie aus einem anderen Land oder einem geteilten Netzwerk.
Bedeutet das jedoch, dass die Nutzung eines VPNs fürs Online-Banking unsicher ist?
Nicht unbedingt.
Ein VPN kann eine zusätzliche Schicht Netzwerkschutz bieten, während eine Bank bestimmte VPN-Verbindungen einschränken kann, um Kunden vor Betrug zu schützen.
In diesem Leitfaden erklären wir, warum Banken VPNs blockieren, wie Sie häufige Probleme beheben können und wie Sie Ihre Finanzdaten schützen, ohne Ihre Online-Sicherheit zu beeinträchtigen.
Warum blockieren Banken VPN-Verbindungen?
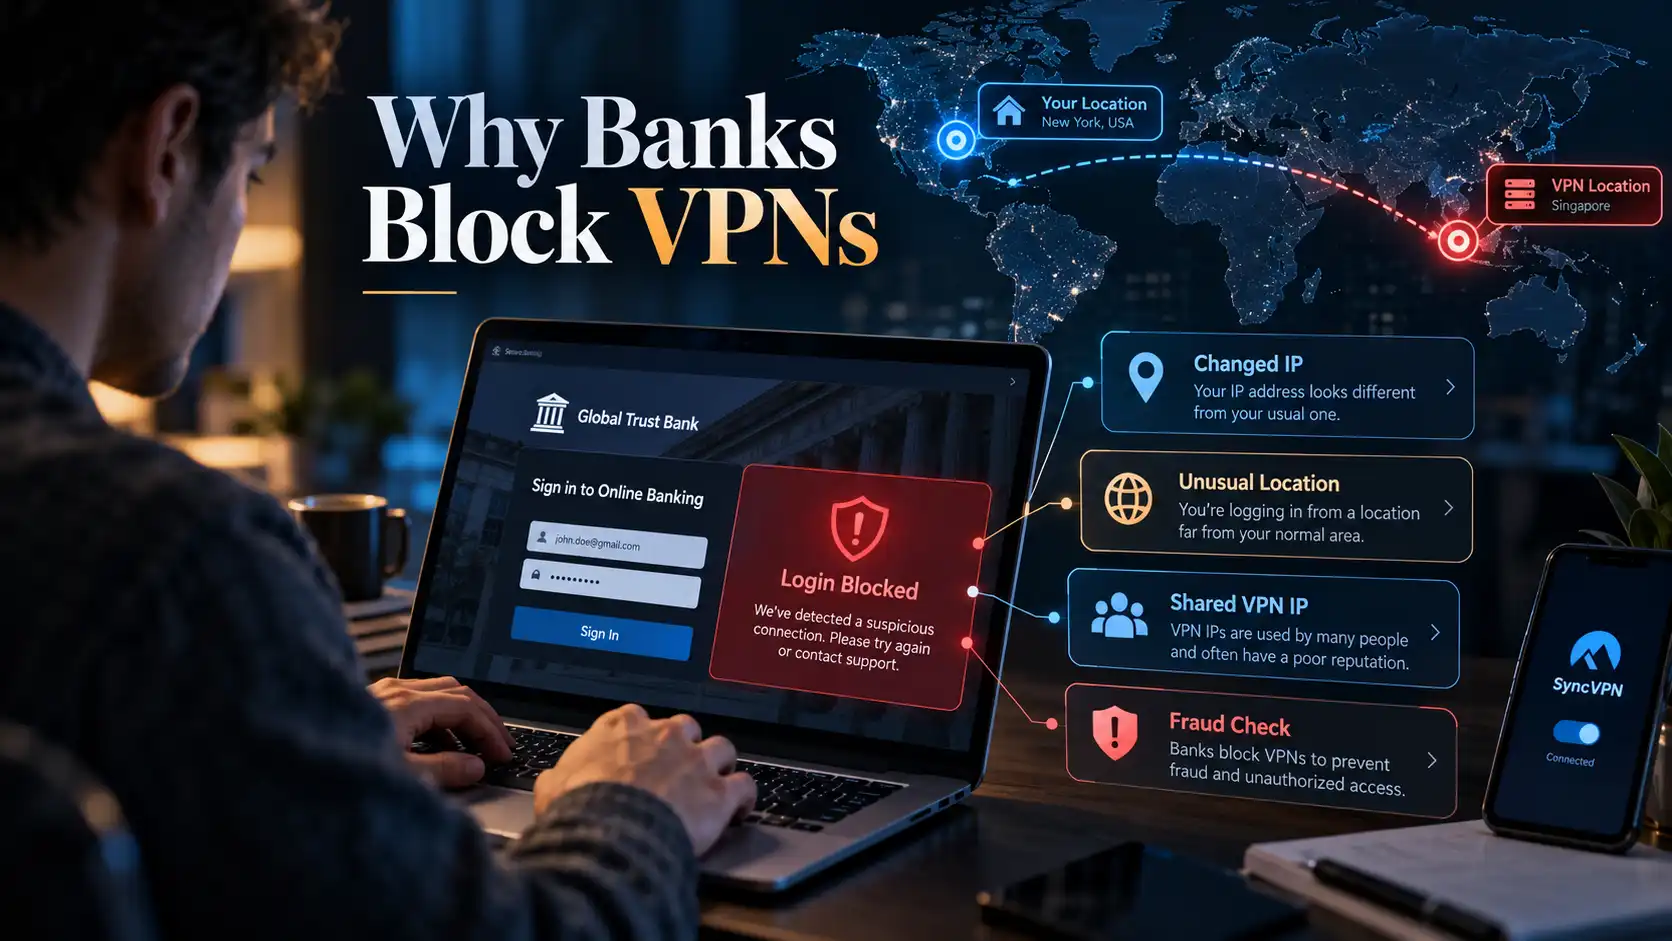
Banken verlassen sich auf mehrere Sicherheitsindikatoren, um verdächtige Kontoaktivitäten zu erkennen. Dazu gehören Ihre IP-Adresse, ungefährer Standort, Geräteinformationen, Anmeldehistorie und Transaktionsmuster.
Wenn ein VPN einige dieser Signale ändert, kann das Sicherheitssystem der Bank die Verbindung als ungewöhnlich einstufen.
Das sind die häufigsten Gründe.
1. VPNs verbergen Ihre tatsächliche IP-Adresse
Jede Internetverbindung nutzt eine öffentliche IP-Adresse, die Websites und Online-Dienste sehen können.
Wenn Sie sich mit einem VPN verbinden, wird Ihr Datenverkehr über einen VPN-Server geleitet, und Websites sehen in der Regel die öffentliche IP-Adresse dieses Servers anstelle Ihrer normalen.
Für das alltägliche Surfen kann das Ihre Netzwerk-Privatsphäre verbessern.
Beim Online-Banking kann jedoch eine unerwartete IP-Adresse Sicherheitschecks auslösen.
Stellen Sie sich vor, Sie greifen normalerweise aus Deutschland auf Ihr Konto zu. An einem Tag verbinden Sie sich mit einem VPN-Server in einem anderen Land und versuchen sofort, Geld zu überweisen.
Die Bank kann diese Änderung erkennen und zusätzliche Verifizierungen verlangen.
Das bedeutet nicht automatisch, dass Ihr Konto kompromittiert wurde. Es bedeutet lediglich, dass Ihre Verbindung möglicherweise nicht mehr Ihrem üblichen Anmeldeverhalten entspricht.
2. Banken überwachen ungewöhnliche Anmeldestandorte
Lageänderungen sind ein weiterer Grund, warum eine Bank VPN-Aktivitäten markieren könnte.
Angenommen, Sie melden sich morgens aus Frankreich an und verbinden sich wenige Minuten später über einen VPN-Server in Singapur.
Für ein automatisiertes Sicherheitssystem könnten diese Anmeldungen geografisch inkonsistent wirken.
Banken könnten solche Muster als mögliche Hinweise auf unbefugten Zugriff interpretieren.
Dies ist besonders wichtig für Institutionen, die Standortinformationen mit anderen Risikoindikatoren kombinieren.
Zum Beispiel erklärt N26, dass das Einloggen von einem ungewöhnlichen Ort oder einem neuen Gerät zu zusätzlichen Sicherheitsprüfungen führen kann.
Wichtig: Eine Bank kann normalerweise Ihren genauen physischen Standort nicht allein anhand Ihrer IP-Adresse bestimmen. IP-basierte Standorte sind ungefähr, und Banken berücksichtigen möglicherweise weitere Informationen, bevor sie den Zugriff einschränken.
3. Gemeinsame VPN-IP-Adressen können Betrugswarnungen auslösen
Viele VPN-Dienste verwenden gemeinsame IP-Adressen.
Das bedeutet, dass mehrere Kunden über denselben VPN-Server verbunden sind und Websites dieselbe öffentliche IP-Adresse sehen.
Gemeinsame IP-Adressen können für die Privatsphäre nützlich sein, da sie individuelle Nutzer anhand der IP-Adresse schwerer unterscheidbar machen.
Jedoch können sie auch Probleme mit Finanzdiensten verursachen.
Wenn eine IP-Adresse mit verdächtigen Aktivitäten in Verbindung gebracht wurde, behandelt eine Bank zukünftige Verbindungen von dieser Adresse möglicherweise mit höherer Vorsicht.
Auch legitime Kunden können zusätzliche Verifizierungen oder zeitweilige Login-Beschränkungen erleben.
Banken nutzen außerdem IP-Reputation-Datenbanken und Netzwerkinformationen, um Adressen zu erkennen, die mit Hosting-Anbietern, Proxys oder VPN-Infrastruktur verbunden sind.
Dies ist ein Grund, warum eine Verbindung ohne VPN funktioniert, mit aktiviertem VPN jedoch fehlschlagen kann.
4. Banken müssen Sicherheits- und Regulierungsanforderungen erfüllen
Finanzinstitute unterliegen strengen Sicherheitsanforderungen und Finanzvorschriften.
Je nach Land und Institution umfassen diese Verpflichtungen Identitätsprüfungen, Betrugsprävention, Geldwäschebekämpfung und Beschränkungen für Transaktionen aus bestimmten Ländern.
Einige Banken und Finanzplattformen beschränken den Zugriff von bestimmten Standorten oder anonymisierenden Netzwerken.
Ein dokumentiertes Beispiel betrifft Wise. In einem Fall, der vom Financial Ombudsman Service des Vereinigten Königreichs geprüft wurde, erklärte Wise, dass ihre Sicherheitssysteme Transaktionen einschränken können, wenn VPN-Verbindungen von Orten aus kommen, an denen der Dienst eingeschränkt ist.
Allerdings gibt es keine universelle Regel, die jede Bank verpflichtet, VPNs zu blockieren. Jede Institution hat ihre eigenen Sicherheitsrichtlinien und technischen Kontrollen.
5. Einige Banking-Apps beschränken VPN-Verbindungen
Nicht jede Einschränkung bei Banken stammt von IP-Reputation oder geografischen Prüfungen.
Manche Finanzanwendungen verwenden Gerätesicherheitskontrollen oder Netzwerkkonfigurationen, die mit bestimmten VPN-Einstellungen nicht korrekt funktionieren.
Dies kann zu Anmeldefehlern, Verbindungsproblemen oder Nachrichten führen, die Nutzer auffordern, ihr VPN zu deaktivieren.
Zum Beispiel gibt die offizielle Support-Dokumentation von ADAC Kreditkarten an, dass der Online-Banking-Service derzeit keine Anmeldungen über private VPN-Dienste akzeptiert.
Andere Banken handhaben das anders.
BoursoBank beispielsweise erklärt, dass Kunden sich über ein VPN verbinden können, obwohl bestimmte sensible Operationen eingeschränkt sein können.
Das Wichtigste: Die VPN-Kompatibilität hängt von Ihrer Bank und deren Sicherheitsregeln ab.
Kann man ein VPN fürs Online-Banking nutzen?
Ja, in vielen Fällen.
Die Nutzung eines VPNs ist nicht automatisch nicht kompatibel mit Online-Banking. Ob es funktioniert, hängt von der Finanzinstitution, Ihrer VPN-Konfiguration und dem Standort ab, von dem aus Sie auf den Dienst zugreifen.
Ein VPN und eine Banking-Webseite schützen unterschiedliche Teile Ihrer Verbindung.
Sicherheitsmerkmal | Was es tut |
|---|---|
HTTPS-Verschlüsselung | Schützt die zwischen Browser und Banking-Webseite ausgetauschten Daten |
VPN-Verschlüsselung | Schützt den Datenverkehr zwischen Ihrem Gerät und dem VPN-Server |
IP-Verschleierung | Ersetzt Ihre sichtbare öffentliche IP-Adresse durch die des VPN-Servers |
Mehr-Faktor-Authentifizierung | Fügt einen weiteren Verifizierungsschritt beim Kontozugriff hinzu |
Betrugserkennung durch Bank | Identifiziert potenziell verdächtige Konto- und Transaktionsaktivitäten |
Diese Schutzmaßnahmen können sich ergänzen, erfüllen aber unterschiedliche Zwecke.
Beispielsweise verwenden moderne Banking-Websites HTTPS, um Ihre Verbindung zu verschlüsseln. Ein VPN ersetzt diese Verschlüsselung nicht und macht eine kompromittierte Banking-Webseite nicht automatisch vertrauenswürdig.
Ein VPN kann Netzwerkschutz bieten, indem es den Verkehr zwischen Ihrem Gerät und dem VPN-Server schützt, besonders in Netzwerken, denen Sie nicht vollständig vertrauen.
Ihre Bank kann Sie jedoch weiterhin über Ihr authentifiziertes Konto identifizieren und Ihre Transaktionen überwachen.
Ein VPN ist ein Datenschutzwerkzeug, aber keine Garantie gegen Banking-Betrug.
Was tun, wenn Ihre Bank Ihr VPN blockiert
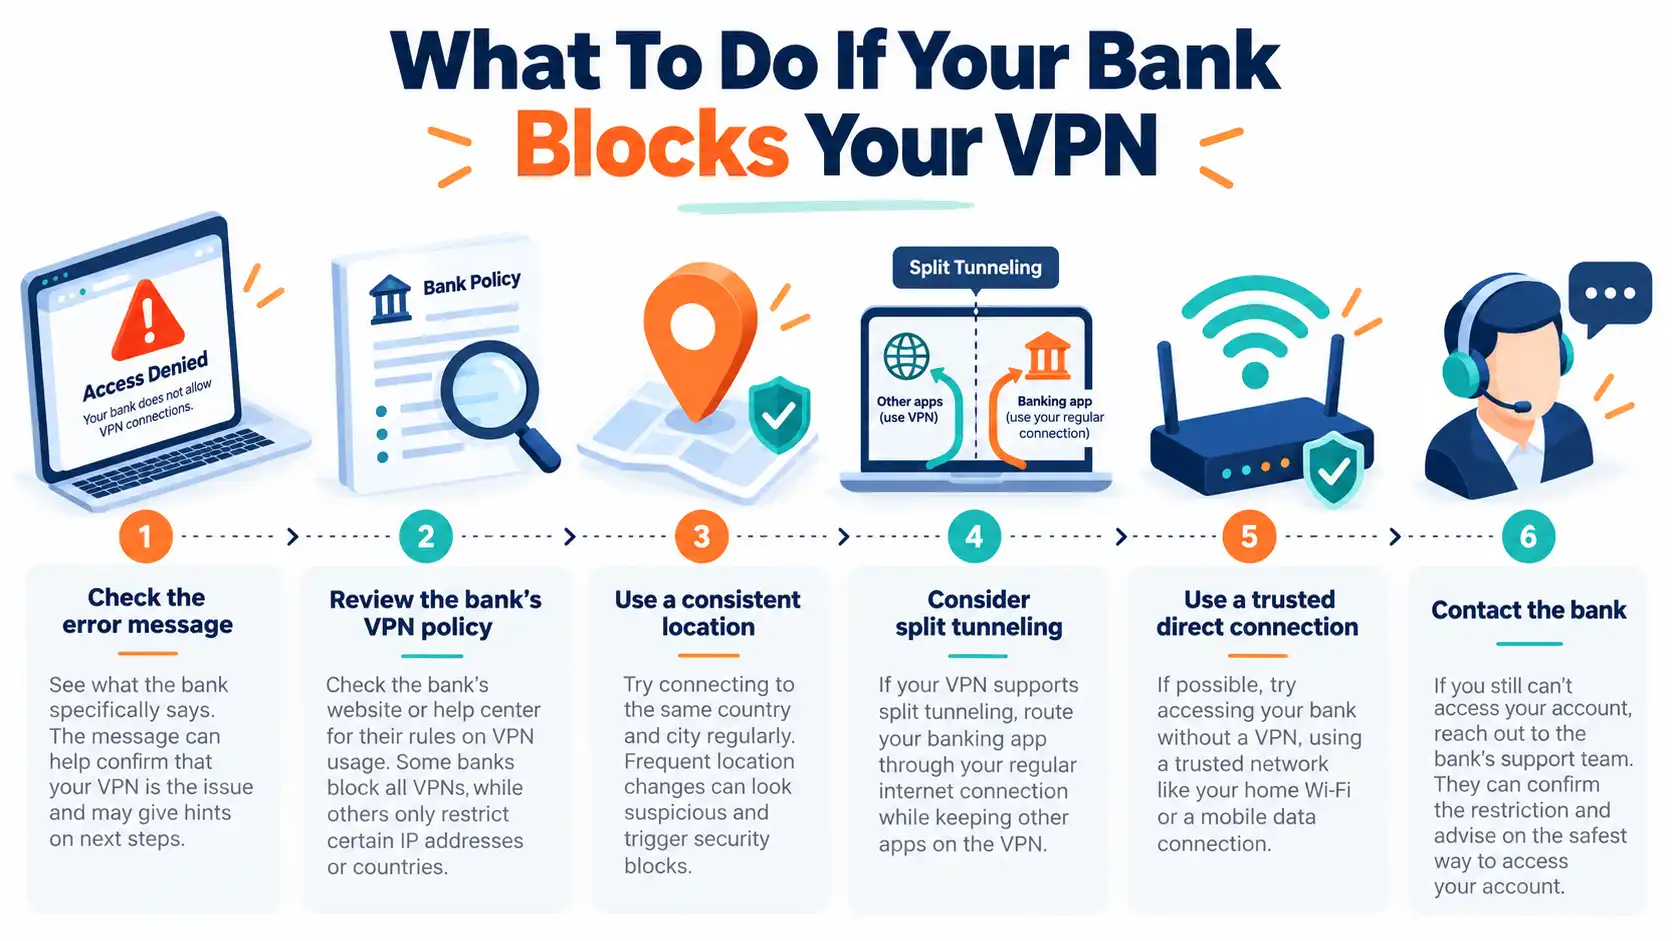
Wenn Ihre Banking-App bei aktiviertem VPN nicht mehr funktioniert, gehen Sie nicht sofort davon aus, dass Ihr Konto gesperrt oder kompromittiert ist.
Beginnen Sie damit, herauszufinden, ob das Problem mit Ihrer Netzwerkverbindung, VPN-Konfiguration oder den Sicherheitsrichtlinien der Bank zusammenhängt.
Schritt 1: Fehlermeldung prüfen
Lesen Sie die Warnung, die Ihre Banking-Website oder App anzeigt.
Verschiedene Meldungen können verschiedene Probleme anzeigen:
Zugriff verweigert: Ihre Verbindung wurde möglicherweise von einem Sicherheitssystem eingeschränkt.
Ungewöhnliche Aktivität erkannt: Es kann eine zusätzliche Identitätsverifikation erforderlich sein.
Verbindung fehlgeschlagen: Das Problem könnte die Netzwerkverbindung sein, nicht die Betrugskontrollen der Bank.
VPN oder Proxy erkannt: Der Dienst kann VPN-Verbindungen ausdrücklich einschränken.
Wenn die Meldung Sie auffordert, Ihre Identität zu verifizieren, folgen Sie den Anweisungen innerhalb der offiziellen App oder Website Ihrer Bank.
Vermeiden Sie wiederholte Anmeldeversuche, wenn die Bank eine Sicherheitsbeschränkung für Ihr Konto eingerichtet hat.
Schritt 2: Prüfen Sie die VPN-Richtlinie Ihrer Bank
Bevor Sie Einstellungen ändern, prüfen Sie, ob Ihre Bank VPN-Zugriff erlaubt.
Suchen Sie Informationen im offiziellen Hilfe-Center oder kontaktieren Sie den Kundensupport.
Manche Institutionen akzeptieren VPN-Verbindungen, verlangen aber zusätzliche Verifizierungen. Andere blockieren bestimmte VPN-Dienste oder private VPNs vollständig.
Die Richtlinie der Bank einzuhalten, ist sicherer, als ständig die IP-Adressen zu ändern, um Sicherheitsbeschränkungen zu umgehen.
Schritt 3: Verwenden Sie einen konsistenten Verbindungsstandort
Wenn Ihre Bank VPN-Verbindungen erlaubt, kann das Beibehalten eines konstanten scheinbaren Standorts unerwartete Sicherheitsprüfungen reduzieren.
Wenn Sie zum Beispiel normalerweise aus Deutschland bankieren, ist ein VPN-Server in Deutschland weniger wahrscheinlich, auf Standortänderungen auf Länderebene aufmerksam zu machen als ein Server auf einem anderen Kontinent.
Allerdings garantiert ein naher Server nicht, dass die Bank Ihre Verbindung akzeptiert.
Eine Bank kann die IP-Adresse immer noch als Teil der VPN-Infrastruktur erkennen.
Schritt 4: Split-Tunneling in Betracht ziehen
Split-Tunneling ist eine VPN-Funktion, mit der bestimmte Anwendungen oder Datenverkehr Ihre normale Internetverbindung nutzen können, während anderer Verkehr über den VPN-Tunnel geleitet wird.
Beispiel:
Ihr normaler Browserverkehr wird durch den verschlüsselten VPN-Tunnel geleitet.
Ihre Banking-App verbindet sich direkt über Ihre normale Internetverbindung.
Dies kann nützlich sein, wenn eine Bank keinen VPN-Verkehr akzeptiert, Sie aber VPN-Schutz für andere kompatible Apps wünschen.
Die Verfügbarkeit der Funktion hängt von Ihrer VPN-Software, dem Betriebssystem und der Konfiguration ab.
Beachten Sie: Vom VPN ausgeschlossenes Banking-Verkehr hat keinen VPN-Schutz mehr. Die Sicherheitsmaßnahmen Ihrer Banking-App und HTTPS bleiben wichtig.
Ausführlichere Informationen finden Sie in unserem Leitfaden: Was ist VPN-Split-Tunneling?.
Schritt 5: Verwenden Sie bei Bedarf eine vertrauenswürdige Direktverbindung
Wenn Ihre Bank ausdrücklich verlangt, dass Sie Ihr VPN deaktivieren, befolgen Sie deren Anweisungen.
Wechseln Sie möglichst zu einem vertrauenswürdigen Heimnetzwerk oder der Mobilfunkverbindung Ihres Anbieters, bevor Sie auf sensible Banking-Dienste zugreifen.
Bleibt Ihr Konto nach dem Trennen des VPN weiterhin eingeschränkt, wenden Sie sich über offizielle Support-Kanäle an die Bank.
Nutzen Sie niemals unerwartete Links in E-Mails oder SMS, die angeblich Bankensicherheitsprobleme lösen sollen.
Schritt 6: Kontaktieren Sie Ihre Bank, wenn das Problem weiter besteht
Wenn Sie weiterhin keinen Zugang zu Ihrem Konto erhalten, liegt das Problem möglicherweise nicht am VPN.
Weitere Gründe können Geräteverifizierung, veraltete Banking-Apps, vorübergehende Serviceprobleme oder eine tatsächliche Kontosperre sein.
Das Support-Team Ihrer Bank kann Ihnen weiterhelfen, um die nächste geeignete Maßnahme zu bestimmen.
Funktioniert ein VPN mit dedizierter IP besser fürs Banking?
Eine dedizierte IP-Adresse wird Ihnen allein zugewiesen, nicht mit mehreren VPN-Kunden geteilt.
Das sorgt für eine konsistentere öffentliche IP-Adresse über Sitzungen hinweg.
Für manche Dienste kann eine stabile IP Verwirrungen durch ständig wechselnde oder gemeinsam genutzte Adressen reduzieren.
Eine dedizierte IP ist jedoch keine universelle Lösung für Banking-Einschränkungen durch VPNs.
Banken können dedizierte IP-Adressen weiterhin als Teil der VPN-Infrastruktur erkennen. Sie können VPN-Verbindungen auch unabhängig davon einschränken, ob Adressen geteilt oder dediziert sind.
Dedizierte IPs machen Ihre VPN-Sitzungen zudem konsistenter über die IP-Adresse verknüpfbar, was ein Datenschutznachteil sein kann.
Merkmal | Gemeinsame VPN-IP | Dedizierte VPN-IP |
|---|---|---|
IP wird genutzt von | Mehreren VPN-Kunden | Einem Kunden zugewiesen |
IP-Konsistenz | Kann je nach Server oder Sitzung variieren | Bleibt meist gleich |
Datenschutz-Kompromiss | Größere Vermischung unter Nutzern einer IP | Aktivitäten leichter über IP verknüpfbar |
IP-Reputation | Kann durch andere Nutzer beeinflusst werden | Weniger Einfluss durch unbeteiligte Nutzer auf derselben IP |
Bankkompatibilität | Abhängig von Bankrichtlinien | Ebenfalls abhängig von Bankrichtlinien |
Wenn Sie häufig Dienste nutzen, die konstante IP-Adressen bevorzugen, kann eine dedizierte IP sinnvoll sein.
Bestätigen Sie immer, dass Ihre Bank den VPN-Zugang erlaubt, bevor Sie darauf vertrauen.
Ist Online-Banking mit oder ohne VPN sicherer?
Das hängt von der Situation ab.
Ein vertrauenswürdiges VPN kann die Netzwerksicherheit erhöhen, doch die Sicherung Ihres Bankkontos beruht auf weit mehr als nur Ihrer IP-Adresse.
Banking im Heim-WLAN
In einem richtig gesicherten Heimnetzwerk ist Ihre Banking-Verbindung bereits durch die HTTPS-Verschlüsselung der Bank geschützt.
Ein VPN kann zusätzlich den Datenverkehr vor lokalen Netzwerkbeobachtungen verstecken und die öffentliche IP-Adresse ändern, die Websites sehen.
Diese zusätzliche Schicht ist jedoch nicht immer notwendig und kann bei manchen Finanzinstituten zu Kompatibilitätsproblemen führen.
Banking im öffentlichen WLAN
Öffentliche WLAN-Netze an Flughäfen, Hotels und Cafés erfordern besondere Aufmerksamkeit.
Moderne HTTPS-Websites verschlüsseln sensible Daten, daher ist öffentliches WLAN nicht automatisch unsicher. Dennoch bergen unzuverlässige Netzwerke Gefahren wie bösartige Hotspots, täuschende Anmeldeseiten und Versuche, Nutzer zu gefälschten Websites umzuleiten.
Ein VPN kann den Datenverkehr im unzuverlässigen Netzwerk schützen, aber nicht alle Angriffsarten verhindern.
Wenn möglich, verwenden Sie für finanzielle Transaktionen eine vertrauenswürdige Mobilfunkverbindung.
Mehr dazu in unserem ausführlichen Artikel: Ist öffentliches WLAN sicher? Wie Sie sich schützen.
Banking auf Reisen im Ausland
Reisen können legitime Veränderungen Ihres üblichen Banking-Verhaltens bewirken.
Ihre IP-Adresse, das Geräte-Netzwerk und Ihr Standort können von Ihren normalen Mustern abweichen.
Die Nutzung eines VPNs kann ein weiteres Standortsignal hinzufügen, das die Bank als ungewöhnlich bewertet.
Informieren Sie sich vor der Reise, ob Ihre Bank den Zugriff von Ihrem Zielort unterstützt und ob VPN-Nutzung eingeschränkt ist.
Stellen Sie sicher, dass Ihre Authentifizierungsmethoden auch im Ausland verfügbar sind, besonders wenn Ihre Bank auf eine registrierte Telefonnummer oder eine separate Authentifizierungs-App setzt.
10 unverzichtbare Tipps für sicheres Online-Banking
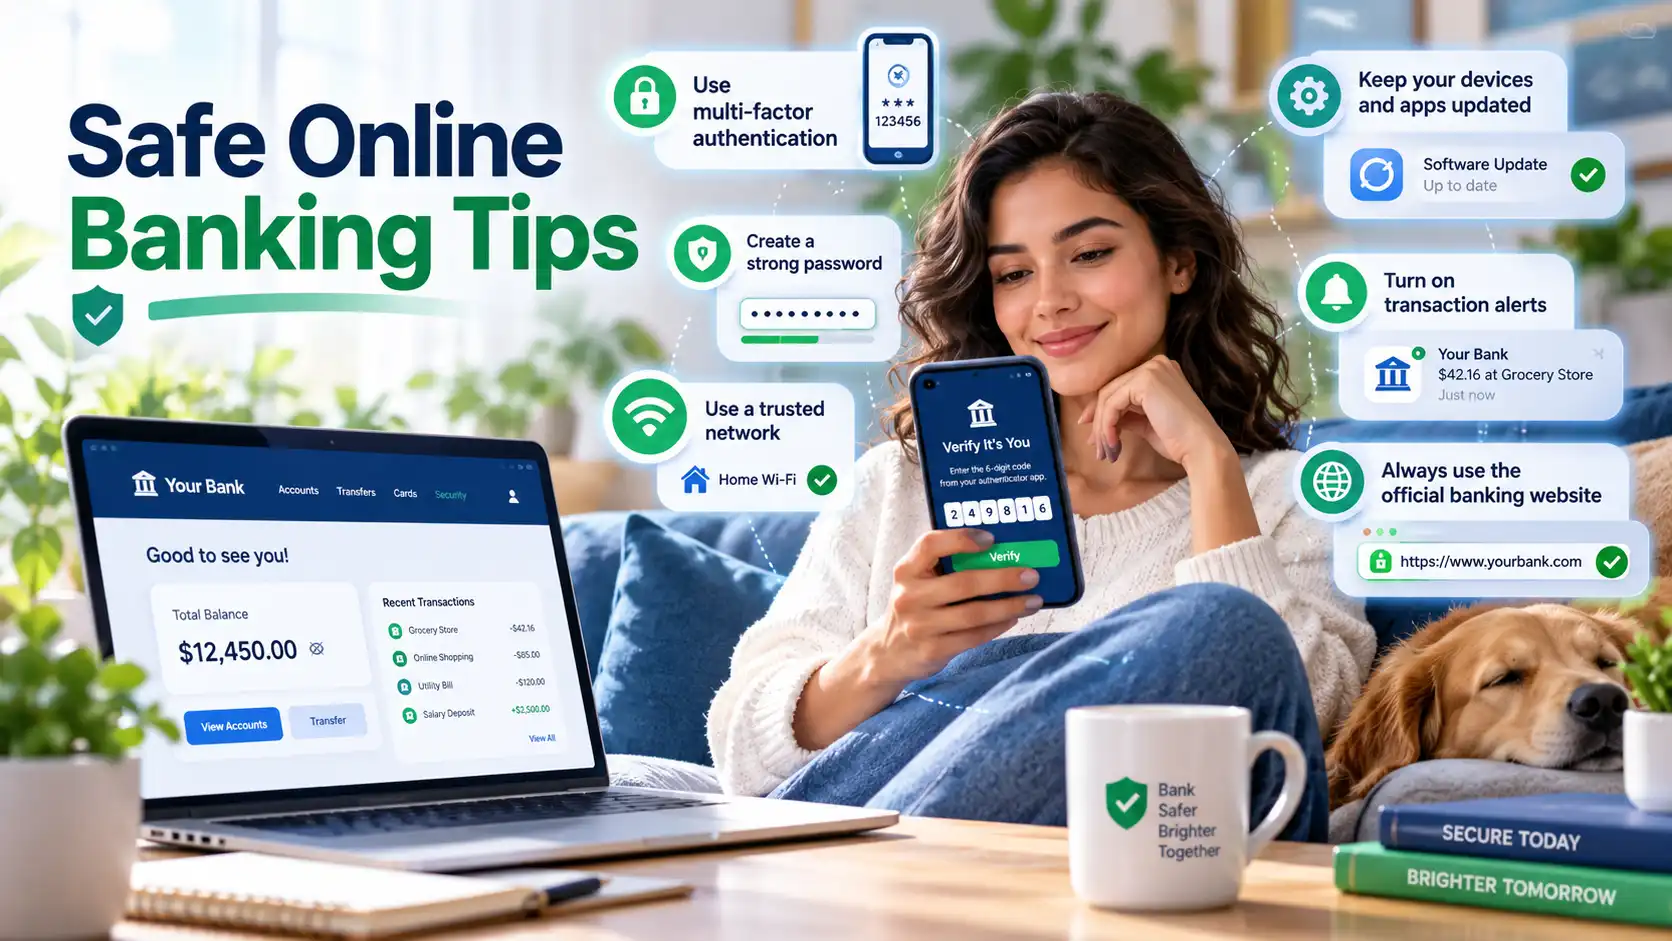
Ob Sie ein VPN nutzen oder nicht, diese Tipps helfen, Ihre Finanzkonten zu schützen.
1. Nutzen Sie die offizielle App oder Website Ihrer Bank
Laden Sie Banking-Apps nur aus verifizierten App-Stores oder der offiziellen Website Ihrer Bank herunter.
Vermeiden Sie die Eingabe finanzieller Daten über unbekannte Links.
2. Aktivieren Sie die Mehr-Faktor-Authentifizierung
Nutzen Sie, wenn möglich, zusätzliche Verifikationen wie Authenticator, Passkey, Sicherheitsschlüssel oder von der Bank abgesegnete Authentifizierungs-Apps.
Das erschwert unbefugten Zugriff, selbst wenn das Passwort kompromittiert wurde.
3. Erstellen Sie ein einzigartiges Passwort fürs Banking
Verwenden Sie Ihr Online-Banking-Passwort nie auf anderen Websites erneut.
Ein seriöser Passwortmanager kann beim sicheren Generieren und Speichern einzigartiger Passwörter helfen.
4. Halten Sie Ihre Geräte aktuell
Installieren Sie Sicherheitsupdates für Betriebssystem, Browser und Banking-Apps.
Updates schließen Sicherheitslücken, die Angreifer ausnutzen könnten.
5. Vermeiden Sie unzuverlässige VPN-Dienste
Nicht alle VPN-Dienste bieten denselben Datenschutz oder Sicherheitsstandard.
Seien Sie vorsichtig bei unbekannten Anbietern, besonders wenn sie unnötige Berechtigungen verlangen oder unrealistische Sicherheit versprechen.
6. Prüfen Sie die Banking-Website genau
Stellen Sie sicher, dass Sie die korrekte Banking-Domain besuchen.
HTTPS verschlüsselt zwar die Verbindung, aber Phishing-Websites können ebenfalls HTTPS nutzen. Ein Schloss-Symbol allein beweist nicht die Legitimität der Seite.
7. Überwachen Sie Ihre Kontoaktivitäten
Aktivieren Sie Transaktionsbenachrichtigungen, wenn verfügbar, und prüfen Sie Ihre Kontobewegungen regelmäßig.
Melden Sie unautorisierte Transaktionen oder unbekannte Aktivitäten sofort.
8. Seien Sie vorsichtig bei öffentlichen Netzwerken
Führen Sie sensible Transaktionen nicht über ungesicherte Netzwerke durch, wenn eine sicherere Alternative vorhanden ist.
Eine sichere Mobilfunkverbindung ist oft praktischer beim Banking auf Reisen.
9. Teilen Sie keine Verifizierungscodes
Banken nutzen Einmalcodes oder Genehmigungsbenachrichtigungen für sensible Aktionen.
Geben Sie diese Codes niemals an unerwartet kontaktierende Personen weiter, selbst wenn diese sich als Bankmitarbeiter ausgeben.
10. Befolgen Sie die Sicherheitsrichtlinien Ihrer Bank
Die Sicherheitsregeln Ihrer Bank haben Vorrang vor allgemeinen VPN-Tipps.
Wenn eine Institution zusätzliche Verifizierungen verlangt oder VPN-Verbindungen verbietet, folgen Sie ihren offiziellen Verfahren.
Wie SyncVPN Ihre alltägliche Internet-Privatsphäre schützt
Online-Banking ist nur ein Teil Ihres digitalen Lebens.
Sie nutzen Ihre Geräte wahrscheinlich auch zum Surfen, Einkaufen, Messaging, für Homeoffice und zum Verbinden mit öffentlichen Netzwerken.
Ein VPN kann helfen, die Privatsphäre bei vielen dieser alltäglichen Aktivitäten zu erhöhen.
SyncVPN bietet eine verschlüsselte VPN-Verbindung und unterstützt etablierte VPN-Protokolle wie WireGuard und OpenVPN.
Mit SyncVPN profitieren Nutzer von:
Verschlüsseltem VPN-Datenverkehr: Eine zusätzliche Schutzschicht zwischen Ihrem Gerät und dem VPN-Server.
IP-Verschleierung: Websites sehen in der Regel die IP-Adresse des VPN-Servers statt Ihrer normalen öffentlichen IP.
Unterstützung mehrerer Geräte: Schutz der Privatsphäre auf allen unterstützten Geräten.
Flexible VPN-Konfigurationen: Optionen zur Verwaltung von VPN-Verbindungen und Protokollen.
Dedizierte IP-Optionen: Für Nutzer, die eine konsistente öffentliche IP-Adresse bevorzugen.
Wenn Ihre Bank VPN-Verbindungen nicht erlaubt, gehen Sie nicht davon aus, dass ein anderer VPN-Dienst das Problem löst.
Nutzen Sie stattdessen für Finanztransaktionen eine von der Bank genehmigte Verbindung und bewahren Sie Ihr VPN für andere Online-Aktivitäten auf.
Schützen Sie Ihre tägliche Surfprivatsphäre mit SyncVPN, während Sie gleichzeitig die Sicherheitsanforderungen Ihrer Bank einhalten.
Häufig gestellte Fragen
Warum blockiert meine Bank mein VPN?
Banken blockieren VPNs möglicherweise, weil sich Ihre sichtbare IP-Adresse ändert, ungewöhnliche Standortsignale auftreten oder IP-Adressen verwendet werden, die mit gemeinsamer VPN-Infrastruktur in Verbindung stehen. Diese Änderungen können automatische Betrugspräventionssysteme auslösen.
Einige Banken verbieten auch explizit private VPN-Verbindungen.
Kann meine Bank erkennen, dass ich ein VPN benutze?
Ja, Banken können VPN-Verbindungen manchmal erkennen, indem sie prüfen, ob eine IP-Adresse zu einem bekannten VPN-Dienst, Hosting-Anbieter oder Proxy-Netzwerk gehört.
Die Erkennung ist nicht immer perfekt, und verschiedene Institutionen nutzen unterschiedliche Sicherheitsmethoden.
Ist die Nutzung eines VPNs fürs Online-Banking illegal?
Die Verwendung eines VPNs fürs Online-Banking ist nicht automatisch illegal. Gesetze variieren je nach Land, und Finanzinstitute können vertragliche oder technische Einschränkungen für die VPN-Nutzung festlegen.
Prüfen Sie die geltenden Regeln und die Nutzungsbedingungen Ihrer Bank.
Kann ein VPN dazu führen, dass mein Bankkonto gesperrt wird?
Ein VPN kann einen Sicherheitsalarm, eine zusätzliche Verifizierung oder eine temporäre Zugriffsverweigerung auslösen.
Das bedeutet jedoch nicht, dass jede VPN-Anmeldung zu einer Kontosperre führt.
Ist Ihr Konto eingeschränkt, kontaktieren Sie die Bank über offizielle Support-Kanäle.
Verhindert eine dedizierte IP VPN-Banking-Blockaden?
Nicht unbedingt.
Eine dedizierte IP kann eine konsistentere Adresse bieten, aber Banken können VPN-Infrastruktur weiterhin erkennen und einschränken.
Eine dedizierte IP garantiert keine Kompatibilität mit Banking-Plattformen.
Sollte ich mein VPN bei Nutzung einer Banking-App ausschalten?
Befolgen Sie die Anweisungen Ihrer Bank.
Erlaubt die Bank VPN-Nutzung, können Sie es eingeschaltet lassen. Fordert sie eine Direktverbindung, verwenden Sie ein vertrauenswürdiges Netzwerk und trennen das VPN vorübergehend oder nutzen eine zugelassene Routing-Konfiguration.
Ist ein kostenloses VPN fürs Online-Banking sicher?
Ein kostenloses VPN ist nicht automatisch unsicher, und ein kostenpflichtiges nicht automatisch vertrauenswürdig.
Bewerten Sie den Ruf des Anbieters, Datenschutzrichtlinien, technische Sicherheit und Transparenz vor der Installation.
Geben Sie Ihre Banking-Zugangsdaten niemals direkt in eine VPN-Anwendung ein.
Verbirgt ein VPN meine Transaktionen vor der Bank?
Nein.
Ihre Bank kann Kontobewegungen und Transaktionen weiterhin mit Ihrer authentifizierten Identität verknüpfen.
Ein VPN ändert lediglich Ihre sichtbare IP-Adresse und schützt den Verkehr zwischen Ihrem Gerät und dem VPN-Server, macht Banking-Transaktionen jedoch nicht anonym für Ihre Bank.
Abschließende Gedanken: Datenschutz und Banksicherheit müssen zusammenarbeiten
Banken blockieren einige VPN-Verbindungen, weil ihre Sicherheitssysteme potenziell verdächtige Aktivitäten erkennen sollen.
Eine unbekannte IP-Adresse, ein unerwarteter Standort oder ein Netzwerk, das anonymisierende Dienste nutzt, kann zusätzliche Verifizierungen auslösen oder zeitweilig den Zugriff einschränken.
VPN-Nutzung bedeutet nicht automatisch Betrug, und Banken haben unterschiedliche Regeln.
Der sicherste Ansatz ist, die Anforderungen Ihrer Bank zu verstehen, vertrauenswürdige Verbindungen zu nutzen und Datenschutztools mit starken Kontosicherheitspraktiken zu kombinieren.
Ein VPN kann für den Alltagsdatenschutz hilfreich sein, sollte aber sichere Bankgewohnheiten ergänzen und nicht ersetzen.
Wünschen Sie mehr Kontrolle über Ihre Online-Privatsphäre?
Entdecken Sie SyncVPN und finden Sie datenschutzorientierte VPN-Optionen für Ihre unterstützten Geräte.