Stai cercando di accedere al tuo conto bancario, ma invece di vedere il saldo, ricevi un avviso di sicurezza inaspettato. La tua app bancaria rifiuta la connessione, la transazione fallisce o ti viene chiesto di verificare nuovamente la tua identità.
Il problema potrebbe essere la tua VPN.
Le banche a volte bloccano le connessioni VPN perché possono far sembrare sospetti i tentativi di accesso legittimi ai sistemi automatici di rilevamento frodi. Una VPN cambia il tuo indirizzo IP visibile e può far apparire la tua connessione come proveniente da un paese diverso o da una rete condivisa.
Ma ciò significa che usare una VPN per il banking online è insicuro?
Non necessariamente.
Una VPN può fornire un ulteriore livello di privacy di rete, mentre una banca può limitare alcune connessioni VPN per proteggere i clienti dalle frodi.
In questa guida, spiegheremo perché le banche bloccano le VPN, come risolvere i problemi comuni con le VPN bancarie e come proteggere le tue informazioni finanziarie senza compromettere la sicurezza online.
Perché le banche bloccano le connessioni VPN?
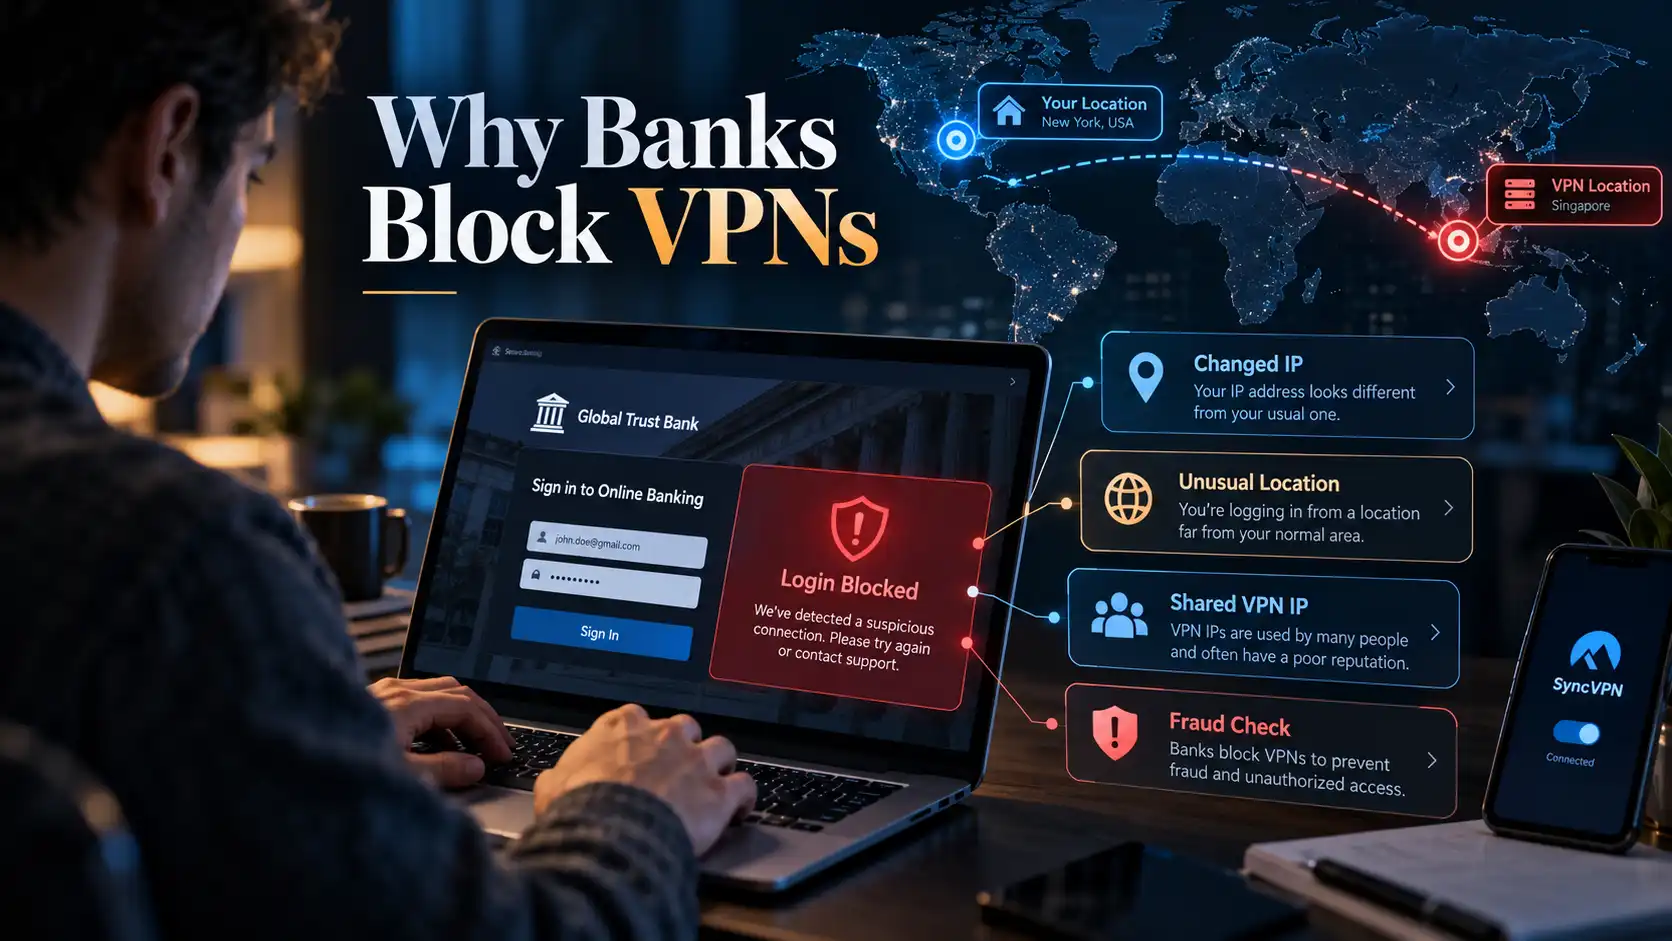
Le banche si affidano a diversi segnali di sicurezza per identificare attività sospette sui conti. Questi possono includere il tuo indirizzo IP, la posizione approssimativa, le informazioni sul dispositivo, la cronologia degli accessi e i modelli di transazione.
Quando una VPN cambia alcuni di questi segnali, il sistema di sicurezza della banca può considerare la connessione insolita.
Ecco le ragioni più comuni.
1. Le VPN nascondono il tuo indirizzo IP reale
Ogni connessione internet utilizza un indirizzo IP pubblico che i siti web e i servizi online possono vedere.
Quando ti connetti a una VPN, il tuo traffico viene instradato attraverso un server VPN e i siti vedono generalmente l'indirizzo IP pubblico del server invece del tuo normale indirizzo.
Per la navigazione quotidiana, questo può migliorare la privacy della rete.
Per il banking online, tuttavia, un indirizzo IP inatteso può attivare controlli di sicurezza.
Ad esempio, immagina di accedere normalmente al conto dalla Germania. Un giorno ti connetti a un server VPN in un altro paese e tenti immediatamente una transazione.
La banca può rilevare il cambiamento e richiedere ulteriori verifiche.
Ciò non significa necessariamente che il tuo conto sia stato compromesso. Significa semplicemente che la tua connessione potrebbe non corrispondere più al tuo modello abituale di accesso.
2. Le banche monitorano posizioni di accesso insolite
I cambiamenti di posizione sono un altro motivo per cui una banca può segnalare l'attività VPN.
Supponiamo tu acceda da Francia la mattina e poi ti connetta tramite un server VPN a Singapore pochi minuti dopo.
Per un sistema automatico di sicurezza, tali accessi possono sembrare incoerenti geograficamente.
Le banche possono interpretare questi schemi come indicatori potenziali di accesso non autorizzato.
Questo è particolarmente importante per istituzioni che combinano le informazioni di posizione con altri indicatori di rischio.
Ad esempio, N26 spiega che accedere da una posizione insolita o da un nuovo dispositivo può portare a controlli di sicurezza aggiuntivi sul conto.
Importante: Una banca di solito non può determinare la tua posizione fisica precisa solo dall'indirizzo IP. Le localizzazioni basate su IP sono approssimative e le banche possono considerare informazioni aggiuntive prima di limitare l'accesso.
3. Indirizzi IP VPN condivisi possono attivare allarmi antifrode
Molti servizi VPN usano indirizzi IP condivisi.
Ciò significa che più clienti possono connettersi attraverso lo stesso server VPN e apparire ai siti web con lo stesso indirizzo IP pubblico.
Gli indirizzi IP condivisi possono essere utili per la privacy perché rendono gli utenti individuali più difficili da distinguere soltanto dall'indirizzo IP.
Tuttavia, possono anche creare problemi con i servizi finanziari.
Se un indirizzo IP è stato associato ad attività sospette, una banca può trattare con più cautela le connessioni future da quel indirizzo.
Anche un cliente legittimo potrebbe incontrare verifiche aggiuntive o restrizioni temporanee di accesso.
Le banche possono anche usare database di reputazione IP e informazioni di rete per identificare indirizzi associati a provider di hosting, proxy o infrastrutture VPN.
Questa è una delle ragioni per cui una connessione funziona normalmente senza VPN ma fallisce quando la VPN è attiva.
4. Le banche devono rispettare requisiti di sicurezza e regolamenti
Le istituzioni finanziarie operano sotto rigorosi requisiti di sicurezza e regolamentazioni finanziarie.
In base al paese e all'istituzione, questi obblighi possono includere verifica dell'identità, prevenzione delle frodi, controlli antiriciclaggio e restrizioni su transazioni da giurisdizioni specifiche.
Alcune banche e piattaforme finanziarie possono limitare l'accesso da determinate località o reti di anonimizzazione.
Un esempio documentato riguarda Wise. In un caso esaminato dal Financial Ombudsman Service del Regno Unito, Wise ha spiegato che i suoi sistemi di sicurezza possono limitare le transazioni quando le connessioni VPN sembrano provenire da luoghi in cui i suoi servizi sono limitati.
Tuttavia, non esiste una regola universale che imponga a tutte le banche di bloccare le VPN. Ogni istituzione adotta proprie politiche di sicurezza e controlli tecnici.
5. Alcune app bancarie limitano le connessioni VPN
Non tutte le restrizioni bancarie derivano dalla reputazione IP o da controlli geografici.
Alcune applicazioni finanziarie usano controlli di sicurezza del dispositivo o configurazioni di rete che possono non funzionare correttamente con certe configurazioni VPN.
Questi possono causare fallimenti di login, errori di connessione o messaggi che chiedono agli utenti di disabilitare la VPN.
Ad esempio, la documentazione ufficiale di supporto di ADAC Kreditkarten afferma che il suo servizio di online banking attualmente rifiuta login tramite VPN private.
Altre banche hanno politiche diverse.
BoursoBank, ad esempio, dichiara che i clienti possono connettersi tramite VPN, anche se alcune operazioni sensibili possono essere limitate.
Il punto importante è che la compatibilità VPN dipende dalla tua banca e dalle sue regole di sicurezza.
Posso usare una VPN per il banking online?
Sì, in molti casi.
Usare una VPN non è automaticamente incompatibile con il banking online. Se funziona dipende dall'istituto finanziario, dalla configurazione della VPN e dalla località da cui accedi al servizio.
Una VPN e un sito bancario proteggono parti diverse della tua connessione.
Caratteristica di sicurezza | Cosa fa |
|---|---|
Crittografia HTTPS | Protegge i dati scambiati tra il browser e il sito bancario |
Crittografia VPN | Protegge il traffico tra il dispositivo e il server VPN |
Mascheramento IP | Sostituisce il tuo indirizzo IP pubblico visibile con quello del server VPN |
Autenticazione multi-fattore | Aggiunge un ulteriore passaggio di verifica per l'accesso al conto |
Rilevamento frodi bancarie | Identifica attività potenzialmente sospette su conto e transazioni |
Queste protezioni possono completarsi a vicenda, ma hanno scopi diversi.
Ad esempio, i siti bancari moderni usano HTTPS per crittografare la connessione. Una VPN non sostituisce quella crittografia né rende automaticamente affidabile un sito bancario compromesso.
Una VPN può aggiungere privacy di rete proteggendo il traffico tra il dispositivo e il server VPN, soprattutto su reti non completamente affidabili.
Tuttavia, la tua banca può comunque identificarti tramite il tuo account autenticato e monitorare le tue transazioni.
Una VPN è uno strumento di privacy, non una garanzia contro le frodi bancarie.
Cosa fare se la tua banca blocca la VPN
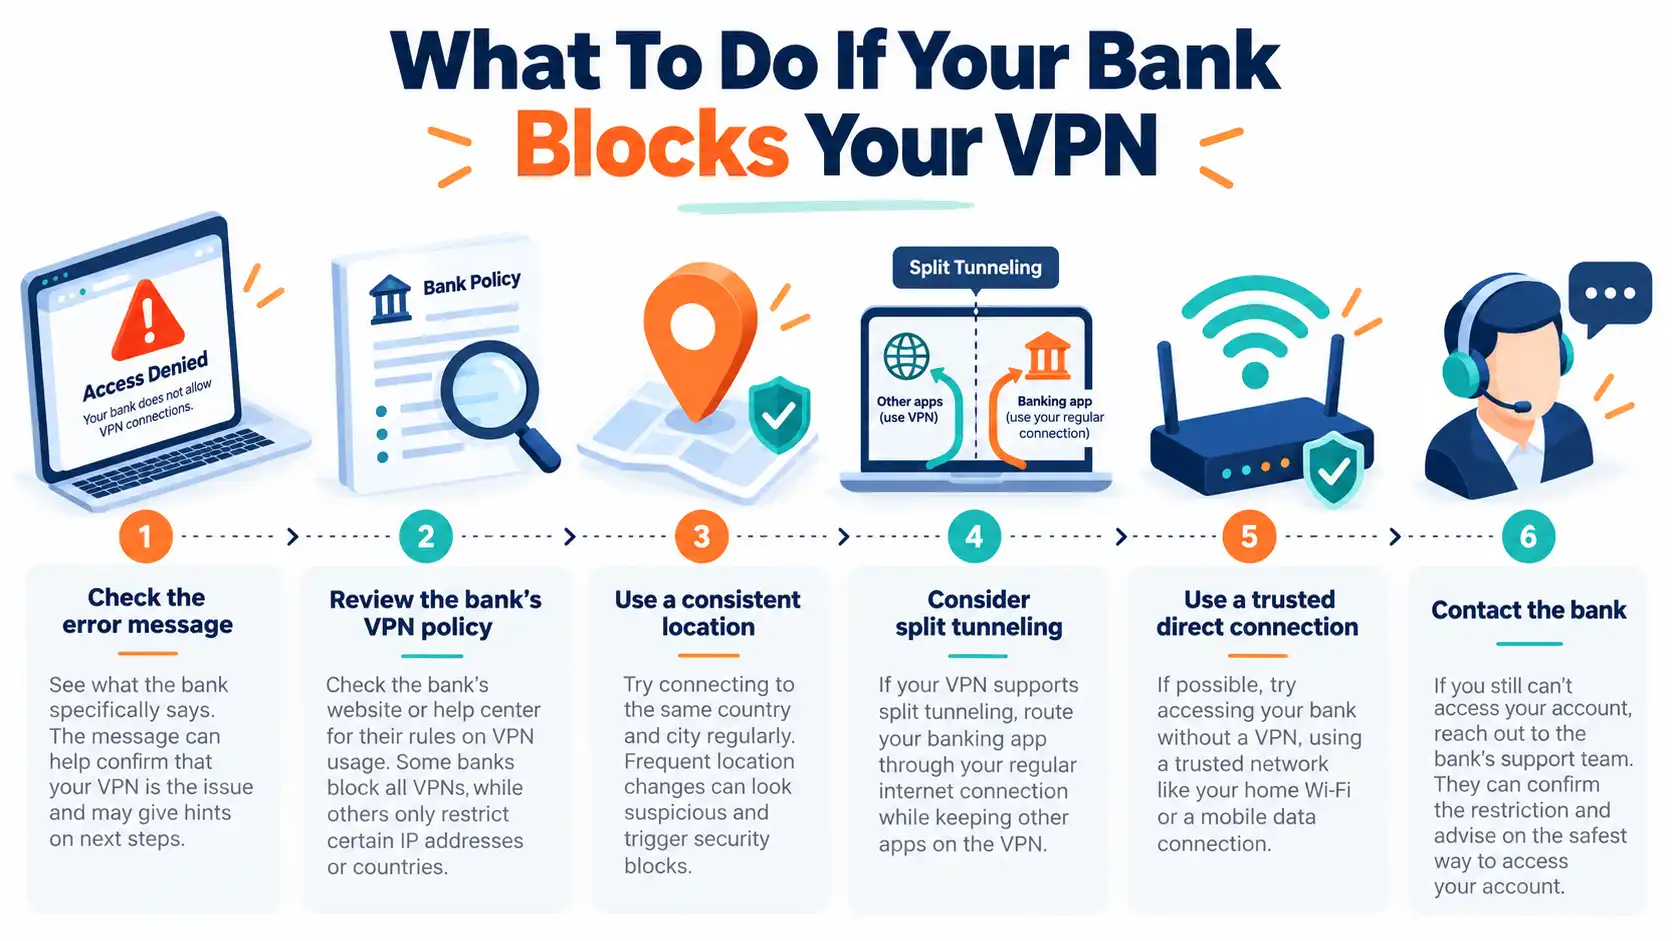
Se la tua app bancaria smette di funzionare con la VPN attiva, non dare per scontato che il tuo conto sia bloccato o compromesso.
Inizia determinando se il problema riguarda la tua connessione di rete, la configurazione VPN o le politiche di sicurezza della banca.
Passo 1: Controlla il messaggio di errore
Leggi l'avviso mostrato dal sito o dall'app bancaria.
Messaggi diversi indicano problemi diversi:
Accesso negato: La tua connessione potrebbe essere stata limitata da un sistema di sicurezza.
Attività insolita rilevata: Potrebbe essere richiesta una verifica aggiuntiva dell'identità.
Connessione fallita: Il problema potrebbe riguardare la connettività di rete, non i controlli antifrode della banca.
VPN o proxy rilevati: Il servizio potrebbe limitare esplicitamente le connessioni VPN.
Se ti viene chiesto di verificare la tua identità, segui le indicazioni dell'app o sito ufficiale della banca.
Evita di ripetere tentativi di accesso se la banca ha imposto una limitazione di sicurezza al tuo conto.
Passo 2: Controlla la politica VPN della tua banca
Prima di modificare impostazioni, verifica se la tua banca consente l'accesso tramite VPN.
Cerca informazioni nel suo Centro Assistenza ufficiale o contatta il supporto clienti.
Alcune banche accettano connessioni VPN ma richiedono verifiche aggiuntive. Altre bloccano determinati servizi VPN o connessioni private VPN del tutto.
Seguire la politica della banca è più sicuro che cambiare ripetutamente indirizzi IP per cercare di aggirare una restrizione di sicurezza.
Passo 3: Usa una posizione di connessione consistente
Se la banca consente le VPN, mantenere la posizione apparente coerente può ridurre sfide di sicurezza inattese.
Ad esempio, se normalmente accedi dal Germania, un server VPN in Germania potrebbe causare un cambiamento di paese meno improvviso rispetto a un server su un altro continente.
Tuttavia, scegliere un server vicino non garantisce che la banca accetti la tua connessione.
La banca potrebbe comunque riconoscere quell'indirizzo IP come appartenente all'infrastruttura VPN.
Passo 4: Considera il tunneling diviso (split tunneling)
Il tunneling diviso è una funzione VPN che consente ad applicazioni o traffico selezionati di usare la connessione internet normale, mentre altro traffico resta instradato tramite VPN.
Per esempio:
Il traffico di navigazione normale usa il tunnel VPN criptato.
L'app bancaria si connette direttamente tramite la tua connessione internet normale.
Questo è utile quando una banca non accetta il traffico VPN ma vuoi mantenere la protezione VPN per altre applicazioni compatibili.
La disponibilità della funzione dipende dal software VPN, sistema operativo e configurazione.
Con il tunneling diviso, ricorda che il traffico bancario escluso non beneficia più della protezione del tunnel VPN. Le misure di sicurezza proprie dell'app bancaria e HTTPS restano fondamentali.
Per una spiegazione più dettagliata, leggi la nostra guida: Cos'è il tunneling diviso VPN?.
Passo 5: Usa una connessione diretta affidabile quando richiesta
Se la tua banca richiede esplicitamente di disattivare la VPN, segui le istruzioni.
Quando possibile, passa a una rete domestica affidabile o alla connessione cellulare del tuo operatore prima di accedere a servizi bancari sensibili.
Se il conto resta limitato dopo la disconnessione dalla VPN, contatta la banca tramite canali ufficiali di supporto.
Non usare mai link inattesi in email o SMS che affermano di risolvere problemi di sicurezza bancaria.
Passo 6: Contatta la banca se il problema persiste
Se ancora non riesci ad accedere, il problema potrebbe non dipendere dalla VPN.
Altre cause possono essere requisiti di verifica del dispositivo, app bancaria obsoleta, problemi temporanei di servizio o reali restrizioni di sicurezza del conto.
Il supporto della banca può aiutarti a decidere la prossima azione appropriata.
Una VPN con IP dedicato funziona meglio per il banking?
Un indirizzo IP dedicato è assegnato esclusivamente a te invece di essere condiviso con altri clienti VPN.
Questo può offrire un indirizzo IP pubblico più coerente tra le sessioni.
Per alcuni servizi, un IP stabile può ridurre la confusione causata da indirizzi che cambiano spesso o condivisi con molte persone.
Tuttavia, un IP dedicato non è una soluzione universale alle restrizioni VPN per il banking.
Le banche possono comunque riconoscere gli indirizzi dedicati come appartenenti all'infrastruttura VPN. Possono anche limitare le connessioni VPN anche senza distinzione tra indirizzi condivisi o dedicati.
Un IP dedicato rende inoltre le sessioni VPN più facilmente collegabili tramite IP, creando un compromesso sulla privacy.
Caratteristica | IP VPN condiviso | IP VPN dedicato |
|---|---|---|
IP usato da | Molti clienti VPN | Assegnato a un solo cliente |
Coerenza IP | Può variare per server o sessione | Generalmente rimane coerente |
Compromesso privacy | Maggior anonimato tra utenti che condividono un IP | L’attività può essere più facilmente collegata tramite IP |
Reputazione IP | Può essere influenzata da altri utenti | Meno esposizione a utenti non correlati sullo stesso IP |
Compatibilità con la banca | Dipende dalle politiche bancarie | Dipende anch’essa dalle politiche bancarie |
Se accedi spesso a servizi che preferiscono IP coerenti, un IP dedicato può valere la pena.
Ma verifica sempre che la banca permetta accessi VPN prima di affidarti a un IP dedicato.
Il banking online è più sicuro con o senza VPN?
Non esiste una risposta unica per tutte le situazioni.
Una VPN affidabile può migliorare la privacy di rete, ma la sicurezza del tuo conto dipende da molti fattori oltre all'indirizzo IP.
Banking su Wi-Fi domestico
Usando una rete domestica adeguatamente protetta, la connessione bancaria è già salvaguardata dalla crittografia HTTPS della banca.
Una VPN può aggiungere un ulteriore livello di privacy nascondendo il traffico agli osservatori locali e cambiando l'indirizzo IP pubblico visto dai siti.
Tuttavia, questo livello aggiuntivo non è sempre necessario per un banking sicuro e potrebbe causare problemi di compatibilità con alcune istituzioni finanziarie.
Banking su Wi-Fi pubblico
Le reti Wi-Fi pubbliche in aeroporti, hotel e caffè meritano attenzione extra.
I siti HTTPS moderni crittografano solitamente le informazioni sensibili, quindi il Wi-Fi pubblico non è automaticamente insicuro. Tuttavia, reti non affidabili possono comportare rischi come hotspot malevoli, pagine di login ingannevoli e tentativi di reindirizzare a siti fraudolenti.
Una VPN può proteggere il traffico su una rete non affidabile, ma non può prevenire ogni tipo di attacco.
Se possibile, usa una connessione cellulare affidabile per transazioni finanziarie sensibili.
Scopri di più nel nostro articolo dettagliato: Il Wi-Fi pubblico è sicuro? Come proteggersi.
Banking durante viaggi all’estero
Viaggiare può causare cambiamenti legittimi nella tua attività bancaria abituale.
Il tuo indirizzo IP, la rete del dispositivo e la posizione potrebbero differire dai modelli usuali.
L’uso di una VPN può introdurre un ulteriore segnale di posizione che la banca considera insolito.
Prima di viaggiare, verifica se la banca supporta l’accesso dal luogo di destinazione e se impone restrizioni sull’uso di VPN.
Assicurati che i metodi di autenticazione rimangano disponibili anche all’estero, specialmente se la banca si affida a un numero di telefono registrato o a un’app di autenticazione separata.
10 consigli essenziali per un banking online più sicuro
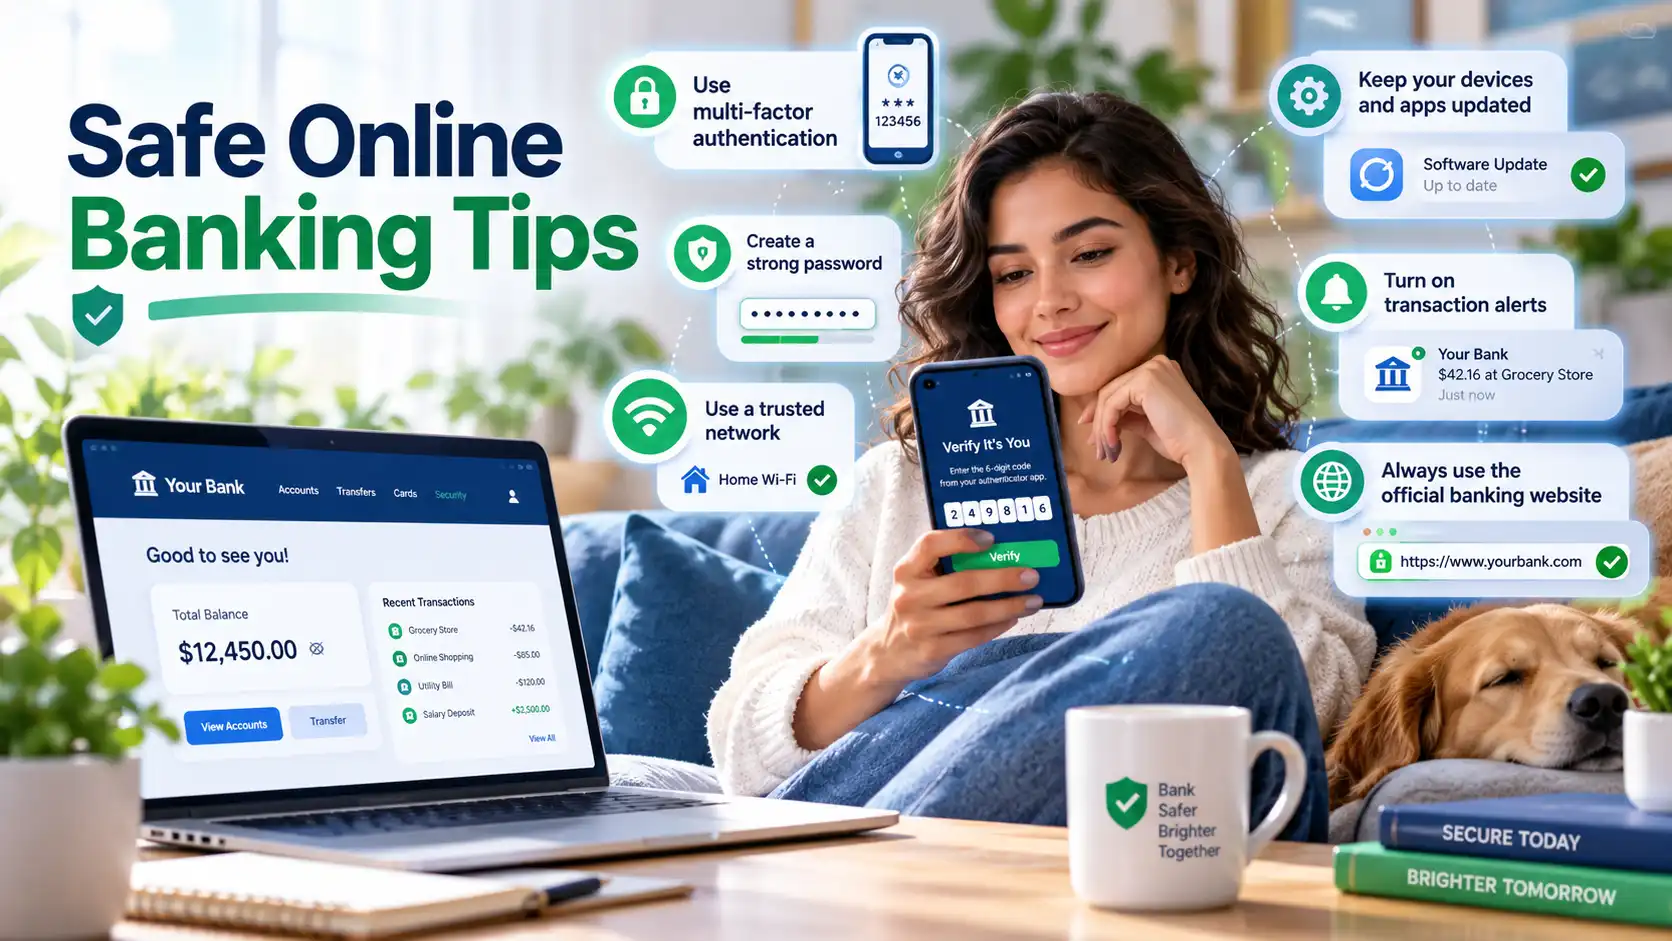
Che tu usi una VPN o meno, queste pratiche possono aiutarti a proteggere i tuoi conti finanziari.
1. Usa l’app o il sito ufficiale della tua banca
Scarica le app bancarie da negozi affidabili o dal sito ufficiale della banca.
Evita di inserire informazioni finanziarie tramite link non familiari.
2. Abilita l’autenticazione a più fattori
Dove disponibile, usa verifiche aggiuntive come autenticatore, passkey, chiave di sicurezza o app di autenticazione approvata dalla banca.
Rende più difficile l’accesso non autorizzato anche se la password è compromessa.
3. Crea una password unica per il banking
Non riutilizzare mai la password del banking online su altri siti.
Un gestore di password affidabile può aiutarti a generare e conservare password uniche in modo sicuro.
4. Mantieni aggiornati i dispositivi
Installa aggiornamenti di sicurezza per sistema operativo, browser e app bancarie.
Gli aggiornamenti correggono vulnerabilità che gli aggressori potrebbero sfruttare.
5. Evita app VPN non affidabili
Non tutti i servizi VPN hanno le stesse pratiche di privacy o protezioni di sicurezza.
Usa cautela con servizi sconosciuti, specialmente se richiedono permessi inutili o fanno promesse di sicurezza irrealistiche.
6. Verifica il sito bancario
Assicurati di visitare il dominio corretto della banca.
HTTPS protegge la connessione, ma siti di phishing possono usare HTTPS. Il lucchetto o la connessione criptata da soli non garantiscono che un sito sia legittimo.
7. Monitora l’attività del conto
Attiva notifiche per le transazioni quando possibile e controlla regolarmente il conto.
Segnala subito transazioni non autorizzate o attività sconosciute.
8. Fai attenzione con reti pubbliche
Evita transazioni sensibili su reti non affidabili quando c’è un’opzione più sicura.
Una connessione mobile sicura è spesso più comoda per il banking durante i viaggi.
9. Non condividere mai codici di verifica
Le banche possono usare codici monouso o notifiche di approvazione per verificare azioni sensibili.
Non fornire mai questi codici a chi ti contatta inaspettatamente, anche se afferma di rappresentare la tua banca.
10. Segui le indicazioni di sicurezza della banca
Le politiche di sicurezza della banca hanno priorità rispetto a consigli generali sul troubleshooting VPN.
Se la banca richiede verifiche aggiuntive o vieta VPN, segui le procedure ufficiali.
Come SyncVPN può aiutarti a proteggere la privacy online quotidiana
Il banking online è solo una parte della tua vita digitale.
Puoi usare i dispositivi anche per navigare, fare acquisti, messaggiare, lavorare da remoto e collegarti a reti pubbliche.
Una VPN può aiutare a migliorare la privacy in molte di queste attività quotidiane.
SyncVPN offre una connessione VPN crittografata e supporta protocolli VPN consolidati, inclusi WireGuard e OpenVPN.
Con SyncVPN, gli utenti possono beneficiare di:
Traffico VPN crittografato: Un ulteriore livello di protezione tra il tuo dispositivo e il server VPN.
Mascheramento dell'indirizzo IP: I siti vedono generalmente l'indirizzo IP del server VPN invece di quello pubblico normale.
Supporto per più dispositivi: Protezione della privacy su dispositivi supportati.
Configurazioni VPN flessibili: Opzioni per gestire connessioni e protocolli VPN.
Opzioni di IP dedicato: Per utenti che preferiscono un indirizzo IP pubblico assegnato consistente.
Se il tuo istituto bancario non permette connessioni VPN, non dare per scontato che cambiare servizio VPN risolverà il problema.
Usa una connessione approvata dalla banca per transazioni finanziarie e mantieni la VPN disponibile per altre attività online.
Proteggi la privacy della tua navigazione quotidiana con SyncVPN, rispettando le regole di sicurezza della tua banca.
Domande frequenti
Perché la mia banca blocca la VPN?
Le banche possono bloccare le VPN perché cambiano l'indirizzo IP visibile, introducono segnali di posizione insoliti o usano indirizzi IP associati a infrastrutture VPN condivise. Questi cambiamenti possono attivare i sistemi automatici di prevenzione frodi.
Alcune banche vietano anche esplicitamente le connessioni VPN private.
La mia banca può rilevare che uso una VPN?
Sì, le banche possono a volte identificare le VPN verificando se un indirizzo IP appartiene a un servizio VPN noto, a un provider di hosting o a una rete proxy.
Il rilevamento non è sempre perfetto e le istituzioni usano differenti metodi di sicurezza.
È illegale usare una VPN per il banking online?
Usare una VPN per il banking online non è automaticamente illegale. Tuttavia, le leggi variano a seconda della giurisdizione e le istituzioni finanziarie possono imporre restrizioni contrattuali o tecniche sull’uso delle VPN.
Controlla le norme applicabili e i termini di servizio della tua banca.
Una VPN può causare il blocco del mio conto bancario?
Una connessione VPN può contribuire ad un allarme di sicurezza, una richiesta di verifica aggiuntiva o una restrizione temporanea d’accesso.
Non significa che ogni accesso VPN porti al blocco del conto.
Se il conto è stato limitato, contatta la banca tramite i canali ufficiali di supporto.
Un IP dedicato previene i blocchi VPN nel banking?
Non necessariamente.
Un IP dedicato può fornire un indirizzo più coerente, ma le banche possono comunque identificare e limitare l'infrastruttura VPN.
Un IP dedicato non garantisce la compatibilità con le piattaforme di banking online.
Devo disattivare la VPN quando uso un’app bancaria?
Segui le istruzioni della banca.
Se la banca permette l’uso della VPN, puoi mantenerla attiva. Se richiede una connessione diretta, usa una rete affidabile e disconnetti temporaneamente la VPN o usa una configurazione di routing approvata.
Una VPN gratuita è sicura per il banking online?
Una VPN gratuita non è automaticamente insicura, né una a pagamento è automaticamente affidabile.
Valuta la reputazione del provider, la politica sulla privacy, la sicurezza tecnica e la trasparenza prima di installarla.
Non inserire mai credenziali bancarie direttamente in un’app VPN.
La VPN nasconde le mie transazioni alla banca?
No.
La banca può ancora associare attività e transazioni al tuo conto autenticato.
Una VPN può cambiare l'indirizzo IP visibile e proteggere il traffico tra il dispositivo e il server VPN, ma non rende anonime le transazioni per l’istituto finanziario.
Considerazioni finali: privacy e sicurezza bancarie devono lavorare insieme
Le banche bloccano alcune connessioni VPN perché i loro sistemi di sicurezza sono progettati per rilevare attività potenzialmente sospette.
Un indirizzo IP sconosciuto, una posizione inattesa o una rete associata a servizi di anonimizzazione possono attivare verifiche aggiuntive o restrizioni temporanee.
Tuttavia, l’uso della VPN non indica automaticamente una frode e le regole variano tra le banche.
L’approccio più sicuro è comprendere le esigenze della banca, usare connessioni affidabili e combinare strumenti di privacy sensati con pratiche di sicurezza del conto robuste.
Una VPN può essere preziosa per la privacy online quotidiana, ma dovrebbe integrare—non sostituire—le buone abitudini bancarie.
Vuoi maggiore controllo sulla tua privacy online?
Esplora SyncVPN e scopri opzioni VPN focalizzate sulla privacy per i tuoi dispositivi supportati.